세무사님이 “10월까지 원장 좀 보내 주세요”라고 했는데, 회계프로그램 장부 메뉴를 열면 총계정원장·계정별원장·거래처원장이 나란히 있죠? 🙂 어느 걸 뽑아야 할지 몰라 전부 보냈다가 다시 요청받는 일이 꽤 많아요. 차이와 뽑는 순서를 한 번에 정리해 드릴게요.
결론부터 말하면, 총계정원장은 회사의 모든 계정 원장을 묶은 전체 장부이고, 계정별원장은 그중 한 계정만 날짜순으로 뽑아 본 거예요. 원장을 보내기 전에는 원장 잔액이 같은 날짜의 합계잔액시산표, 통장, 거래처원장 합계와 맞는지 먼저 확인합니다.
총계정원장과 계정별원장은 뭐가 다른가요? 📒
총계정원장은 모든 계정과목의 원장을 한데 묶은 장부이고, 계정별원장은 그 안에서 계정 하나만 꺼내 날짜순으로 본 장부예요. 법인은 복식부기로 장부를 기장해야 하는데(법인세법 제112조), 그렇게 쌓인 기록을 계정과목별로 모은 것이 원장입니다.
쉽게 비유하면 총계정원장은 서랍장이고, 계정별원장은 그 서랍장의 서랍 하나예요. 보통예금 서랍을 열면 통장에 들어오고 나간 기록만, 외상매출금 서랍을 열면 외상으로 판 금액과 받은 금액만 들어 있어요.
- 총계정원장: 회사의 계정 전체 → 결산 때 재무상태표·손익계산서의 바탕
- 계정별원장: 계정 하나 → “이 계정 잔액이 왜 이 금액인가”를 한 줄씩 확인할 때
회계프로그램에서는 화면이 어떻게 다른가요?
교과서 정의와 프로그램 메뉴 이름이 조금 어긋나서 헷갈리는 경우가 많아요. 국내 회계프로그램의 장부 메뉴에서는 대체로 이렇게 나뉘어요.
| 메뉴 | 한 줄에 보이는 것 | 이럴 때 열어요 |
|---|---|---|
| 총계정원장 | 계정별 월(또는 일) 합계: 차변 합계·대변 합계·잔액 | 월별 추이, 어느 달에 금액이 튀었는지 볼 때 |
| 계정별원장 | 전표 한 건: 날짜·적요·거래처·차변·대변·잔액 | 특정 금액이 어디서 왔는지 찾을 때, 제출용 |
| 거래처원장 | 거래처 한 곳의 거래: 날짜·적요·잔액 | 거래처별 받을 돈·줄 돈 확인, 잔액 확인 |
메뉴 이름과 화면 구성은 프로그램마다 달라요. 쓰시는 프로그램에서 두 메뉴를 같은 계정·같은 기간으로 열어 보면 차이가 바로 보입니다.
분개장·원장·보조원장·시산표는 어떤 순서로 이어지나요? 🔗
거래는 분개장에 먼저 적히고, 계정과목별로 원장에 옮겨진(전기) 뒤, 합계잔액시산표로 모여 재무제표가 돼요. 전기(轉記)는 분개를 계정별 원장으로 옮겨 적는다는 뜻이에요. 프로그램에서는 전표를 입력하는 순간 이 과정이 자동으로 일어납니다.
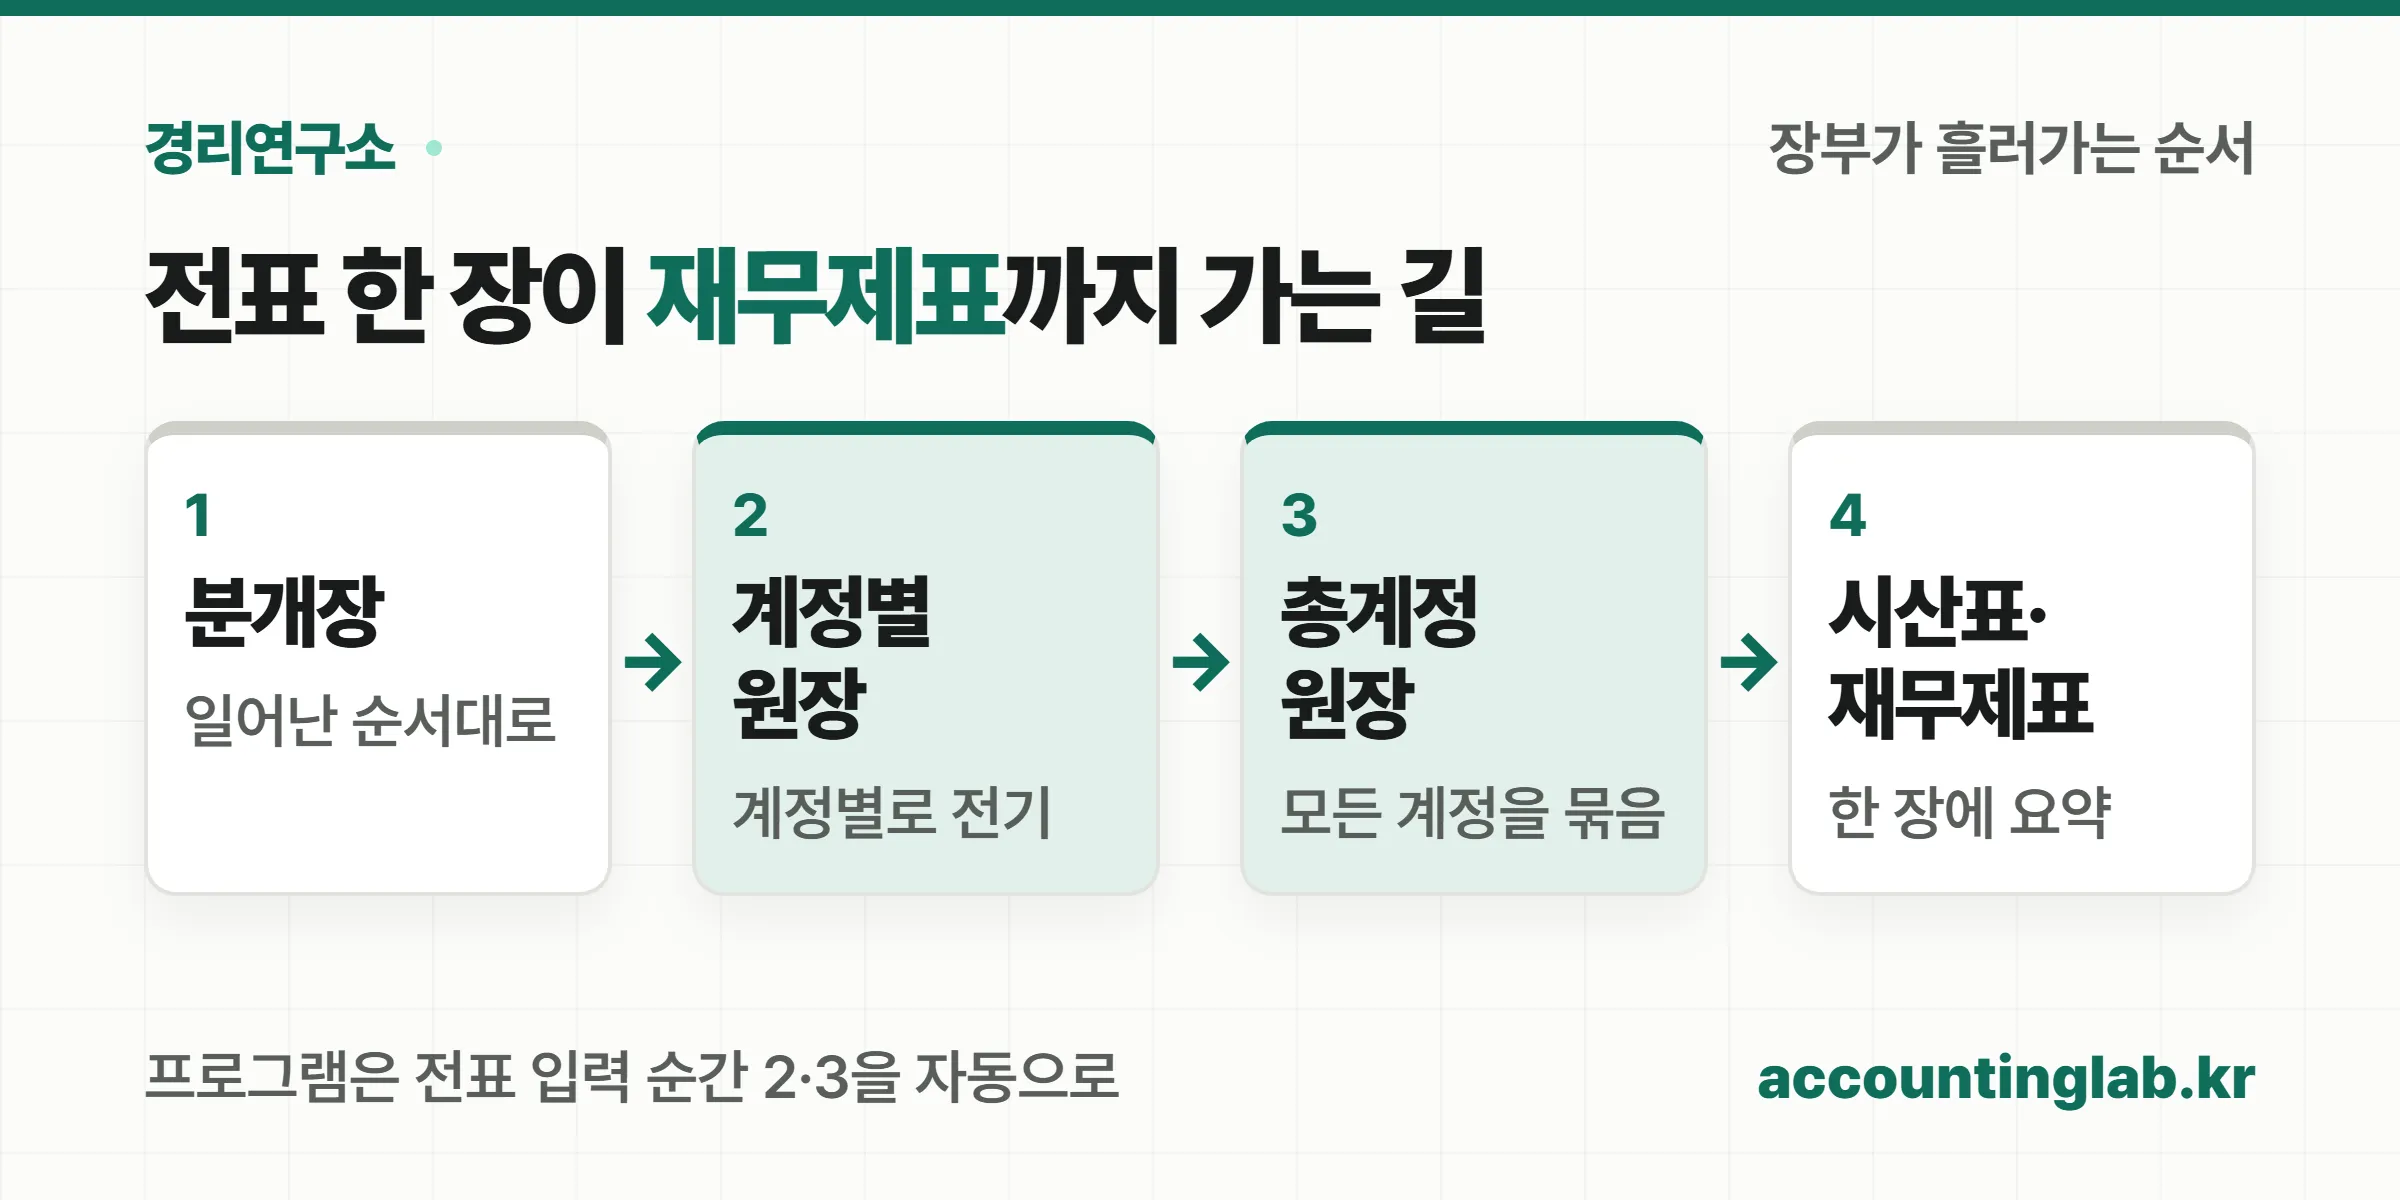
| 장부 | 무엇을 기준으로 모았나 | 한 줄 = |
|---|---|---|
| 분개장(전표) | 거래가 일어난 순서 | 거래 한 건의 차변·대변 |
| 계정별원장 | 계정과목 하나 | 그 계정에 생긴 거래 한 건 |
| 총계정원장 | 모든 계정과목 | 계정별 기간 합계·잔액 |
| 보조원장(거래처원장·현금출납장 등) | 한 계정을 더 잘게(거래처별·날짜별) | 그 거래처·그날의 거래 |
| 합계잔액시산표 | 모든 계정의 합계와 잔액 한 장 | 계정 하나 |
보조원장은 한 계정을 더 잘게 쪼갠 장부예요. 외상매출금을 거래처별로 나눈 것이 거래처원장이고, 현금 계정을 날짜별로 적은 것이 현금출납장이에요. 현금출납장 쓰는 법은 금전출납부와 현금시재 맞추는 법에 따로 정리해 두었어요.
그럼 같은 거래가 각 원장에 실제로 어떻게 찍히는지 숫자로 볼게요.
같은 거래는 원장마다 어떻게 보이나요? 🧮
거래 한 건은 계정별원장에 한 줄로 찍히고, 총계정원장에서는 그달 합계에 섞이며, 거래처원장에서는 그 거래처 칸에만 들어가요. 그래서 세 장부의 모양은 달라도 같은 날짜의 잔액은 같아야 합니다.
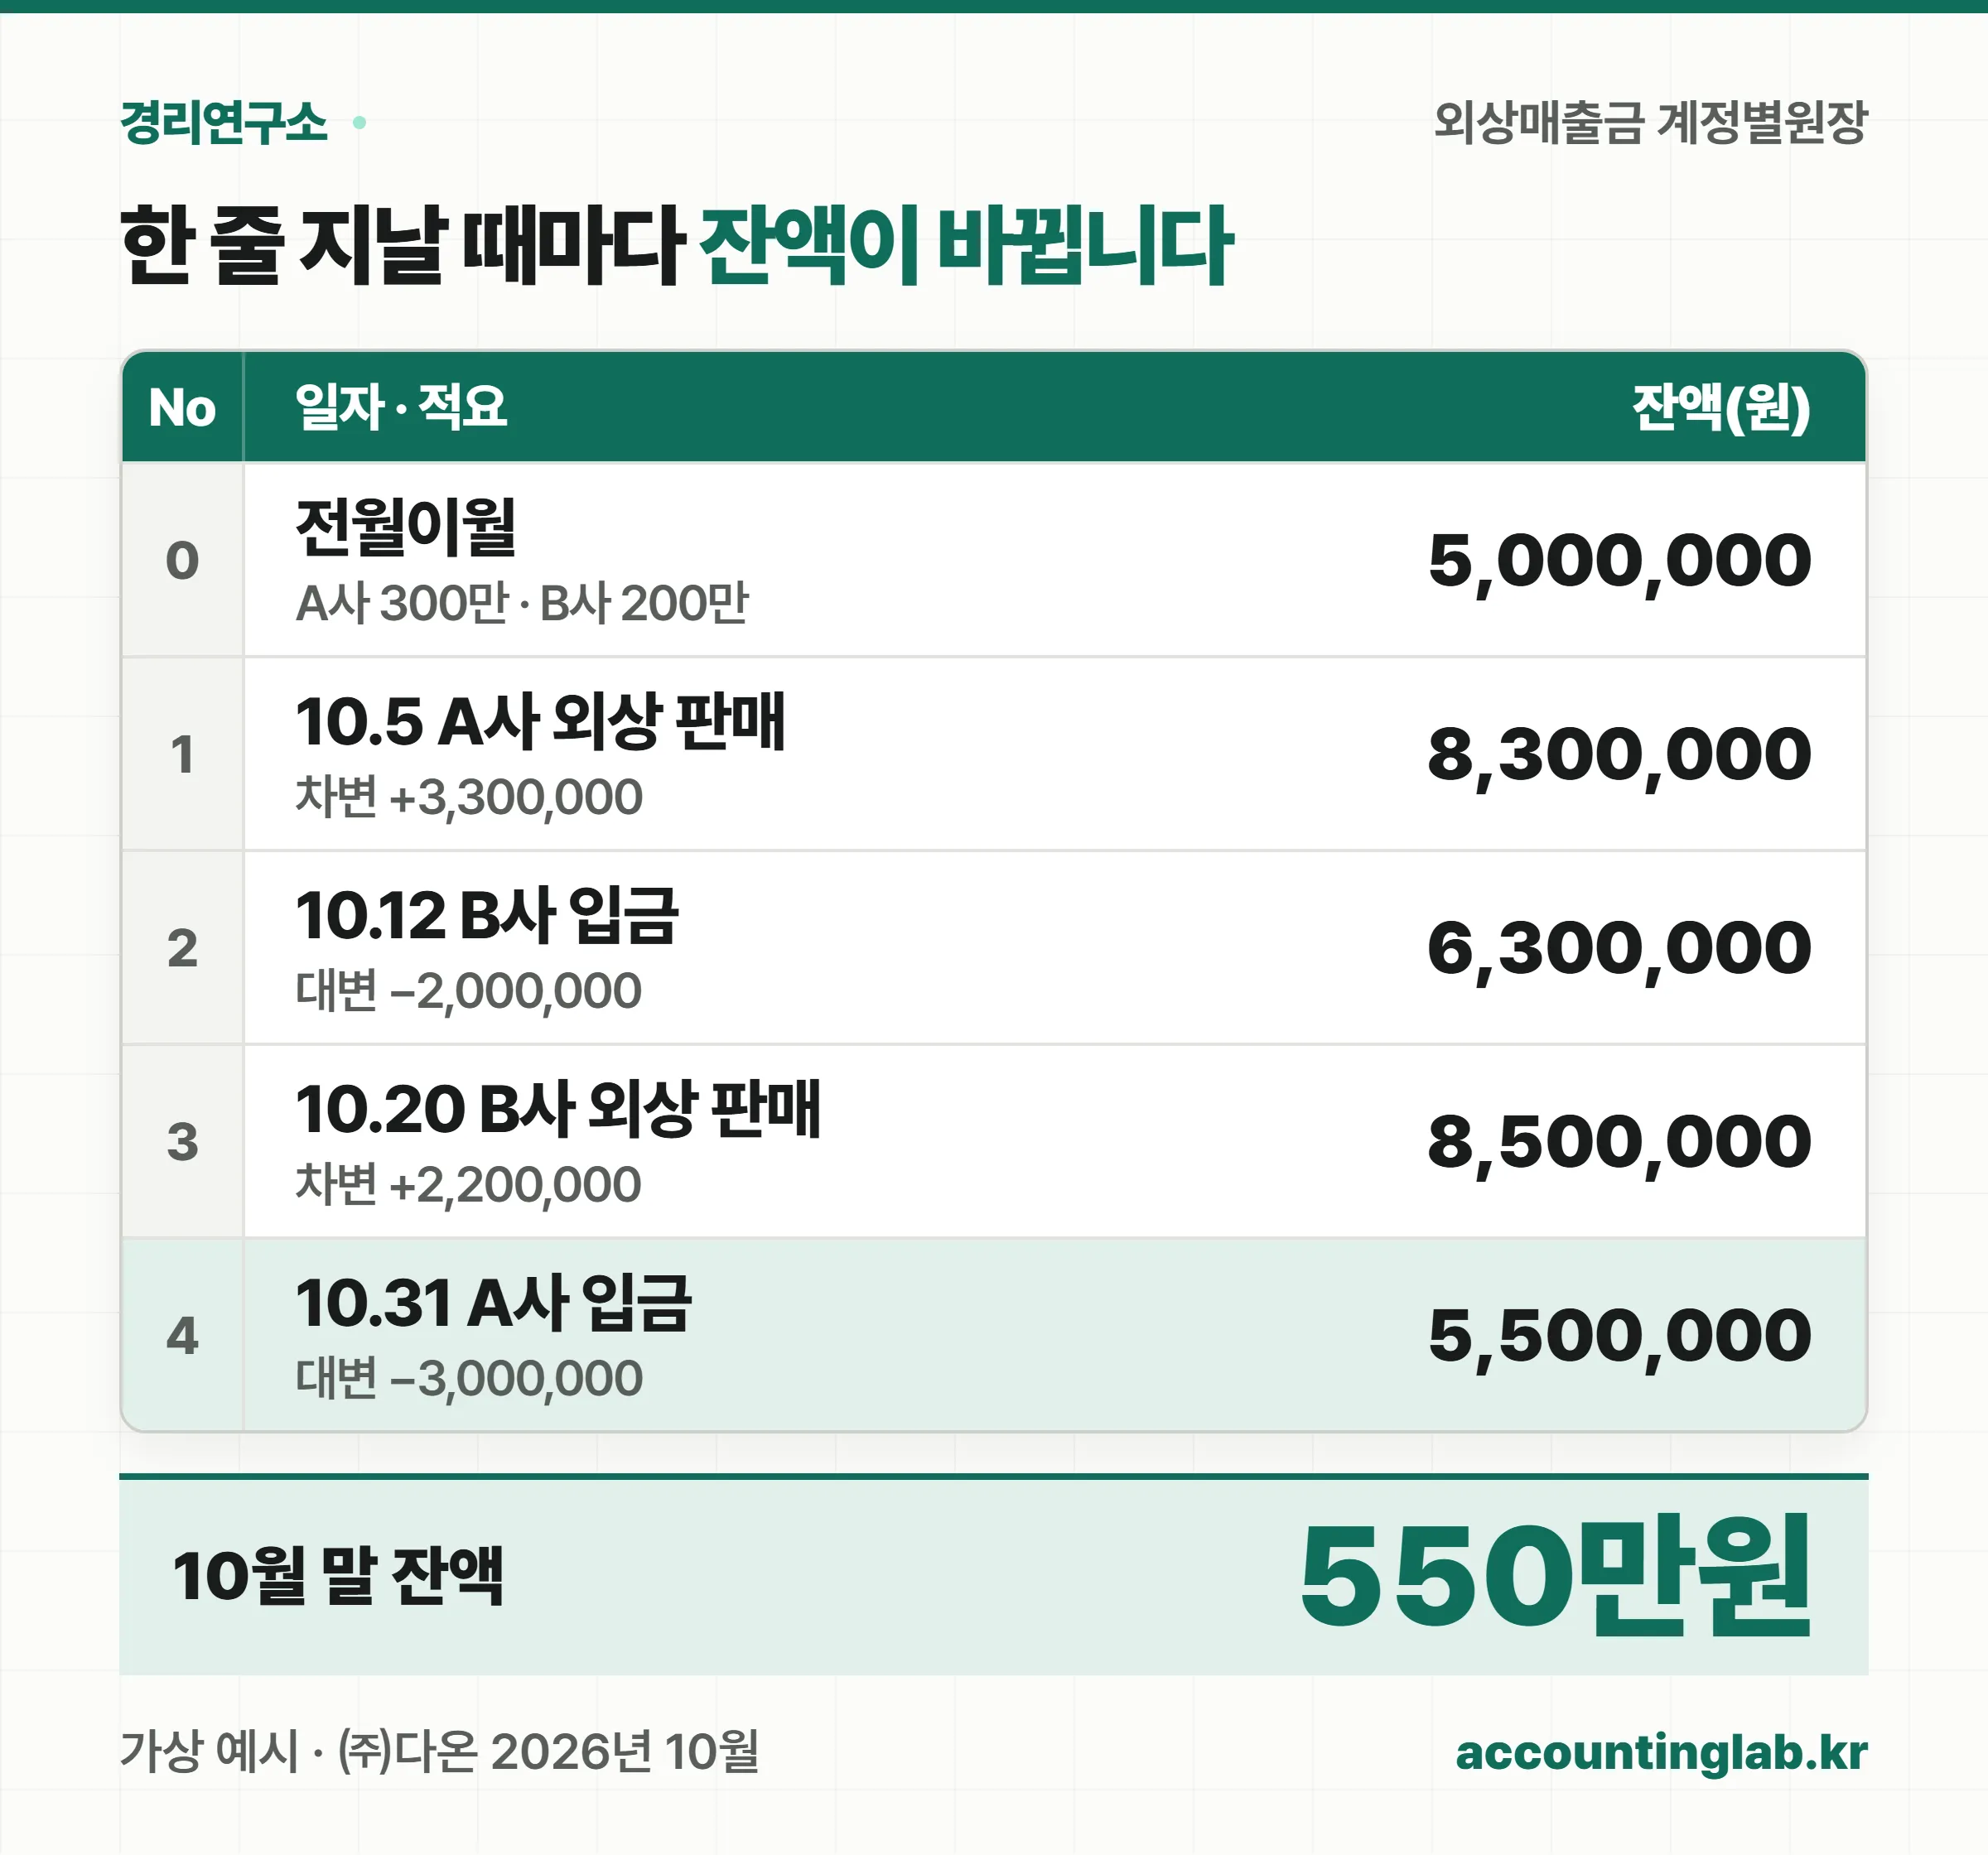
가상 예시로 ㈜다온의 10월 외상매출금을 따라가 볼게요. 9월 말 외상매출금은 A사 300만원, B사 200만원으로 모두 500만원이었어요.
| 날짜 | 거래 | 분개 |
|---|---|---|
| 10월 5일 | A사에 외상 판매 330만원(공급가액 300만 + 부가세 30만) | (차) 외상매출금 330만 / (대) 매출 300만, 부가세예수금 30만 |
| 10월 12일 | B사가 200만원 입금 | (차) 보통예금 200만 / (대) 외상매출금 200만 |
| 10월 20일 | B사에 외상 판매 220만원(공급가액 200만 + 부가세 20만) | (차) 외상매출금 220만 / (대) 매출 200만, 부가세예수금 20만 |
| 10월 31일 | A사가 300만원 입금 | (차) 보통예금 300만 / (대) 외상매출금 300만 |
이 네 건을 외상매출금 계정별원장으로 뽑으면 줄마다 잔액이 이렇게 움직여요.
같은 10월을 다른 두 장부로 보면 이렇습니다.
- 총계정원장(월별) 외상매출금 10월 한 줄: 전월이월 500만 · 차변 합계 550만(330만+220만) · 대변 합계 500만(200만+300만) · 잔액 550만원
- 거래처원장: A사 300만+330만−300만 = 330만원, B사 200만−200만+220만 = 220만원 → 합계 550만원
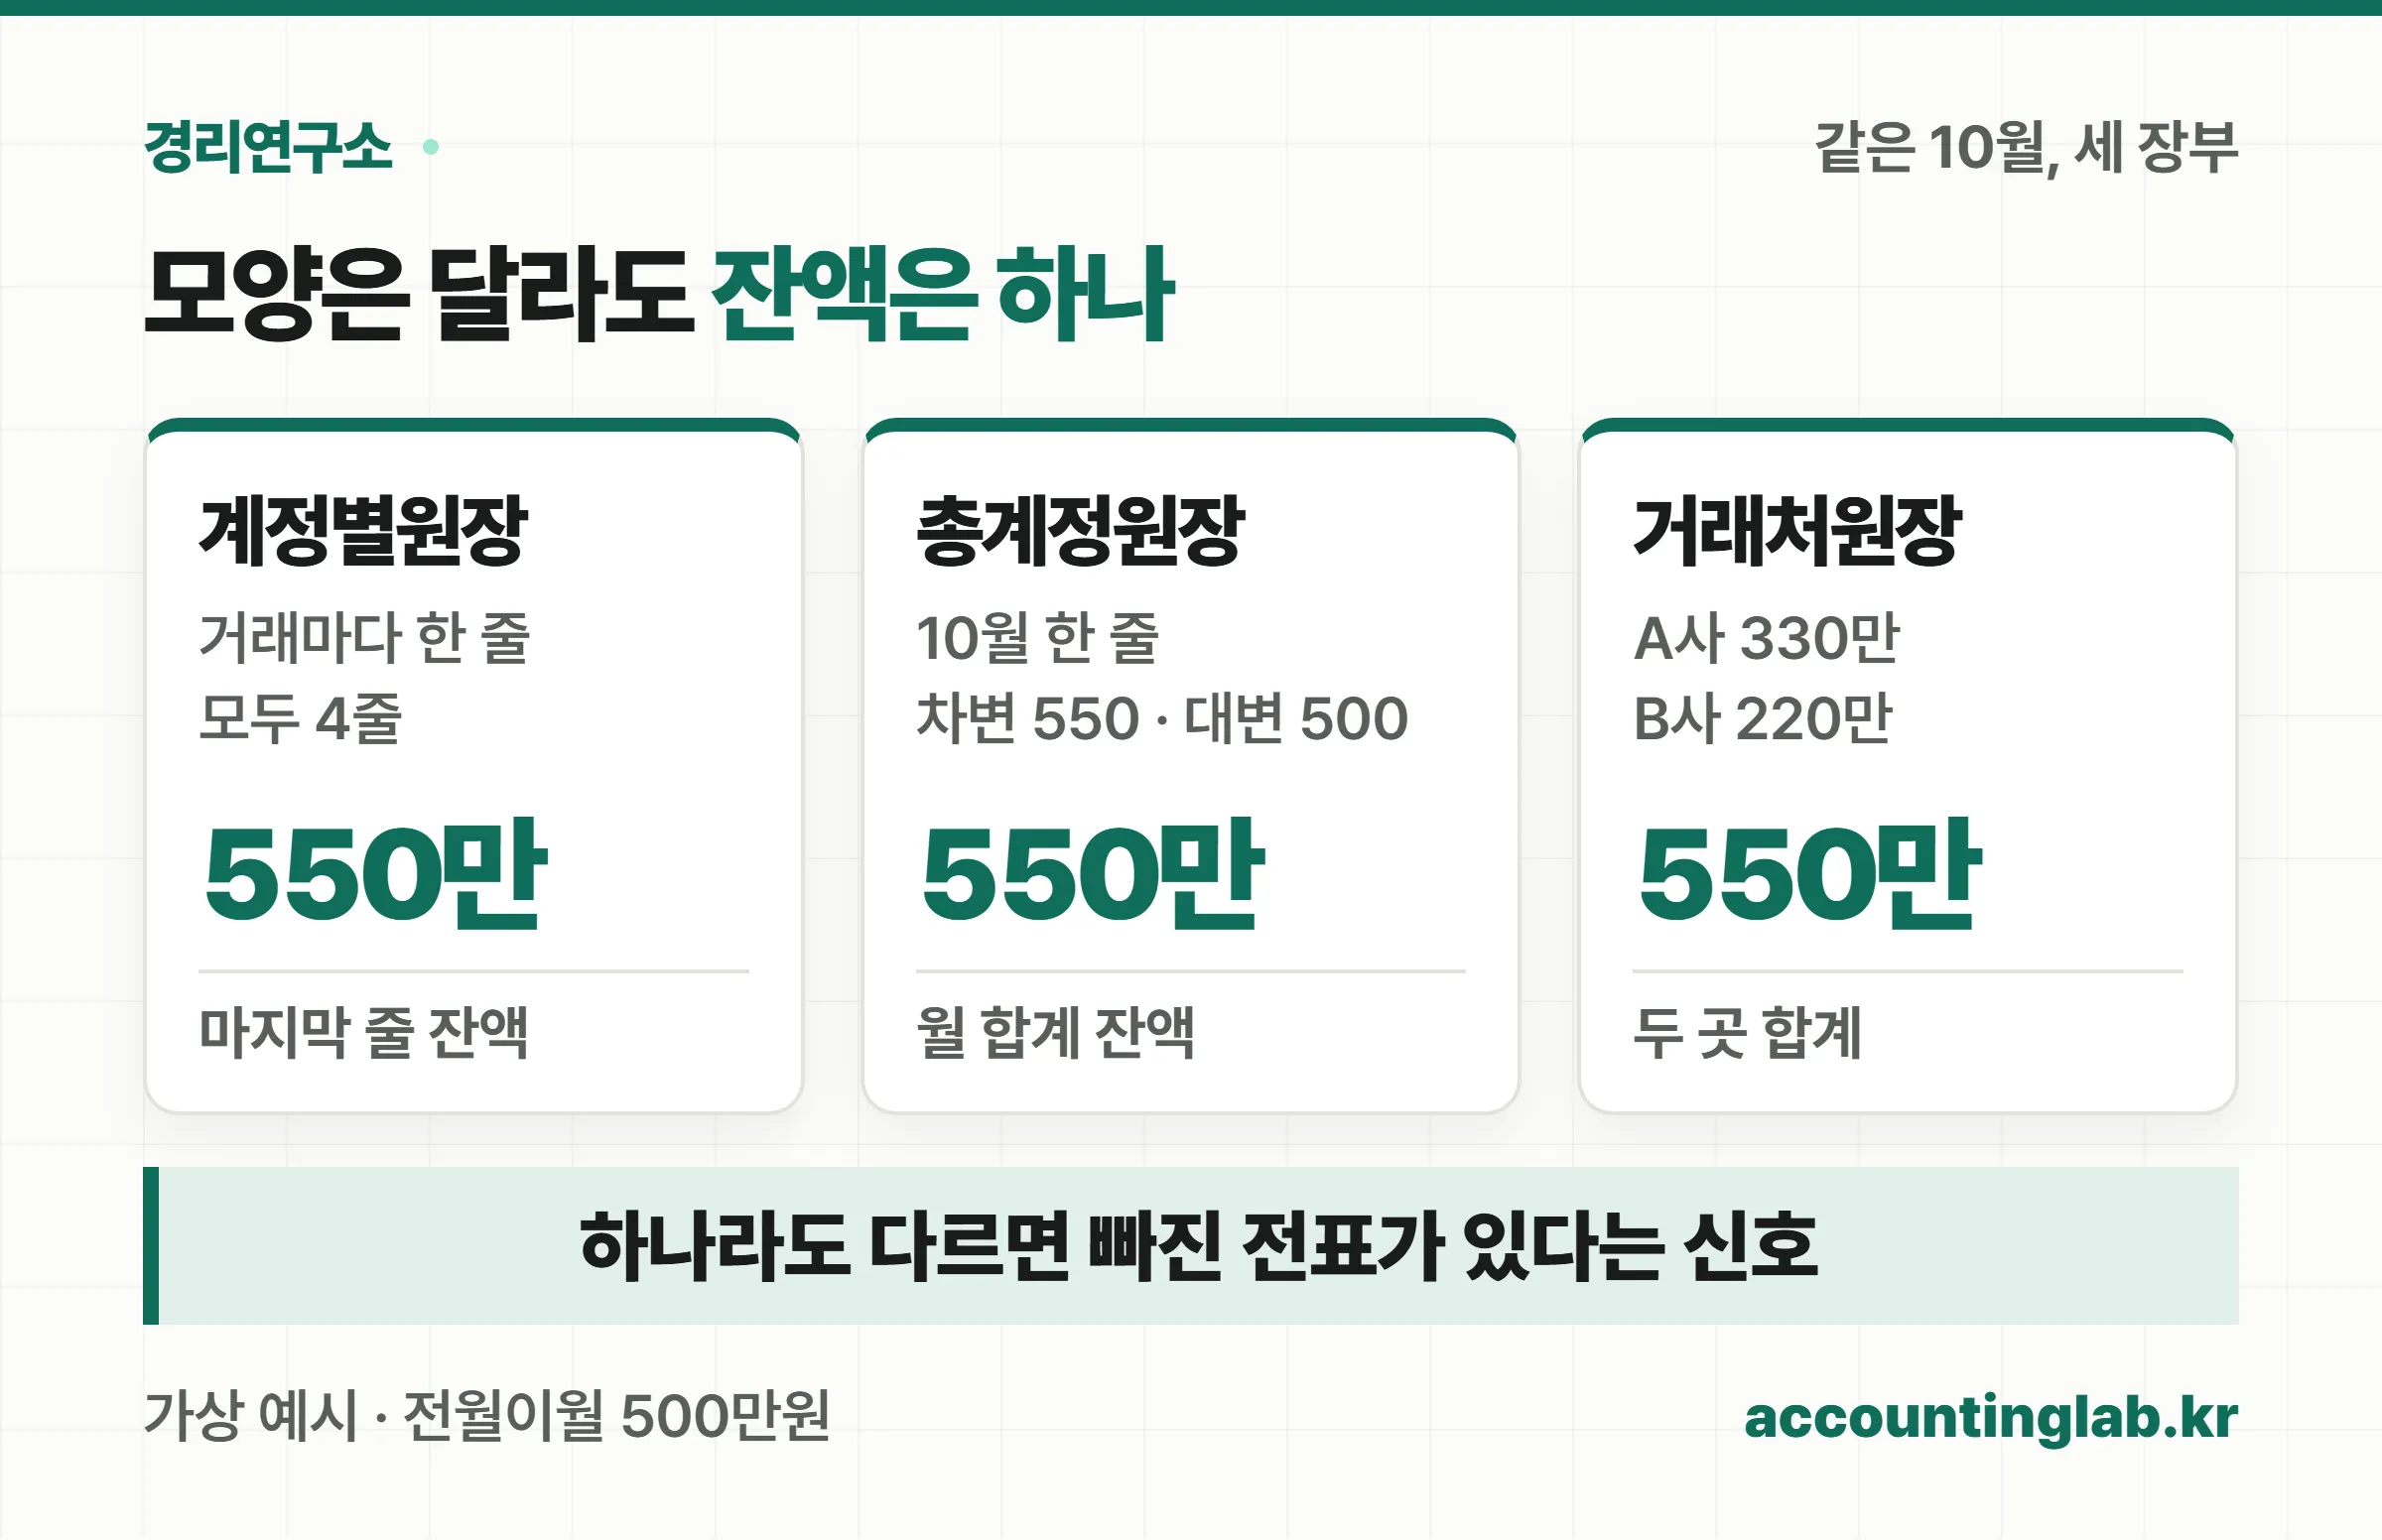
검산하면 500만 + 550만 − 500만 = 550만원으로 세 장부가 같아요. 이 숫자가 서로 다르면 거래처를 빼먹은 전표나 다른 거래처로 잘못 붙인 입금이 있다는 신호예요. 원인 찾는 순서는 거래처원장 잔액이 세금계산서와 안 맞는 원인 6가지를 보시면 돼요.
이제 실제로 “원장 보내 주세요”라는 요청이 왔을 때로 넘어가 볼게요.
「원장 보내 주세요」라는 요청엔 무엇을 뽑아야 하나요? 📤
요청한 사람이 무엇을 확인하려는지에 따라 뽑을 원장이 달라요. 세무사는 결산·신고를 위해 계정별원장과 시산표를, 은행이나 보증기관은 요청서에 적힌 특정 계정을, 거래처는 자기 회사 거래처원장만 필요로 하는 경우가 많아요.
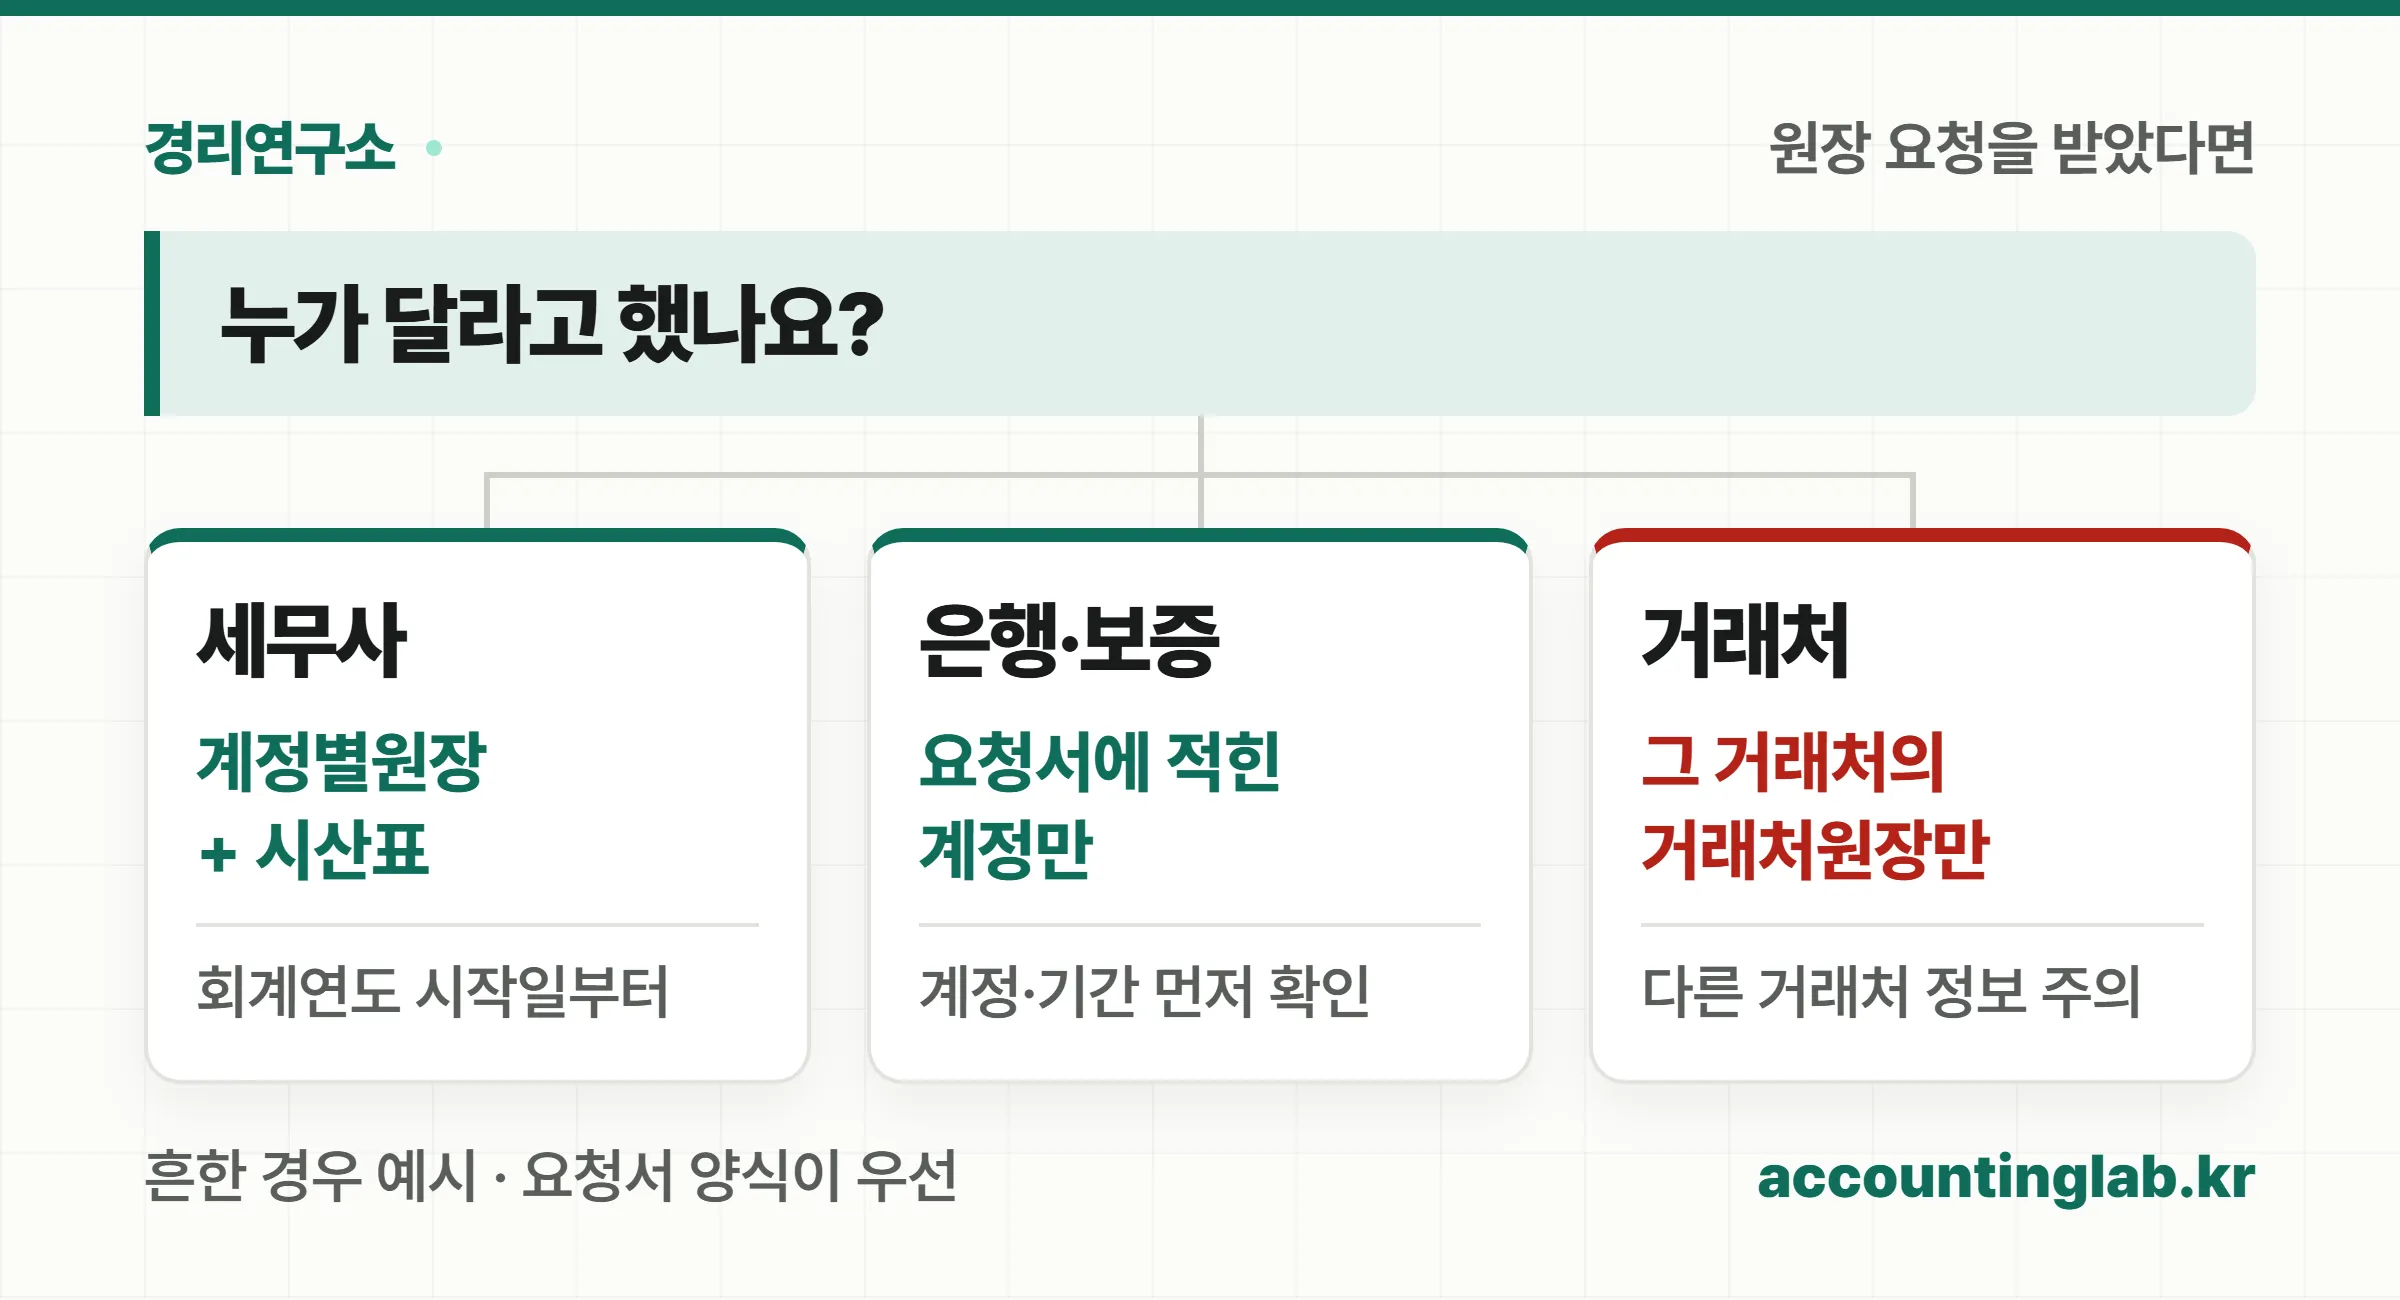
| 요청한 곳 | 흔히 원하는 것 | 먼저 물어볼 것 |
|---|---|---|
| 세무사(기장·결산·신고) | 계정별원장(전체 또는 지정 계정) + 합계잔액시산표 | 기간(회계연도 시작일부터인지), 엑셀·PDF 중 무엇인지 |
| 은행·보증기관(대출·보증 심사) | 요청서에 적힌 계정의 계정별원장(예: 차입금·가지급금·외상매출금) | 어느 계정·어느 기간인지, 결산 확정본이 필요한지 |
| 회계감사·투자 실사 | 총계정원장·계정별원장 전체, 합계잔액시산표 | 마감 기준일, 전표번호·거래처 표시 여부 |
| 거래처(잔액 확인) | 그 거래처의 거래처원장 | 기준일, 부가세 포함 금액 기준인지 |
위 표는 흔한 경우의 예시예요. 기관마다 요청 양식이 다르니 요청서나 메일에 적힌 계정·기간이 있으면 그대로 따르세요. 적혀 있지 않으면 “어느 계정을, 언제부터 언제까지, 어떤 파일로” 세 가지만 되물으면 대부분 한 번에 끝나요.
원장을 보내기 전에 무엇을 맞춰 봐야 하나요? ✅
원장 기말 잔액이 같은 날짜의 합계잔액시산표, 통장 잔액, 거래처원장 합계와 같은지 먼저 확인하세요. 차변 합계와 대변 합계가 맞아도 장부가 맞다는 뜻은 아니에요. 바깥 자료와 대조해야 빠진 전표가 보입니다.
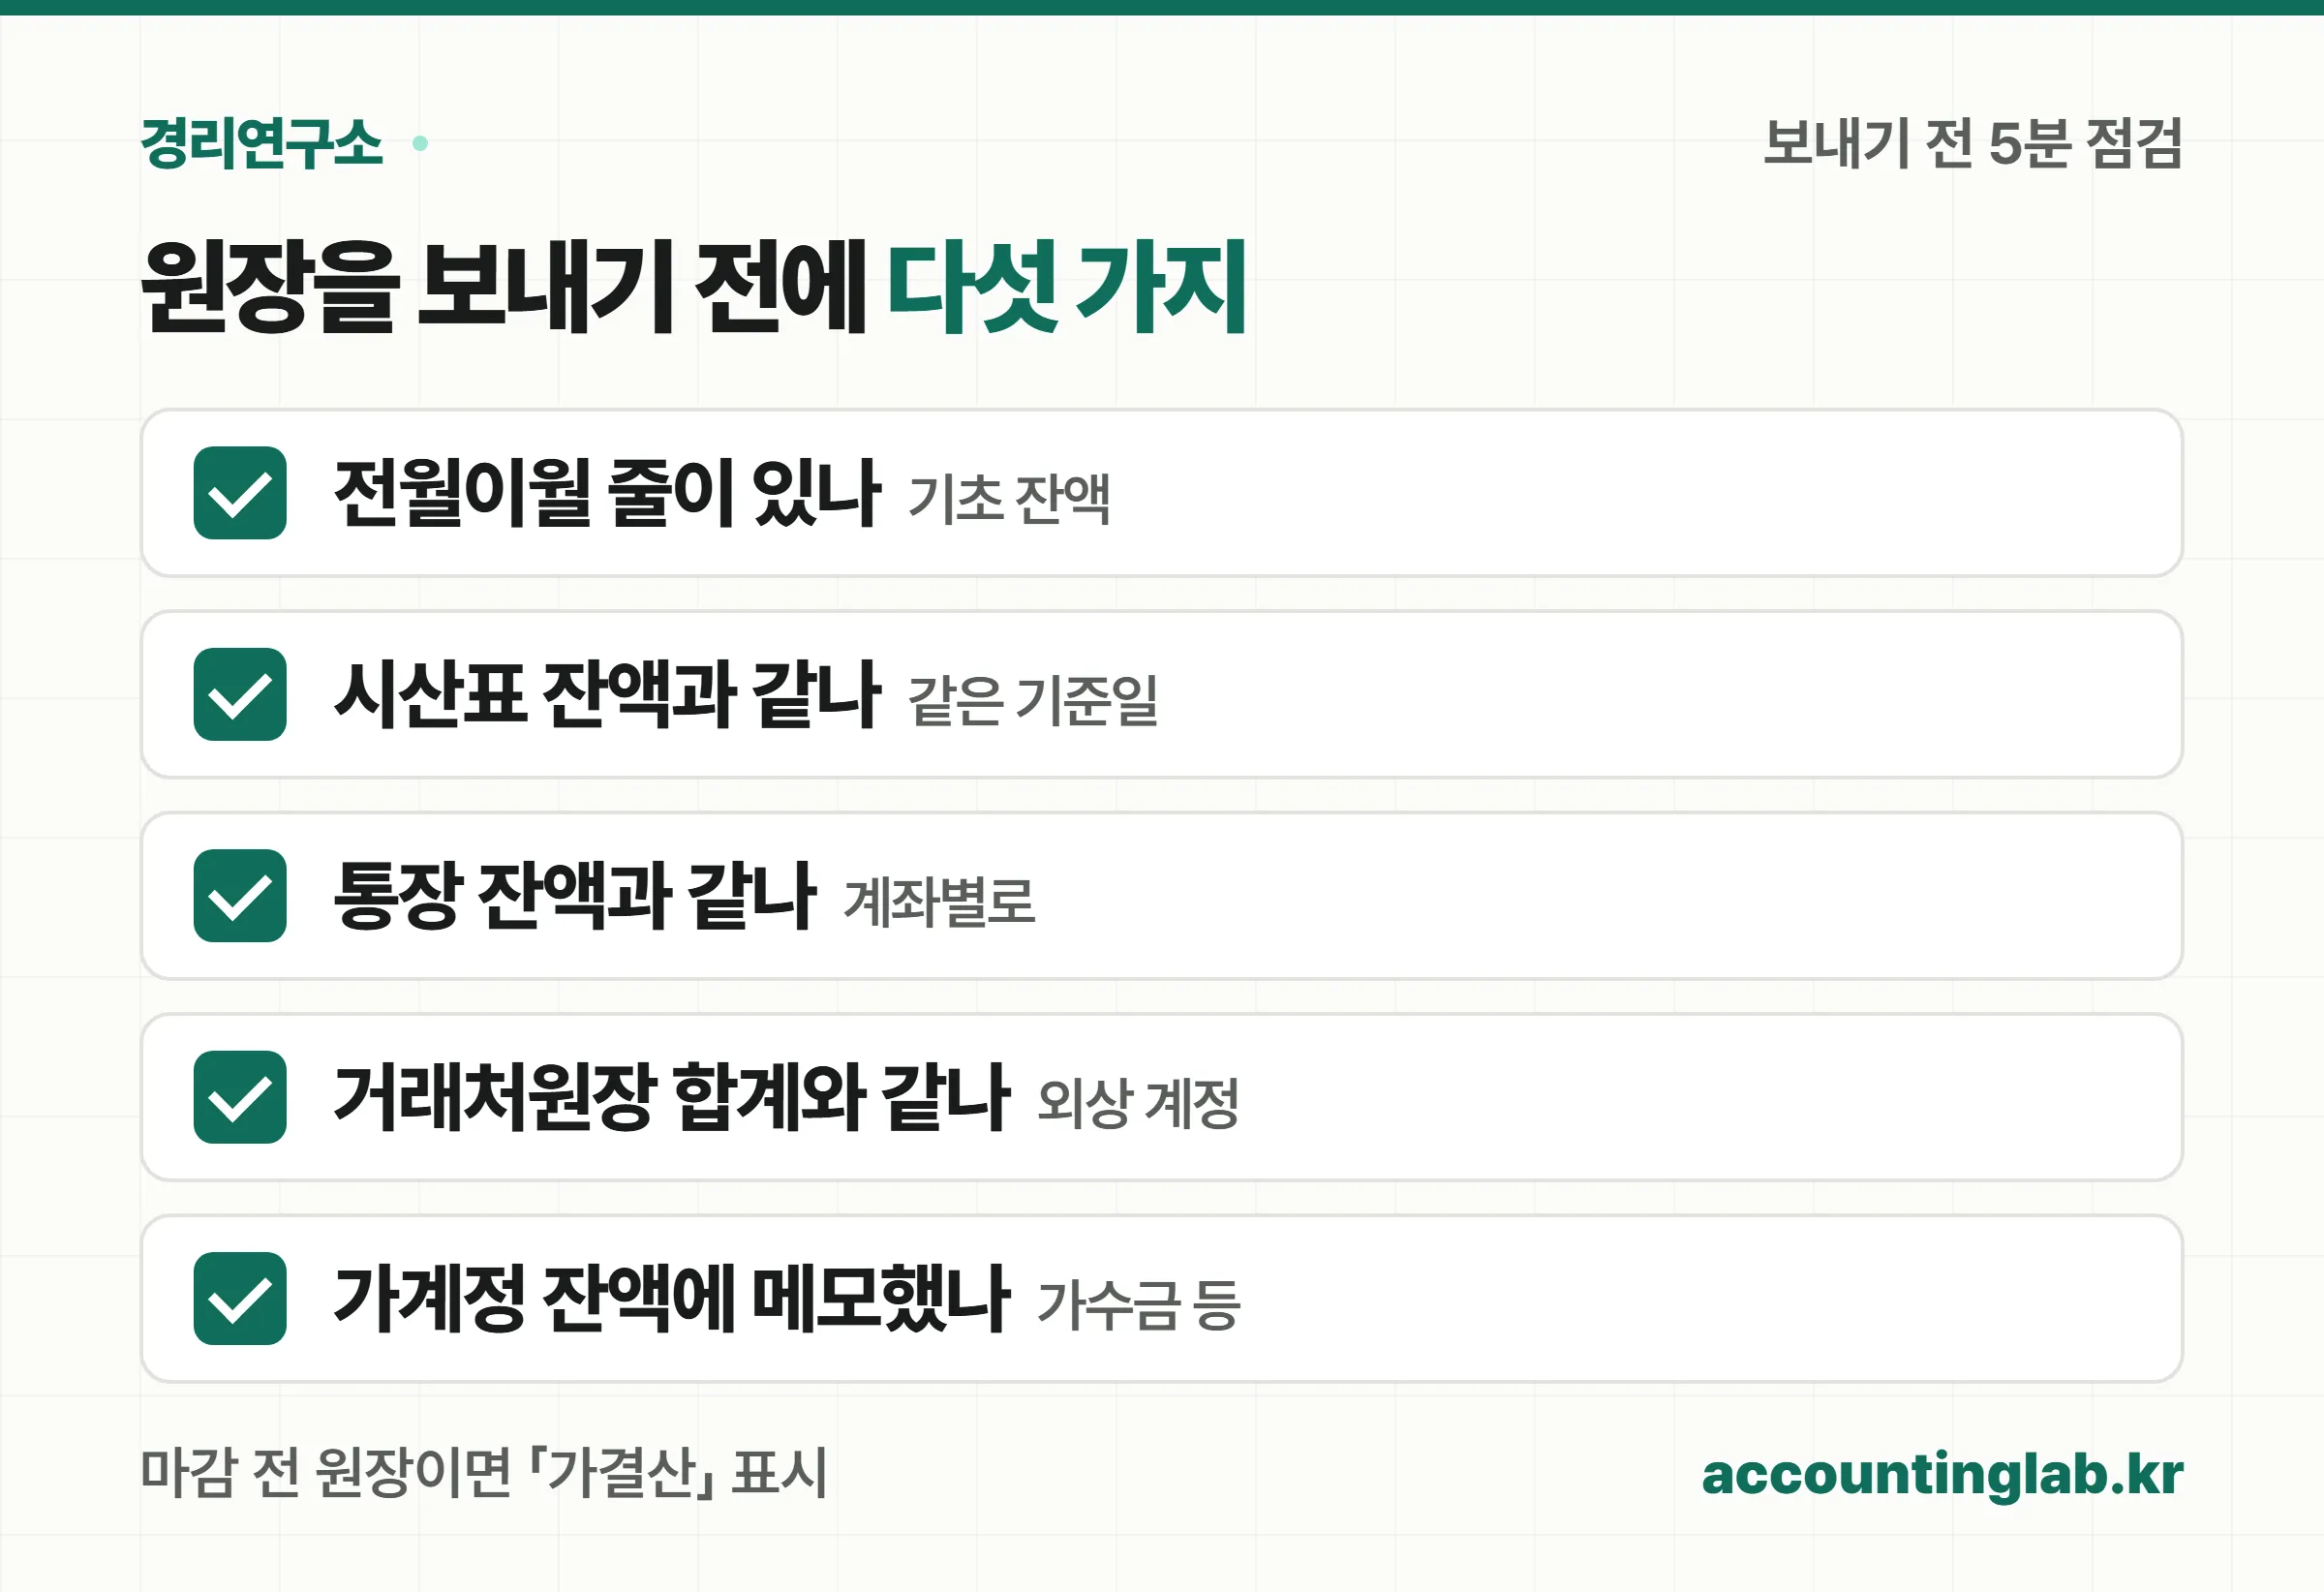
- 전월이월이 있나: 기간을 회계연도 중간부터 뽑았다면 첫 줄 전월이월(기초 잔액)이 잔액의 출발점이에요. 이 줄이 빠지면 잔액이 틀려 보여요
- 시산표와 같나: 계정별원장 기말 잔액 = 같은 기준일 합계잔액시산표 잔액
- 통장과 같나: 보통예금 원장 잔액 = 계좌별 통장 잔액(계좌가 여러 개면 계좌별로)
- 거래처원장 합계와 같나: 외상매출금·외상매입금 원장 잔액 = 거래처원장 잔액 합계
- 가계정 사유를 적었나: 가수금·가지급금처럼 임시로 둔 계정에 잔액이 남아 있으면 무엇인지 한 줄 메모를 붙여요
4번이 안 맞는 가장 흔한 이유는 입금이 어느 거래처, 어느 청구 건의 돈인지 확정되지 않은 채 쌓이는 거예요. 입금자명이 거래처명과 다를 때가 특히 그렇죠. 이런 입금이 매달 수십 건이라면 청구 건과 입금을 한 줄씩 짝지어 두는 방식으로 바꾸면 원장 마감 시간이 크게 줄어요.
마감 전에 뽑은 원장이라면 파일명이나 첫 장에 “가결산 · 10월 31일 기준”처럼 적어 두세요. 나중에 확정본과 섞이지 않아요.
원장은 몇 년 보관해야 하나요? 🗄️
회계장부는 장부를 폐쇄한 날부터 10년, 전표는 5년 보존해야 해요(상법 제33조). 세법은 장부와 증거서류를 그 거래가 속한 과세기간의 법정신고기한이 지난 날부터 5년간(역외거래 7년) 보존하게 해요(국세기본법 제85조의3 제2항).
| 근거 | 무엇을 | 기간 | 언제부터 |
|---|---|---|---|
| 상법 제33조 제1항·제2항 | 상업장부(회계장부 등)·영업 중요서류 | 10년 | 장부를 폐쇄한 날 |
| 상법 제33조 제1항 단서 | 전표와 이와 유사한 서류 | 5년 | — |
| 국세기본법 제85조의3 제2항 | 장부·증거서류 | 5년(역외거래 7년) | 해당 국세의 법정신고기한이 지난 날 |
| 법인세법 제116조 | 지출증명서류 | 5년 | 법인세 신고기한이 지난 날 |
두 법의 기간이 다르니 실무에서는 원장·시산표 같은 회계장부는 10년에 맞춰 두는 게 안전해요. 이월결손금을 공제받는 경우처럼 세법이 더 긴 보존을 요구하는 예외도 있어요(국세기본법 제26조의2 제3항).
종이로 출력해 둘 필요는 없어요. 상법(제33조 제3항)과 국세기본법(제85조의3 제3항) 모두 전산으로 작성·보존하는 방법을 인정해요. 다만 프로그램을 바꾸거나 해지할 때 예전 연도 원장을 파일로 내려받아 두지 않으면 열어 볼 방법이 사라질 수 있어요.
원장에서 자주 하는 실수는 뭔가요? ⚠️
가장 흔한 실수는 거래처를 비운 채 외상매출금 전표를 입력하는 거예요. 계정별원장 잔액은 맞는데 거래처원장 합계와 어긋나서, 결산 때 어느 거래처 돈인지 거꾸로 찾아야 해요.
- 📌 거래처 없는 외상 전표: 외상매출금·외상매입금·미수금·미지급금은 입력할 때 거래처를 꼭 붙여요
- 📌 기간을 중간부터 뽑기: 전월이월 줄 없이 보내면 받는 쪽이 잔액을 다시 묻게 돼요
- 📌 총계정원장만 보내기: 월 합계만 있어서 “이 금액이 뭔가요”라는 질문에 답할 수 없어요. 제출용은 보통 계정별원장이에요
- 📌 PDF 일부만 저장: 페이지가 많은 계정은 출력 범위가 첫 쪽에서 끊기지 않았는지 마지막 줄 잔액으로 확인해요
분개 자체가 헷갈린다면 분개 기초와 차변·대변 정리부터 보시면 원장 읽기가 훨씬 쉬워져요. 담당자가 바뀌는 시점이라면 경리 인수인계 때 받을 돈 넘기는 법도 함께 챙겨 보세요.
📎 함께 보면 좋은 글
- 합계잔액시산표 보는 법, 합계 4억원과 잔액 6,000만원 중 무엇이 받을 돈일까요? — 회계한장노트. 원장을 모아 만든 시산표에서 합계 칸과 잔액 칸을 읽는 법, 반대편에 남은 잔액을 결산 전에 점검하는 순서를 볼 수 있어요.
- 거래처원장 잔액 맞추기, 총계정원장과 다를 때 찾는 순서 — 회계한장노트. 이 글의 4번 점검(거래처원장 합계 = 원장 잔액)이 어긋났을 때 합계 → 거래처별 → 거래처 확인 순서로 차이를 좁히는 방법을 다뤄요.
청구스는 청구서 발행·입금 확인·연체 알림·회수를 한 흐름으로 자동화하는 B2B 매출채권·미수금 관리 SaaS입니다.