의제매입세액공제는 면세농산물 매입액에 업종별 공제율을 곱하고, 과세표준으로 계산한 한도에서 잘라내는 두 단계 계산이에요. 음식점을 하는 개인사업자는 8/108이고, 과세표준이 2억원 이하면 2026년 12월 31일까지 9/109를 씁니다.
“우리 식당은 세금계산서 받을 데가 거의 없는데 매입세액이 0원인 게 맞나요?” 이 질문을 받으셨다면 이 제도를 확인하셔야 해요. 쌀·고기·채소는 면세라 세금계산서가 안 나오지만, 부가세법은 그 매입에도 세금이 들어 있는 것으로 봐 줍니다. 5분이면 계산 순서가 정리돼요. 🙂
의제매입세액공제가 정확히 무엇인가요 🍚
면세농산물을 원재료로 써서 과세되는 물건이나 음식을 팔았을 때, 실제로는 없는 매입세액을 있는 것으로 보아 빼 주는 제도예요. 부가가치세법 제42조 제1항이 근거입니다.
여기서 “의제”는 실제와 다르지만 법이 그렇게 보기로 정했다는 뜻이에요. 쌀 100만원어치를 샀을 때 부가세를 한 푼도 안 냈는데, 그 안에 세금이 들어 있었던 셈 치고 일부를 돌려주는 겁니다.
왜 이런 장치가 필요할까요. 식당이 파는 음식은 과세인데 재료인 쌀·고기·채소는 면세라서, 그대로 두면 면세로 산 값에 그대로 10퍼센트가 붙는 구조가 되거든요. 그 부담을 덜어 주는 완충 장치예요.
📌 그래서 조건이 하나 붙습니다. 산 것을 원재료로 써서 만들어 팔아야 해요. 사 온 그대로 되파는 도매·소매는 대상이 아닙니다.
우리 회사도 받을 수 있나요 ✅
네 가지를 모두 만족해야 해요. 하나라도 어긋나면 공제가 안 됩니다.
| 조건 | 내용 | 근거 |
|---|---|---|
| 1. 면세로 샀을 것 | 부가세를 면제받아 공급받거나 수입한 농·축·수·임산물 | 법 제42조 제1항, 제26조 제1항 제1호·제27조 제1호 |
| 2. 원재료로 썼을 것 | 그것을 원재료로 제조·가공한 재화 또는 창출한 용역 | 법 제42조 제1항 |
| 3. 판 것이 과세일 것 | 그 재화·용역의 공급에 부가가치세가 과세될 것 | 법 제42조 제1항 |
| 4. 면세포기가 아닐 것 | 면세를 포기하고 영세율을 적용받는 경우는 제외 | 법 제42조 제1항 괄호 |
“면세농산물등”의 범위는 생각보다 넓어요. 시행령 제84조 제1항이 원물뿐 아니라 탈곡·정미·정육·건조·냉동·염장·포장 같은 1차 가공을 거친 것, 그리고 소금까지 넣어 두었습니다.
시행령 제34조 제2항이 정한 김치·두부 같은 단순 가공식료품 도 포함돼요. 미가공식료품을 단순히 섞은 것, 1차 가공에서 필수적으로 나오는 부산물도 마찬가지입니다.
⚠️ 간이과세자는 대상이 아니에요. 부가가치세법 제63조 제3항 제2호가 삭제되면서 2021년 7월 1일부터 없어졌습니다(법률 제17653호 부칙 제1조). 지금 간이과세자가 받는 건 세금계산서등을 받은 공급대가의 0.5퍼센트 공제예요. 간이과세자 판정 기준은 간이과세자 세금계산서 규정에 정리해 두었어요.
공제율은 어떻게 고르나요 🧮
업종과 사업자 형태에 따라 일곱 갈래로 갈립니다. 부가가치세법 제42조 제1항의 표가 그대로 기준이에요.
| 업종 | 구분 | 공제율 |
|---|---|---|
| 음식점업 | 개별소비세법 제1조 제4항의 과세유흥장소 경영자 | 2/102 |
| 음식점업 | 그 밖의 음식점을 경영하는 개인사업자 | 8/108 (과세표준 2억원 이하는 2026년 12월 31일까지 9/109) |
| 음식점업 | 위 둘 외의 사업자(법인 등) | 6/106 |
| 제조업 | 과자점업·도정업·제분업, 떡류 제조업 중 떡방앗간을 경영하는 개인사업자 | 6/106 |
| 제조업 | 그 밖의 제조업 중 조세특례제한법 제6조 제1항의 중소기업 및 개인사업자 | 4/104 |
| 제조업 | 위 둘 외의 사업자 | 2/102 |
| 그 밖의 사업 | 음식점업·제조업이 아닌 사업 | 2/102 |
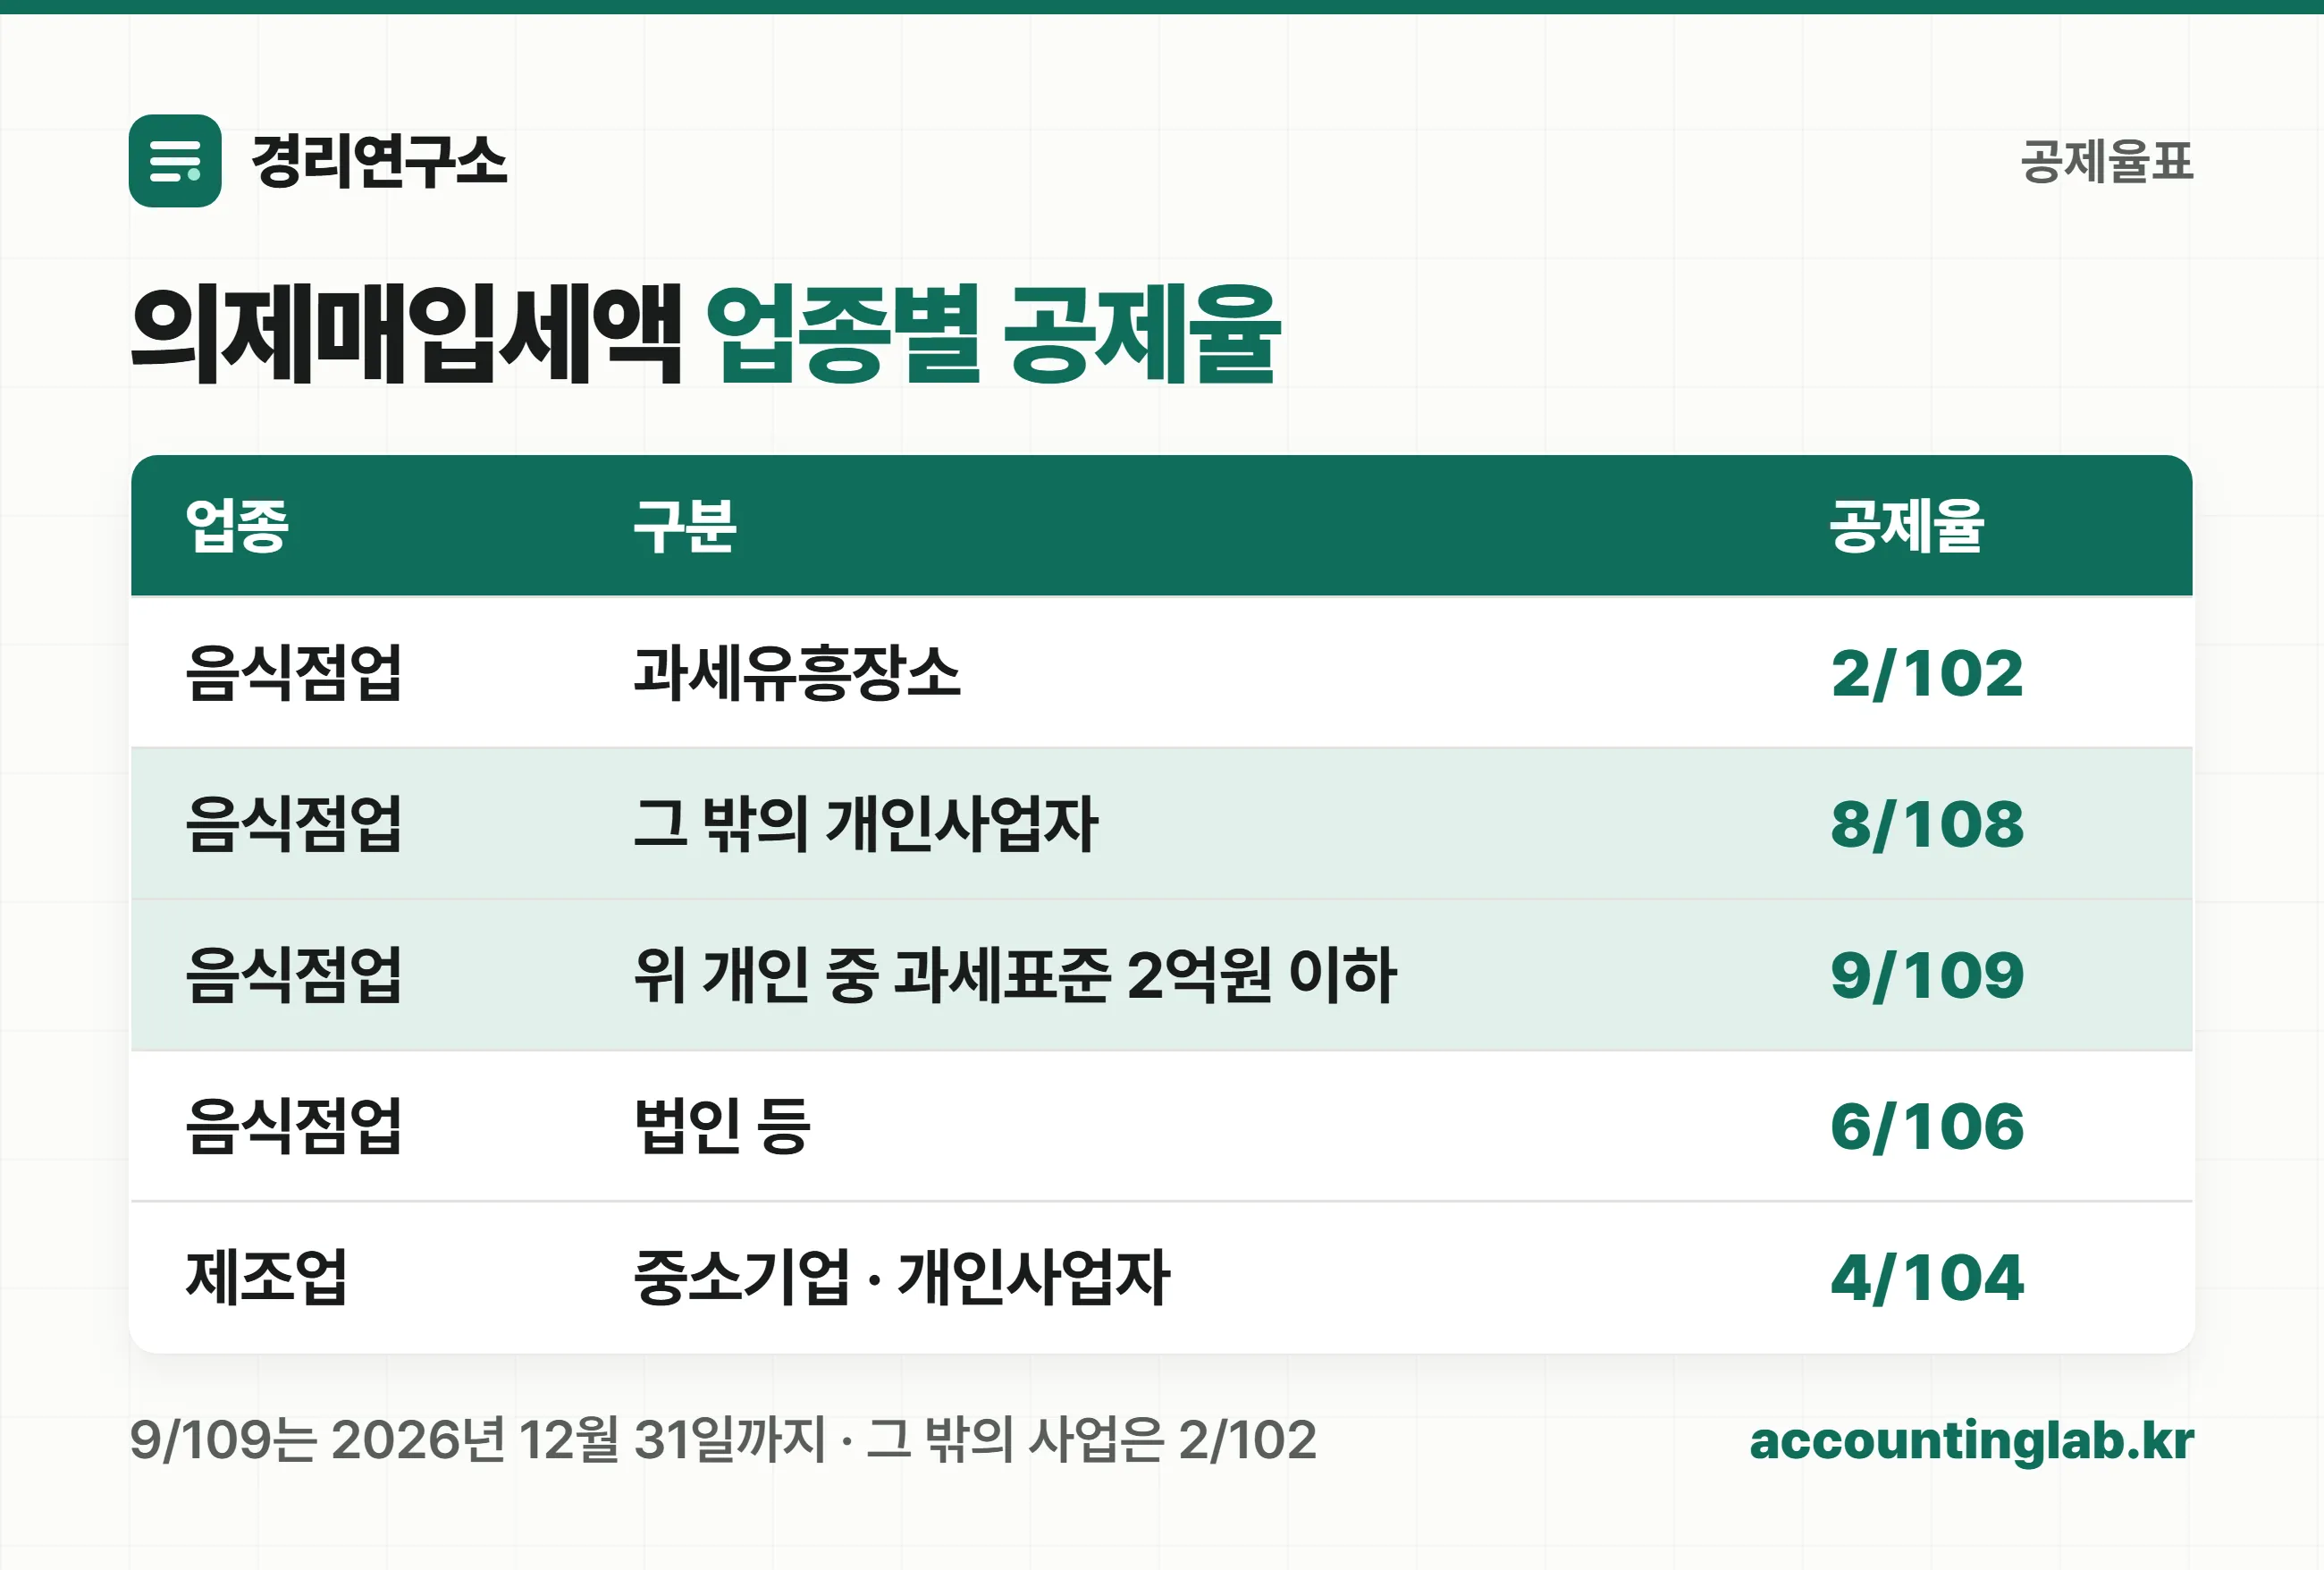
여기서 두 가지를 짚고 갈게요.
과세유흥장소는 2/102 입니다. 유흥주점, 외국인전용 유흥음식점, 그 밖에 이와 유사한 장소를 말해요(개별소비세법 제1조 제4항). 같은 음식점업이어도 공제율이 네 배 넘게 차이 납니다.
9/109는 개인사업자만, 그것도 2026년 12월 31일까지 예요. 법인이 운영하는 식당은 규모와 상관없이 6/106입니다.
그럼 곱하기만 하면 끝일까요. 아니에요. 여기서 한도가 한 번 더 자릅니다.
한도율이 2026년부터 줄어드나요 🔴
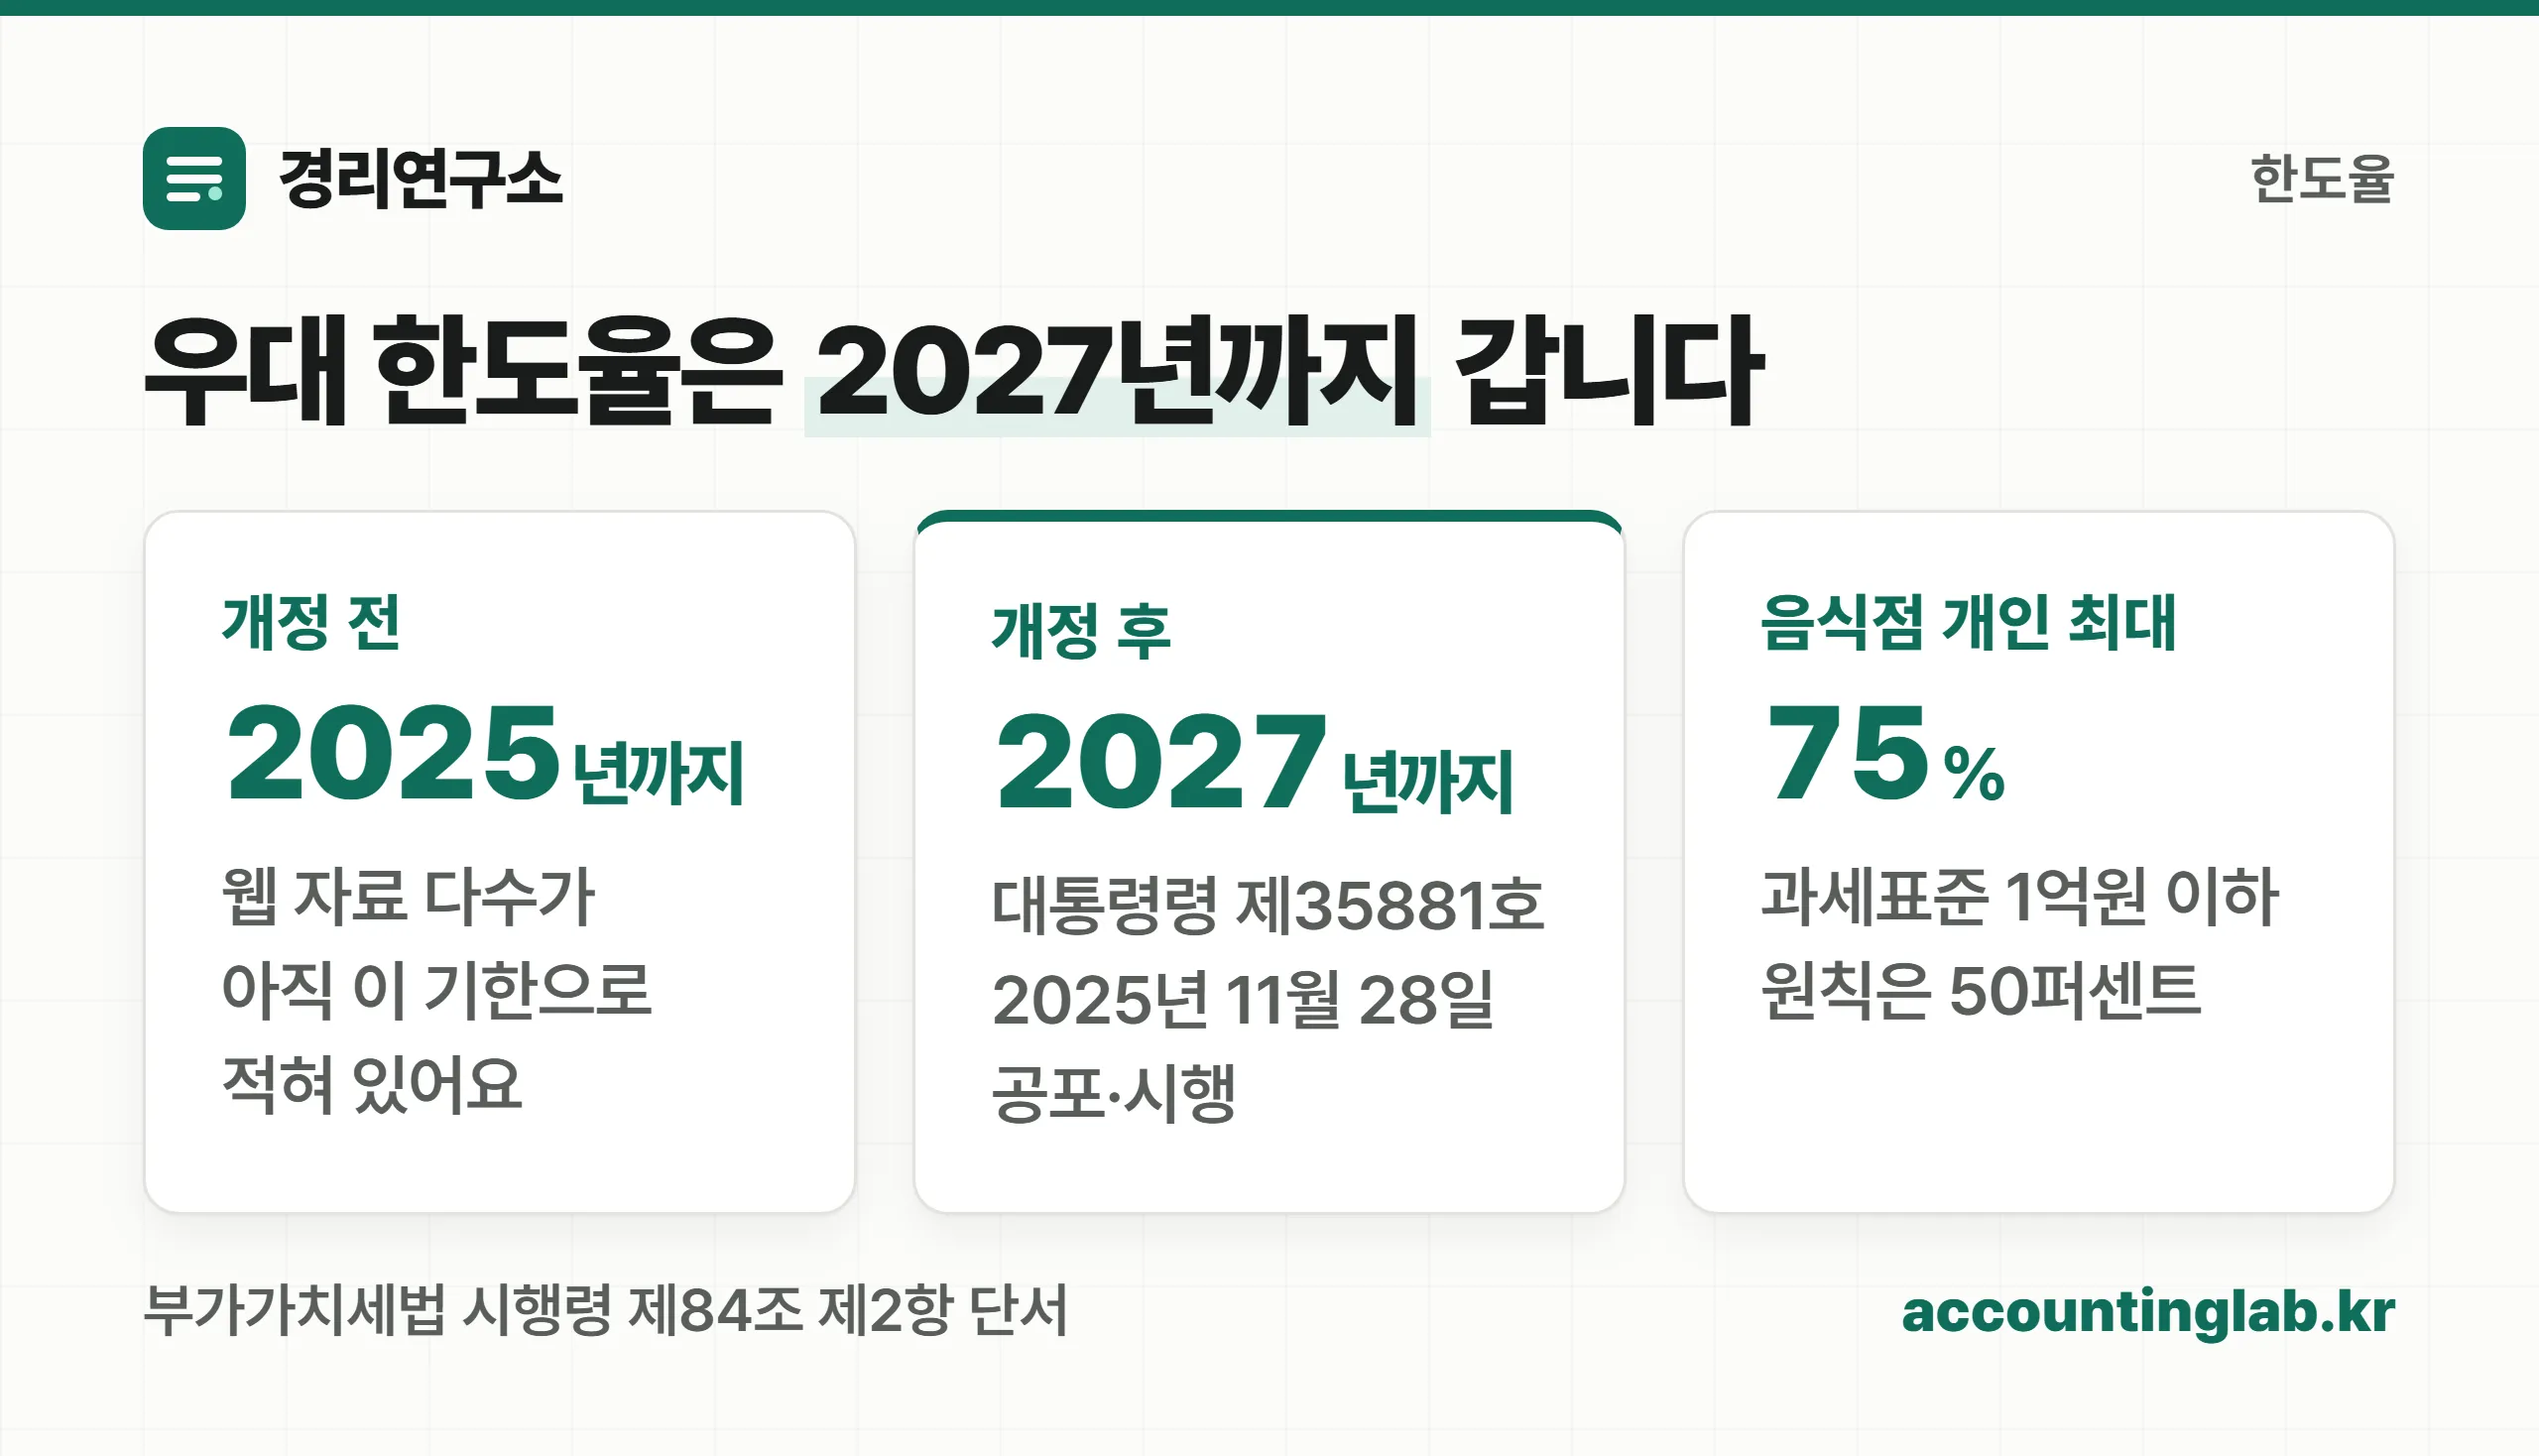
줄지 않습니다. 2025년 11월 28일 대통령령 제35881호 가 우대 한도율의 적용기한을 2025년 12월 31일에서 2027년 12월 31일로 바꿨어요. 이 개정령은 공포한 날부터 시행됐습니다.
이 부분을 따로 짚는 이유가 있어요. 검색해서 나오는 자료 상당수가 “2025년까지 특례, 2026년부터 축소” 라고 적어 두었거든요. 개정 전 조문을 그대로 옮긴 것이고, 지금은 맞지 않는 설명입니다.
| 구분 | 원칙(영 제84조 제2항 본문) | 2027년 12월 31일까지 우대(같은 항 단서) |
|---|---|---|
| 법인사업자 | 30% | 50% |
| 음식점업 개인 — 과세표준 1억원 이하 | 50% | 75% |
| 음식점업 개인 — 1억원 초과 2억원 이하 | 50% | 70% |
| 음식점업 개인 — 2억원 초과 | 40% | 60% |
| 그 밖의 개인 — 과세표준 2억원 이하 | 50% | 65% |
| 그 밖의 개인 — 과세표준 2억원 초과 | 40% | 55% |
조문을 읽을 때 걸리는 지점이 하나 더 있어요. 본문과 단서의 문장 구조가 다릅니다.
- 본문은 법 제42조 제1항의 괄호를 받아 “면세농산물등의 가액”의 한도 를 정해요. 매입액을 자르는 방식이에요.
- 단서는 “매입세액으로서 공제할 수 있는 금액의 한도” 를 정하면서, 각 호마다 “그 금액에 공제율을 곱한 금액”이라고 적습니다. 세액을 자르는 방식이에요.
계산 결과는 같아요. 매입액 한도에 공제율을 곱한 값이 곧 세액 한도니까요. 다만 신고서에 숫자를 적을 때 무엇이 잘렸는지 를 설명하려면 이 차이를 알고 있어야 합니다.
📌 여기서 말하는 과세표준은 회사 전체 매출이 아니라 그 과세기간에 면세농산물등과 관련해 공급한 과세표준 이에요. 식당처럼 매출 전부가 음식이면 사실상 같습니다.
실제로 계산해 볼게요 🍳
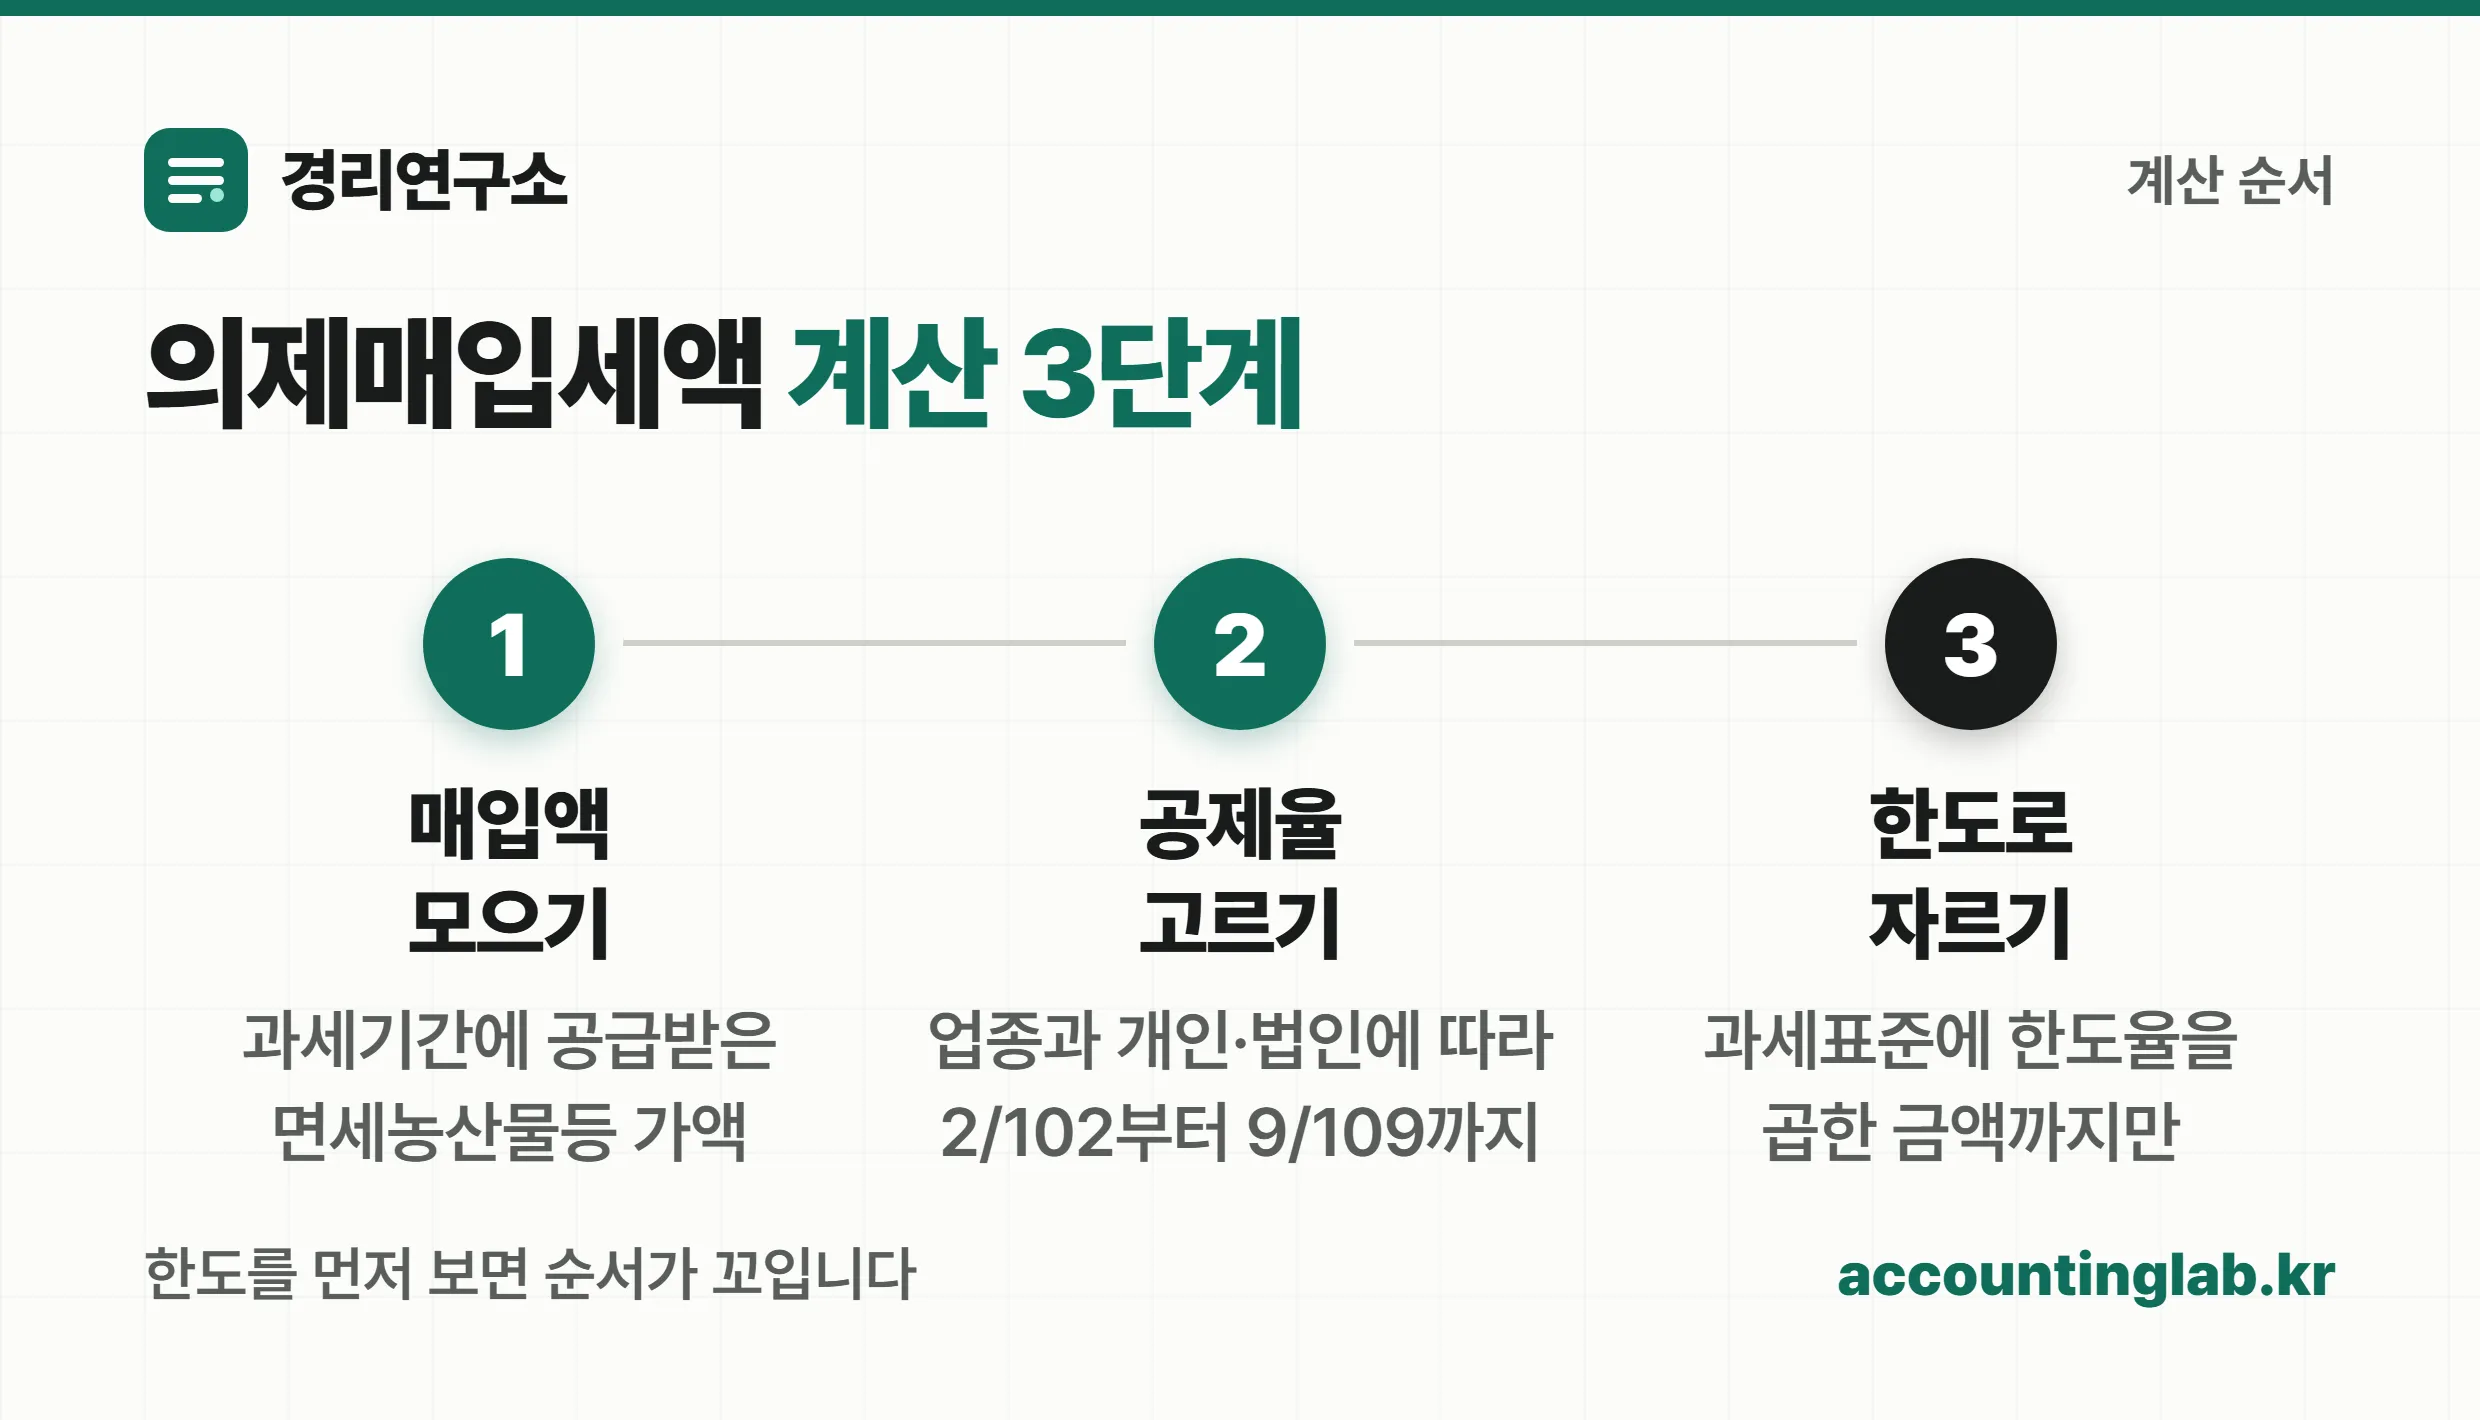
세 단계로 갑니다. ① 매입액을 모으고 ② 공제율을 고르고 ③ 한도로 자릅니다.
예시 1 — 한도에 걸리지 않는 경우
개인이 운영하는 한식당의 2026년 제1기(1~6월) 실적이라고 해 볼게요. 아래 숫자는 설명을 위해 만든 가상의 사례예요.
- 면세농산물등과 관련한 과세표준: 1억 2,000만원
- 면세농산물 매입액: 5,000만원
① 공제율 — 음식점업 개인사업자이고 과세표준이 2억원 이하니까 9/109 예요.
② 한도 — 과세표준이 1억원 초과 2억원 이하 구간이라 70퍼센트 입니다. 1억 2,000만원 × 70% = 8,400만원.
③ 비교 — 매입액 5,000만원이 한도 8,400만원보다 작아요. 자를 게 없습니다.
④ 공제세액 = 5,000만원 × 9 ÷ 109 = 4,128,440원 (원 미만 버림)
예시 2 — 한도에 걸리는 경우
같은 식당인데 매출이 줄고 재료값이 올랐다고 해 볼게요.
- 과세표준: 9,000만원
- 면세농산물 매입액: 8,000만원
① 공제율 — 여전히 9/109입니다.
② 한도 — 과세표준이 1억원 이하 구간이라 75퍼센트. 9,000만원 × 75% = 6,750만원.
③ 비교 — 매입액 8,000만원이 한도를 넘어요. 6,750만원까지만 인정됩니다.
④ 공제세액 = 6,750만원 × 9 ÷ 109 = 5,573,394원
한도가 없었다면 8,000만원 × 9 ÷ 109 = 6,605,504원이었을 거예요. 1,032,110원 차이 가 납니다.
예시 3 — 법인 식품제조업
이번엔 우대 한도율의 값어치를 눈으로 보실 차례예요.
- 조세특례제한법상 중소기업인 법인 식품제조업
- 과세표준 5억원, 면세농산물 매입액 2억원
① 공제율 — 제조업 중 중소기업이니 4/104 입니다.
② 한도 — 법인은 50퍼센트(2027년 12월 31일까지). 5억원 × 50% = 2억 5,000만원.
③ 비교 — 매입액 2억원이 한도 안에 들어옵니다.
④ 공제세액 = 2억원 × 4 ÷ 104 = 7,692,307원
만약 우대가 2025년 말로 끝났다면 어땠을까요. 법인의 원칙 한도율은 30퍼센트라서 한도가 1억 5,000만원으로 줄어요. 매입액 2억원이 잘려서 공제세액은 1억 5,000만원 × 4 ÷ 104 = 5,769,230원. 한 과세기간에 1,923,077원 을 덜 받게 됩니다.
💰 참고로 최종 납부할 세액에서는 10원 미만 끝수를 계산하지 않아요(국고금 관리법 제47조 제1항). 신고서 항목별 금액은 원 단위로 적고, 마지막 납부세액에서 끝수가 정리됩니다.
이 공제세액은 부가세 신고서에서 매입세액 쪽에 더해집니다. 납부세액이 만들어지는 전체 구조는 부가세 계산 방법에서 확인하실 수 있어요.
제조업은 왜 연말에 한 번 더 정산하나요 📅
수확기에 매입이 몰리는 업종을 위한 장치예요. 시행령 제84조 제3항이 1년치를 합쳐서 다시 계산할 수 있게 열어 두었습니다.
김치·젓갈·건조식품처럼 가을에 원물을 몰아서 사는 제조업을 떠올려 보세요. 매입이 제2기에 쏠리면 제2기 한도에 걸려 잘리고, 제1기에는 한도가 남아도 쓸 매입이 없어요. 반기로 끊어서 계산하기 때문에 생기는 손해 입니다.
두 요건을 모두 갖추면 이 손해를 펼 수 있어요.
| 요건 | 내용 |
|---|---|
| 1. 매입 쏠림 | 제1기에 공급받은 면세농산물등 가액 ÷ 그 해 전체 가액이 75퍼센트 이상이거나 25퍼센트 미만 일 것 |
| 2. 업종 계속 | 그 해 1월 1일부터 12월 31일까지 계속 제조업을 영위 했을 것 |
방법은 이렇습니다. 제2기 확정신고를 할 때 1년치 매입액 × 공제율 을 구하고, 거기서 제1기에 이미 공제받은 금액을 뺀 금액을 매입세액으로 공제해요.
연간 한도는 별도로 붙습니다. 과세표준 합계액의 30퍼센트가 원칙이고, 2027년 12월 31일까지는 개인은 4억원 이하 65퍼센트·4억원 초과 55퍼센트, 법인은 50퍼센트 예요.
✅ 요건의 “75퍼센트 이상 또는 25퍼센트 미만”은 한쪽으로 쏠렸을 때만 열어 주겠다는 뜻이에요. 반반씩 고르게 사는 곳은 대상이 아닙니다.
어떤 서류를 내야 하나요 📄
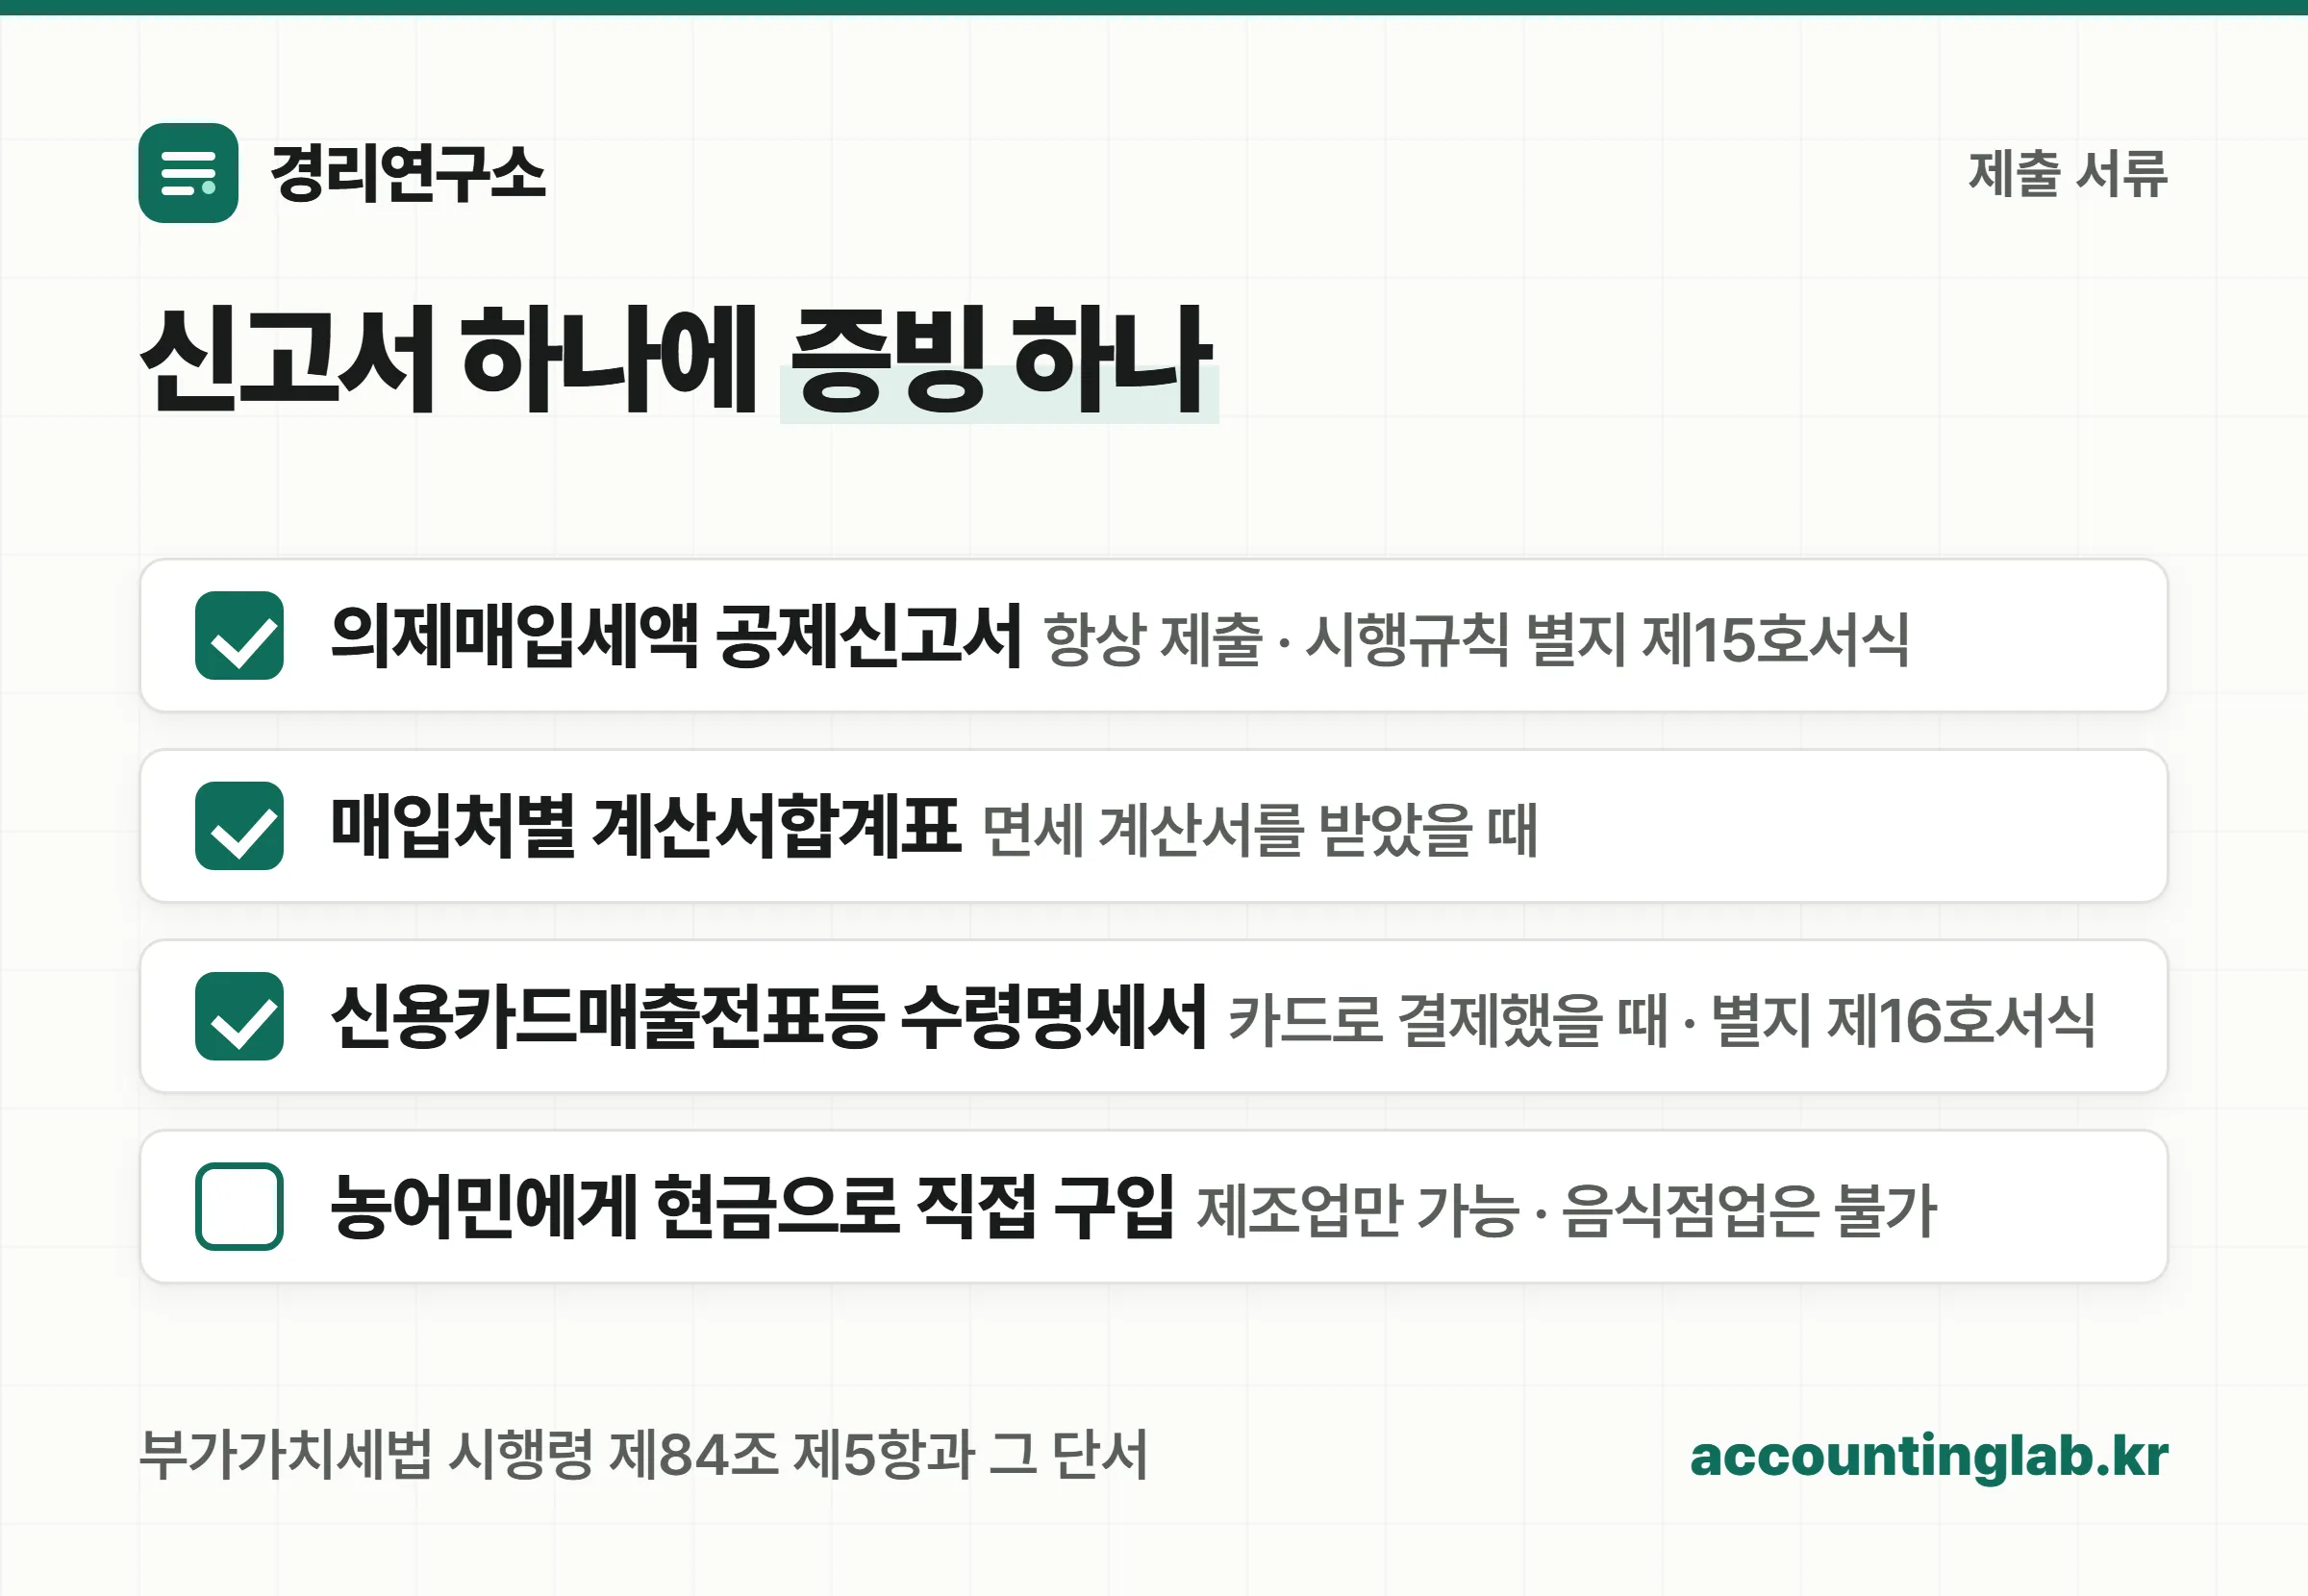
의제매입세액 공제신고서 는 항상 내고, 여기에 매입 사실을 증명하는 서류를 하나 붙입니다. 시행령 제84조 제5항이 정한 구조예요.
| 구분 | 서류 | 서식 |
|---|---|---|
| 항상 | 의제매입세액 공제신고서 | 시행규칙 별지 제15호서식 |
| 택일 ① | 매입처별 계산서합계표 | 소득세법 제163조·법인세법 제121조 |
| 택일 ② | 신용카드매출전표등 수령명세서 | 시행규칙 별지 제16호서식(1) |
| 택일 ③ | 매입자발행계산서합계표 | 소득세법 시행령 제212조의4·법인세법 시행령 제164조의2 |
여기에 실무에서 가장 많이 걸리는 함정이 하나 있어요.
수입한 면세농산물은 매입가액을 관세의 과세가격 으로 잡아요(시행규칙 제56조 제1항). 인보이스 금액이 아니라 관세 신고 때 쓴 과세가격입니다.
과세사업과 면세사업을 함께 하면 시행령 제81조를 준용해 안분합니다(시행규칙 제56조 제4항). 다만 면세공급가액 비율이 5퍼센트 미만이거나 공통매입세액이 5만원 미만이면 안분하지 않고 전액 공제해요(영 제81조 제2항). 5퍼센트 미만이어도 공통매입세액이 500만원 이상이면 이 예외에서 빠집니다.
신고할 때 빠뜨렸으면 그걸로 끝인가요 🔁
끝이 아니에요. 시행령 제84조 제7항이 제74조와 제75조를 준용 하도록 정해 두었습니다. 제74조는 합계표나 수령명세서를 제때 못 냈을 때 살려 주는 조항이에요.
| 살아나는 경우 | 함께 내야 하는 것 | 근거 |
|---|---|---|
| 과소신고를 바로잡을 때 | 과세표준수정신고서 | 영 제74조 제1호 |
| 더 낸 세금을 돌려받을 때 | 경정청구서(경정기관이 경정) | 영 제74조 제2호 |
| 신고 자체를 안 했을 때 | 기한후과세표준신고서(세무서장이 결정) | 영 제74조 제3호 |
| 세무서가 경정할 때 | 경정기관 확인을 거쳐 제출 | 영 제74조 제5호 |
부가세 경정청구는 법정신고기한이 지난 뒤 5년 안에 하면 되고, 세무서는 청구를 받은 날부터 2개월 안에 통지해야 해요. 절차는 홈택스 경정청구 방법에 단계별로 적어 두었습니다.
⚠️ 다만 서류가 애초에 없으면 이 길도 못 씁니다. 위에서 본 현금 매입이 그런 경우예요. 살릴 수 있는 건 “있는데 안 낸 것”이지 “없는 것”이 아닙니다.
받을 돈도 사정이 비슷해요. 청구 기록이 남아 있어야 나중에 무엇을 못 받았는지 셀 수 있습니다. 거래처별 청구와 입금이 한 화면에서 맞춰지는 구조가 필요하다면 청구스가 청구부터 입금 확인까지 어떻게 잇는지 한 번 보셔도 좋아요.
공제받고 나서 조심할 것이 있나요 ⚠️
세 가지예요. 받는 것보다 받은 뒤에 토해내는 것 이 더 아픕니다.
첫째, 그대로 팔면 추징입니다. 공제받은 면세농산물등을 원재료로 쓰지 않고 그대로 양도·인도하거나, 면세되는 재화·용역을 공급하는 사업에 쓰거나, 그 밖의 목적으로 사용·소비하면 공제한 금액을 납부세액에 더하거나 환급세액에서 빼야 해요(영 제84조 제4항).
둘째, 면세포기 후 영세율은 제외예요. 법 제42조 제1항 괄호가 “제28조에 따라 면세를 포기하고 영세율을 적용받는 경우는 제외한다”고 못 박아 두었습니다.
셋째, 신고서에 적어야 공제입니다. 장부에 계산해 두는 것만으로는 아무 일도 일어나지 않아요. 법 제42조 제2항이 제48조·제49조에 따른 신고와 함께 서류를 내라고 정합니다. 신고 일정은 부가가치세 신고기간·방법에서 확인하세요.
2027년 이후는 어떻게 되나요 🗓
지금 확정된 것과 아직 정부안인 것을 나눠서 보셔야 해요.
| 항목 | 지금 조문 | 상태 |
|---|---|---|
| 우대 한도율(50~75%) | 2027년 12월 31일까지 | 확정. 대통령령 제35881호로 개정·시행됨 |
| 음식점 개인 9/109 | 2026년 12월 31일까지 | 법 제42조 제1항 표에 그대로 |
| 9/109를 2028년까지 연장 | — | 정부안. 2026년 세제개편안에 담겼고 국회 의결 전이에요 |
재정경제부가 2026년 8월 3일 발표한 2026년 세제개편안에는 음식점업 의제매입세액 우대공제율(연 매출 4억원 이하, 8/108 → 9/109)의 적용기한을 2년 연장하는 안이 들어 있어요. 2026년 9월 9일 현재 국회를 통과하지 않았습니다. 확정 전까지 조문은 2026년 12월 31일까지입니다.
📌 2026년 제2기 확정신고(2027년 1월 25일까지)에는 2026년 중에 공급받은 분이 들어가니 9/109가 그대로 적용돼요. 달라질 수 있는 건 2027년 1월 이후 매입분입니다.
📎 다른 매체에서 함께 보면 좋은 글
- 택스노트 — 부가가치세 기한후신고, 매입세액은 살릴 수 있나요 이 글은 의제매입세액을 되살리는 근거 조문까지만 다뤘어요. 신고 자체를 놓친 상태에서 기한후신고를 어떻게 하고 무신고가산세가 얼마나 감면되는지는 저 글이 단계별로 정리해 두었습니다.
출처
- 국가법령정보센터 — 부가가치세법 제42조(면세농산물등 의제매입세액 공제특례), 업종별 공제율 표
- 국가법령정보센터 — 부가가치세법 시행령 제84조(의제매입세액 계산), 제2항 한도·제3항 연간 정산·제5항 제출서류
- 국가법령정보센터 — 부가가치세법 시행규칙 제56조, 공제신고서 별지 제15호·수령명세서 별지 제16호서식(1)
- 국가법령정보센터 — 부가가치세법 시행령 제34조(면세하는 미가공식료품 등의 범위)
- 국가법령정보센터 — 부가가치세법 제63조(간이과세자의 과세표준과 세액), 제3항 제2호 삭제
- 국가법령정보센터 — 부가가치세법 시행령 제74조(합계표를 제출하지 아니한 경우 등에 대한 매입세액 공제)
- 국가법령정보센터 — 부가가치세법 시행령 제·개정이유(대통령령 제35881호, 2025.11.28 공포·시행)
- 국가법령정보센터 — 국고금 관리법 제47조(국고금의 끝수 계산)
- 재정경제부 — 2026년 세제개편안 정부안 확정(음식점업 의제매입세액 우대공제율 적용기한 연장안)