거래처가 서른 곳을 넘어가면 월초 통장 정리가 숨은그림찾기가 되죠. “대표님 개인 이름으로 들어온 110만원이 어느 회사 건인지” 찾다 보면 오전이 갑니다. 😮💨 그래서 “거래처마다 계좌번호를 따로 주면 되지 않을까” 하고 법인 가상계좌를 알아보게 돼요.
결론부터 말하면 법인 가상계좌는 은행 직접 계약, PG(결제대행사) 가맹, 청구 관리 도구 연동 세 갈래로 만들어요. 매달 같은 거래처에 청구한다면 번호가 바뀌지 않는 고정형이 대사에 유리하고, 경로마다 비용 구조·돈이 들어오는 길·분개가 다릅니다.
법인 가상계좌는 어디서 만들 수 있나요 🏦
은행, PG, 청구 관리 도구 세 곳에서 만들 수 있어요. 셋 다 “고객마다 다른 계좌번호를 주고, 들어온 돈은 회사 계좌로 모은다”는 원리는 같습니다. 다른 점은 누구와 계약하고, 입금 소식을 어떻게 받고, 돈이 어떤 길로 들어오느냐예요.
가상계좌(실제 통장 없이 번호만 있는 입금 전용 계좌)로 들어온 돈은 회사의 모계좌(실제로 돈이 모이는 법인 통장)로 옮겨집니다. 하나은행 기업 안내도 “수납대금이 개별 가상계좌에 입금되면 실시간 또는 지정된 시각에 모계좌로 자동 이체”한다고 설명해요.
| 비교 | 은행 직접 계약 | PG 가상계좌 | 청구 도구 연동(청구스) |
|---|---|---|---|
| 계약 상대 | 거래 은행 | 전자지급결제대행사(PG) | 청구 도구 회사 → 연동 진행 |
| 번호 방식 | 계약에 따라 고객별 부여 | 일반형(주문마다)·고정형 | 고객×사업자마다 고정 |
| 입금 소식 | 전용선·VAN으로 회사 전산에 전송 | 웹훅(자동 알림)·가맹점 관리자 | 청구 건에 자동 결제 처리(설정) |
| 청구서와 연결 | 회사 ERP가 직접 매칭 | 주문·결제 시스템과 연결 | 청구서에 번호가 자동 기재 |
| 공개 비용 예 | SC제일은행: 채번 100원·입금 500원 | 청구스 가이드 PG 안내: 입금 200원(VAT 별도) | 이용료 별도(베이직 연 36만원, VAT 별도) · 연동 조건은 신청 때 안내 |
표의 수수료는 공개된 예시 하나씩이에요. 은행은 대부분 기업 규모와 거래량에 따라 개별 협의하고, PG도 계약 조건이 다릅니다. 그럼 번호 방식부터 골라 볼게요.
가상계좌 일반형과 고정형, 경리에게는 무엇이 다른가요 🔢
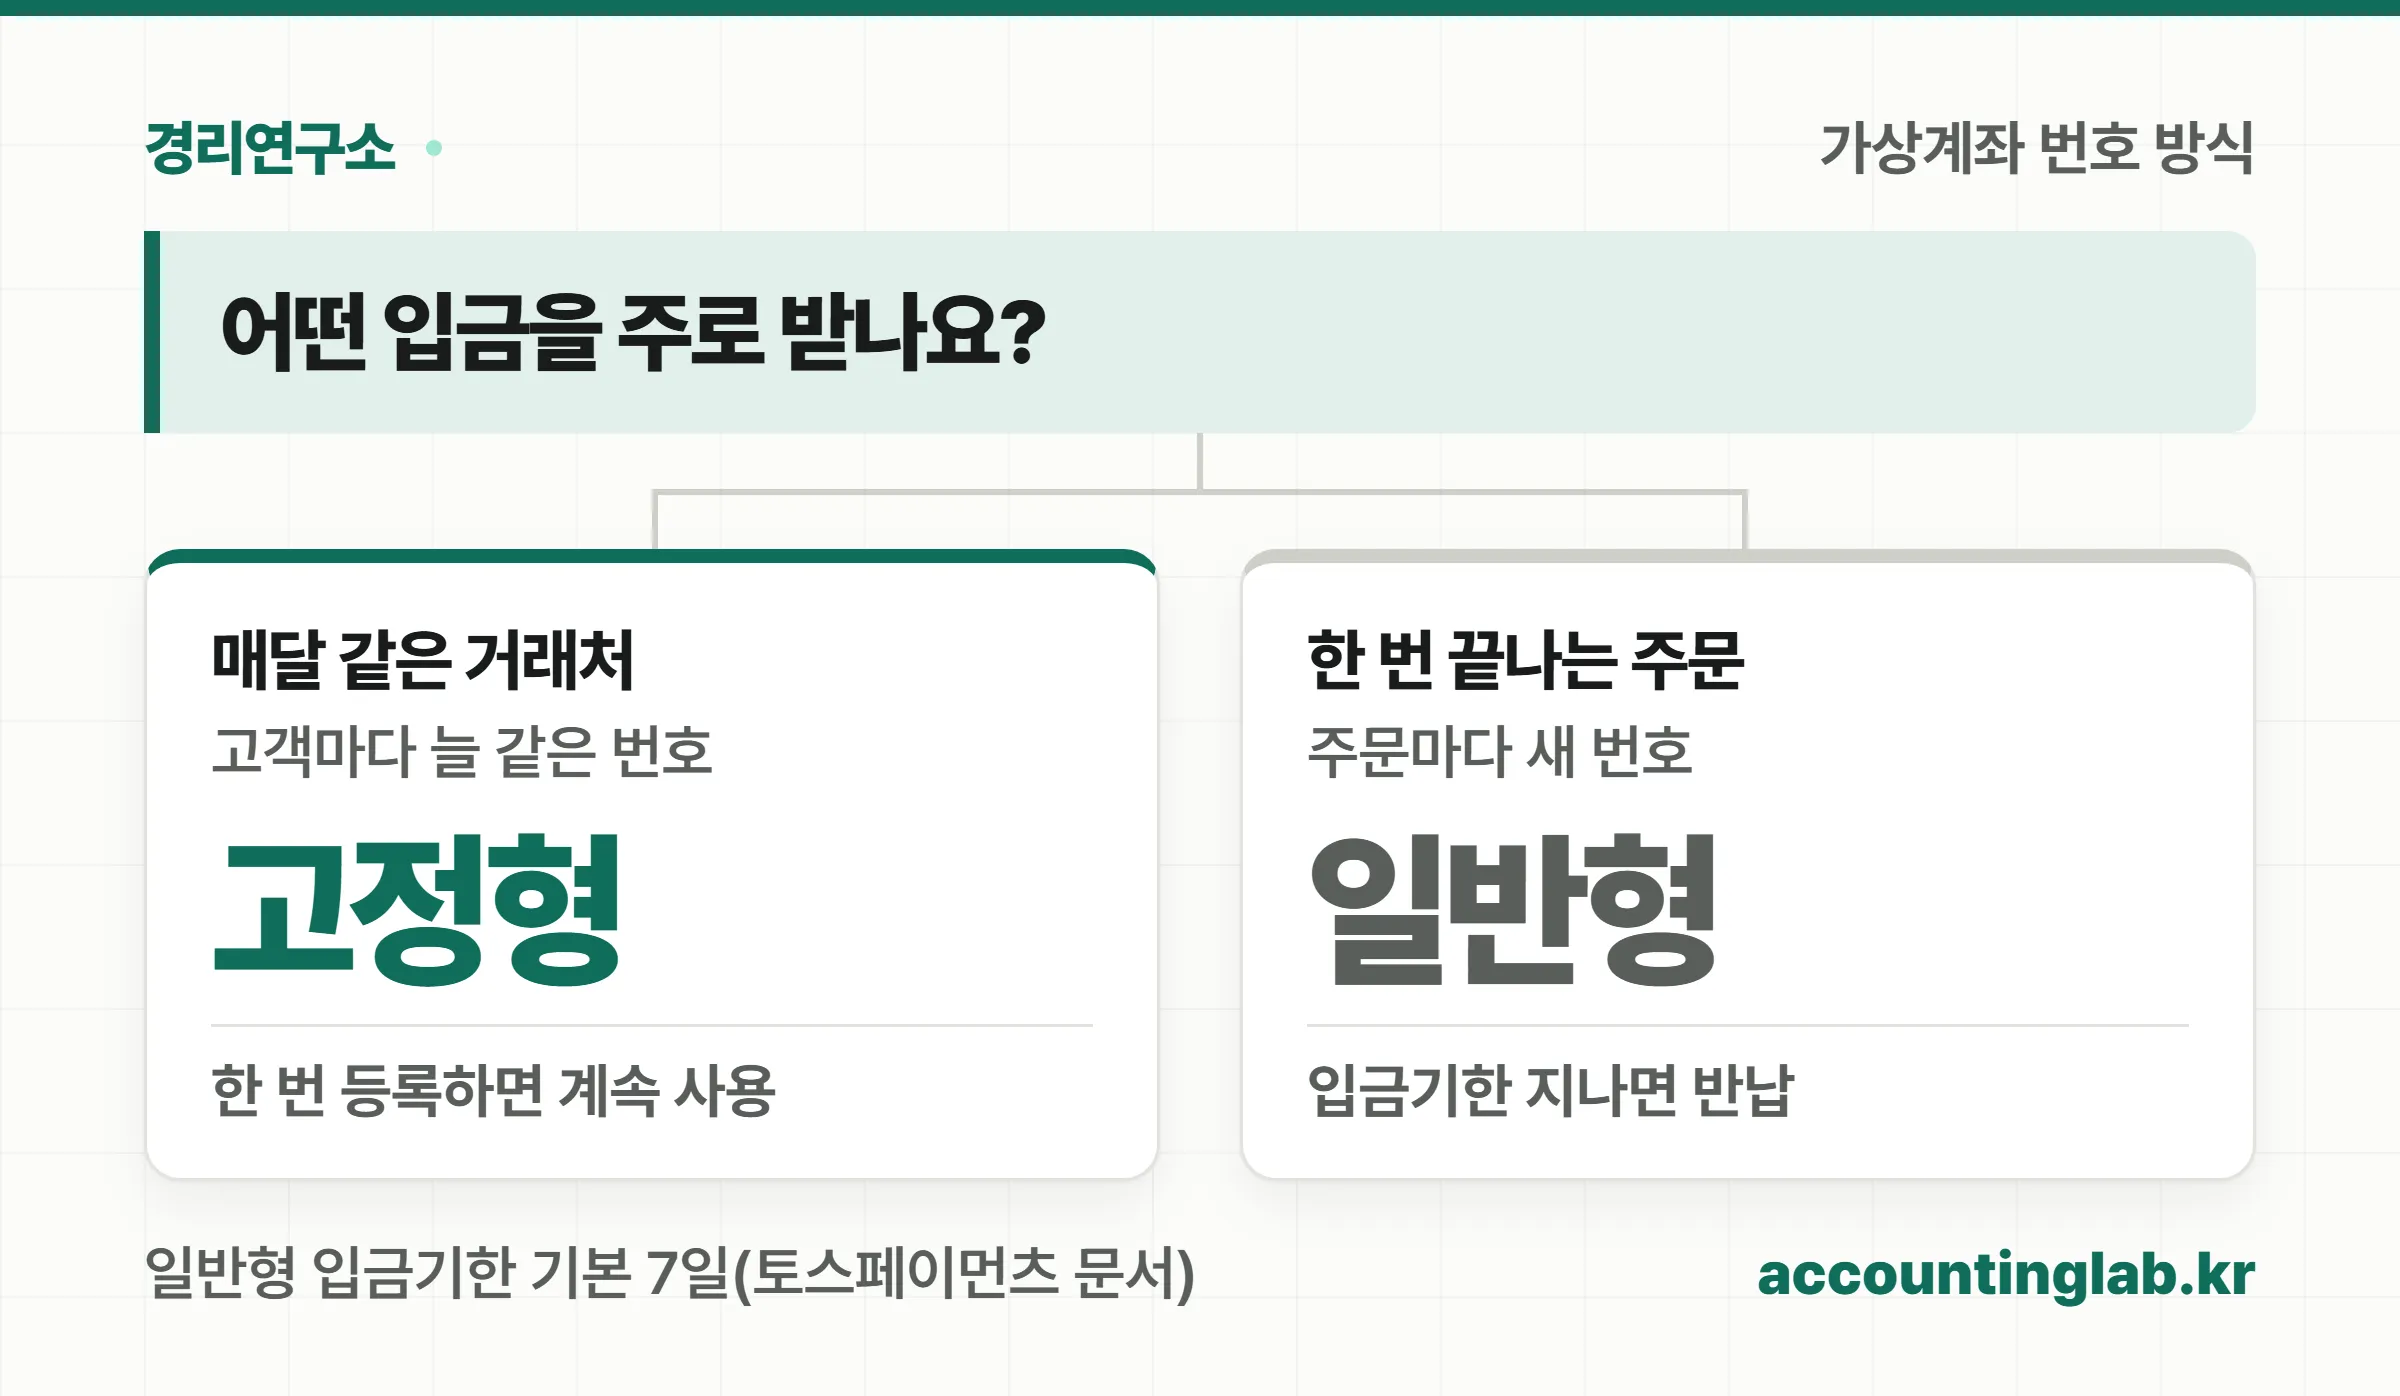
일반형은 주문마다 새 번호, 고정형은 고객마다 늘 같은 번호예요. 토스페이먼츠 개발자 문서는 가상계좌를 이 두 가지로 나누고, 일반형은 발급 후 입금기한(기본 7일, 최대 90일)이 지나면 번호를 반납한다고 설명합니다.
쇼핑몰처럼 한 번 사고 끝나는 거래라면 일반형이 자연스러워요. 주문번호와 계좌번호가 1:1로 묶여서 “이 입금 = 이 주문”이 바로 정해지니까요.
하지만 매달 같은 거래처에 청구하는 회사라면 이야기가 달라요. 일반형은 매달 새 번호를 알려야 하고, 거래처는 지난달 번호로 보내기 쉽습니다. 고정형은 거래처가 한 번 등록해 둔 번호로 계속 보내니 이런 혼선이 줄어요.
가상계좌로 바꾸면 입금 대사에서 무엇이 줄고 무엇이 남나요 🧩
“누가 보냈나”는 사라지고, “얼마를 보냈나”는 남아요. 가상계좌는 번호 자체가 고객을 가리키므로 입금자명이 대표 개인 이름이든 약칭이든 상관없어요. 입금자명 때문에 막히던 대사는 입금자명 자동 대사 글에서 자세히 다뤘습니다.
반대로 가상계좌로도 사람 손이 필요한 입금이 네 가지 남아요.
- 💵 금액이 다른 입금: 110만원 청구에 100만원만 들어오거나, 송금수수료를 빼고 보낸 경우
- ➕ 여러 청구를 합친 입금: 9월분과 10월분을 한 번에 220만원으로 보낸 경우
- 🔁 같은 금액 청구가 여러 건: 매달 같은 금액이라 어느 달 청구에 붙일지 정해야 하는 경우
- 📮 예전 계좌로 들어온 입금: 거래처가 옛 법인 통장으로 계속 보내는 경우
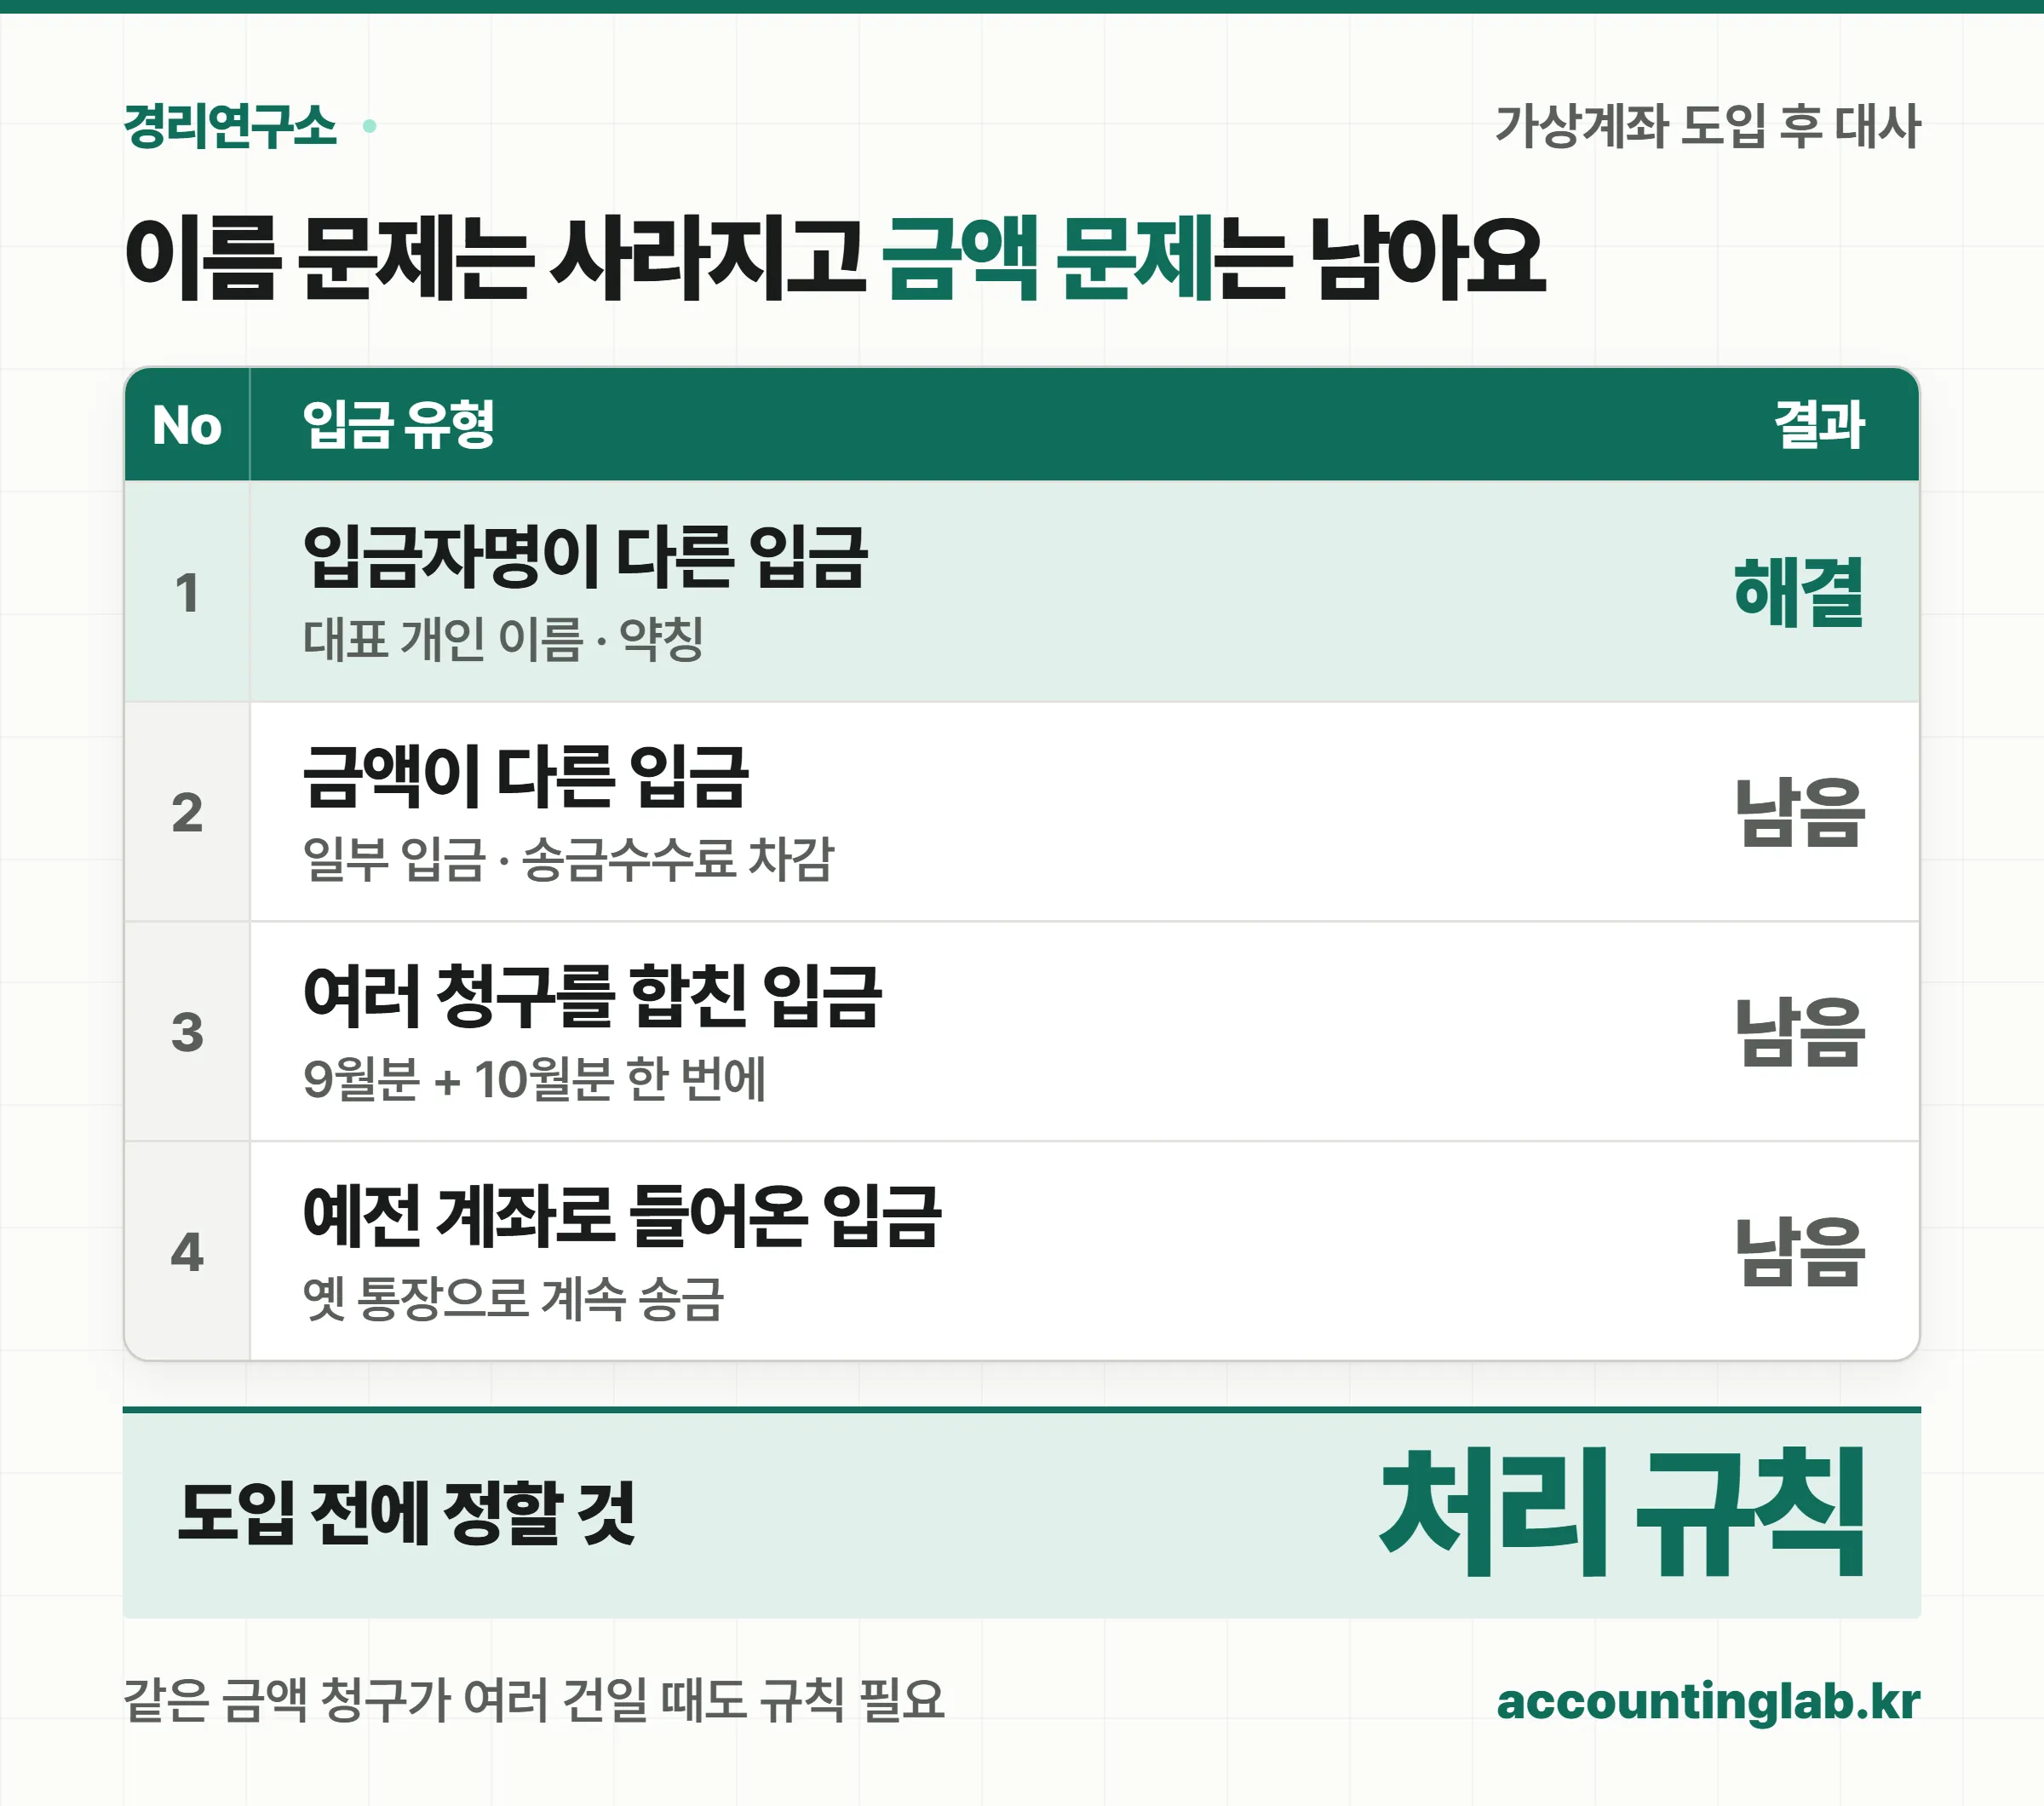
그래서 도입 전에 “남는 입금을 누가, 어떤 규칙으로 처리할지” 를 먼저 정해야 해요. 은행 직접 계약은 이 규칙을 회사 ERP(전사 자원관리 프로그램)가 짜야 하고, 청구 도구는 설정으로 고르는 경우가 많습니다.
은행에서 직접 만들 때 절차와 비용은 🏛️
거래 은행 기업 창구에서 상담 → 서류 제출 → 계약·번호 발급 순서로 만들어요. 하나은행 안내 기준 필요 서류는 계약서, 실명증표, 사업자등록증 사본, 법인인감증명서이고, 대리인이 가면 위임장이 더 필요합니다.
은행 경로의 핵심 조건은 입금 결과를 받을 전산이에요. 우리은행 가상계좌집금 안내는 처리 결과를 VAN망·전용선으로 기업에 보내고, 기업이 ERP에서 확인한다고 적고 있어요. 받아서 청구서와 맞출 프로그램이 따로 있어야 효과가 난다는 뜻입니다.
비용은 은행마다 달라요. 공시된 예로 SC제일은행 기업 수수료 안내에는 펌뱅킹 원화 가상계좌가 채번(번호 발급) 건당 100원, 입금 건당 500원으로 나와 있어요.
| 가상 예시: 거래처 40곳, 월 입금 60건 | 계산 | 금액 |
|---|---|---|
| 번호 발급(처음 한 번) | 40계좌 × 100원 | 4,000원 |
| 입금 수수료(매달) | 60건 × 500원 | 30,000원 |
| 1년 입금 수수료 | 30,000원 × 12개월 | 360,000원 |
이 금액에는 ERP 연동 개발비나 전용선 비용이 들어 있지 않아요. 전산팀이 없는 회사라면 이 준비 비용까지 함께 따져 봐야 합니다. 다음은 PG 경로예요.
PG 가상계좌는 은행과 무엇이 다른가요 💳
PG 가상계좌는 돈이 PG를 한 번 거쳐서 들어와요. PG는 전자금융거래법 제2조 제19호의 “전자지급결제대행”, 즉 거래 대가를 대신 받아 정산해 주는 업무를 하는 곳이고, 같은 법 제28조 제2항 제4호에 따라 금융위원회에 등록해야 합니다.
그래서 고객이 입금한 날과 회사 통장에 돈이 들어오는 날이 다를 수 있어요. 정산 주기와 수수료를 떼고 보내는지는 PG 계약마다 다르니, 계약서의 정산 주기·정산 방식 칸을 꼭 확인하세요.
비용은 청구스 사용 가이드의 결제 수수료 안내에 “PG에서 가상계좌를 함께 이용하면 입금 건당 200원(VAT 별도)“으로 적혀 있어요. 같은 월 60건이면 12,000원에 부가세 1,200원이 붙습니다. 다른 PG의 요율은 각 회사 공시나 계약서로 확인해야 해요.
PG로 받으면 분개가 한 줄 더 생기나요 🧮
네, 입금일과 정산일 두 번 정리해요. 은행 가상계좌는 고객 입금이 곧 회사 통장 입금이라 그날 외상매출금이 닫히고, 수수료는 은행이 청구할 때 따로 비용으로 잡습니다.
PG를 거치면 고객이 입금한 날에는 돈이 아직 PG에 있어요. 이때 외상매출금을 PG 미수금(PG에게 받을 돈)으로 옮겨 두고, 정산일에 실제 들어온 돈과 수수료로 나눠 닫습니다.
| 가상 예시: 110만원 청구, 입금 1건 | 차변 | 대변 |
|---|---|---|
| 은행 경로 · 입금일 | 보통예금 1,100,000 | 외상매출금 1,100,000 |
| 은행 경로 · 수수료 청구일 | 지급수수료 500 | 보통예금 500 |
| PG 경로 · 고객 입금일 | 미수금(PG) 1,100,000 | 외상매출금 1,100,000 |
| PG 경로 · 정산일(수수료 차감 정산일 때) | 보통예금 1,099,780 · 지급수수료 200 · 부가세대급금 20 | 미수금(PG) 1,100,000 |
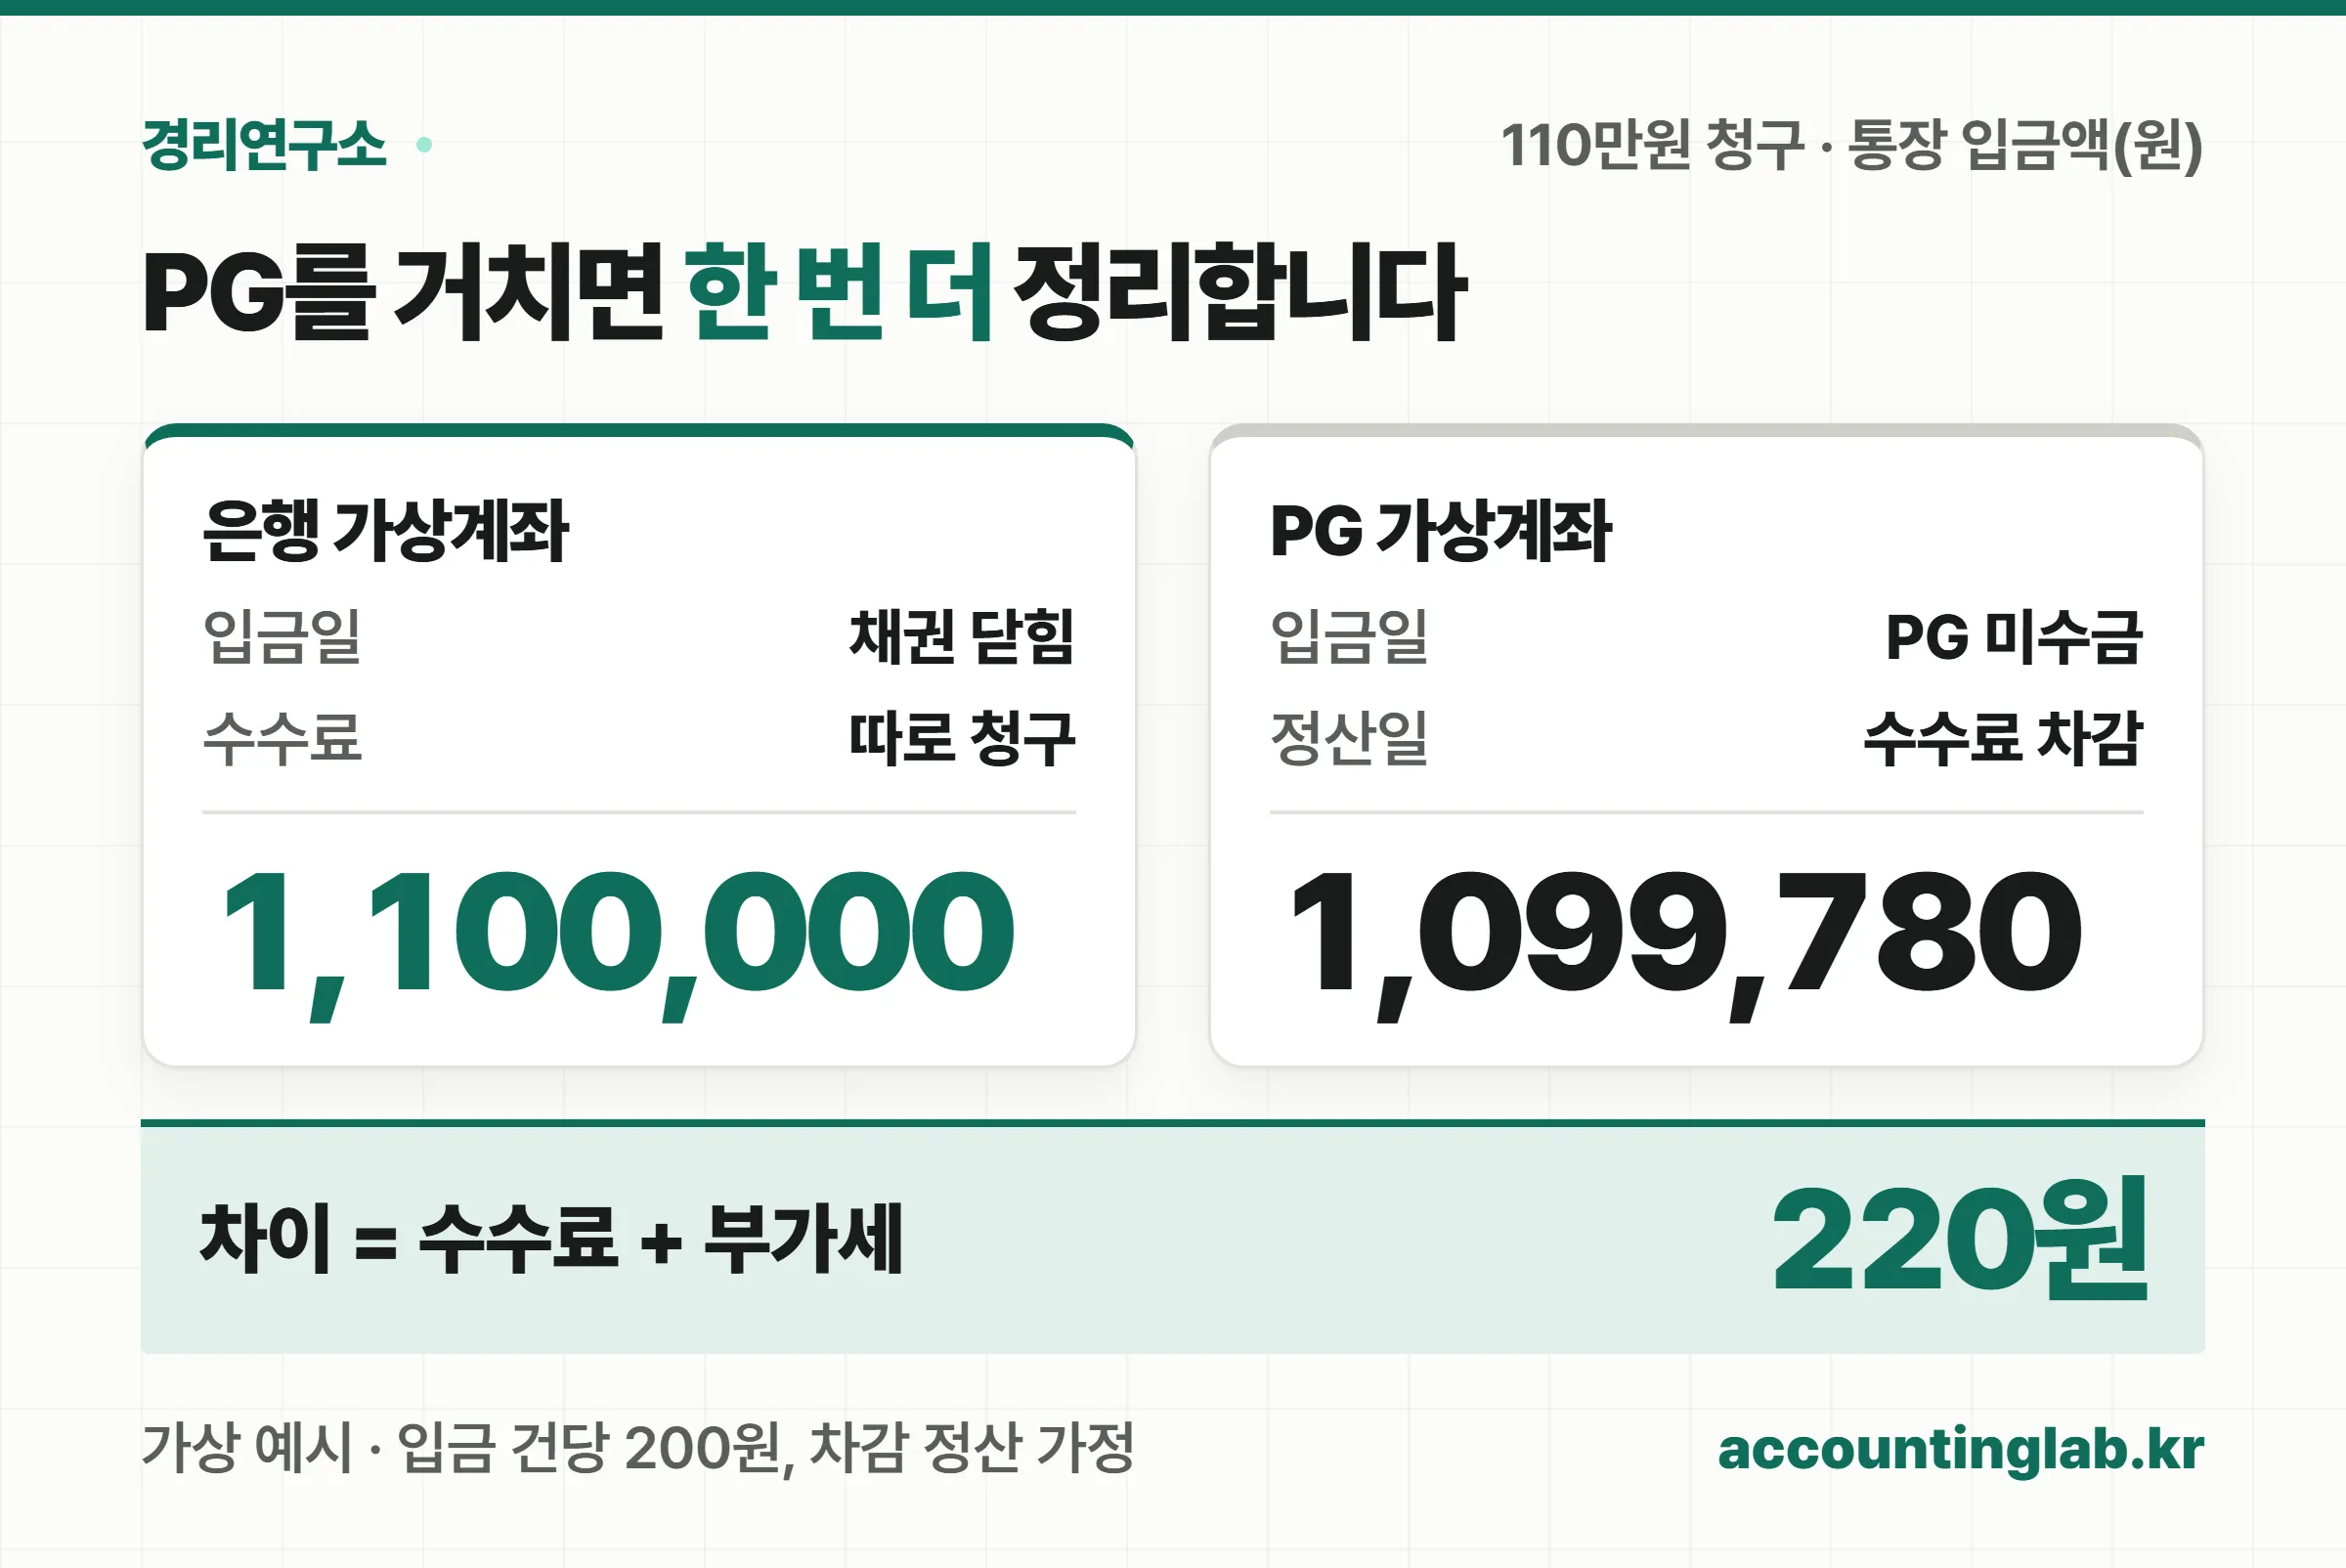
통장에 찍힌 1,099,780원을 그대로 매출로 잡으면 매출과 수수료가 함께 틀어져요. 💡 PG 수수료의 부가세는 PG가 발행하는 수수료 세금계산서를 받아야 매입세액으로 공제됩니다.
청구스 가상계좌는 어떻게 동작하나요 🪪
청구스는 청구서를 저장하는 순간 그 고객 전용 가상계좌 번호를 배정하고, 청구서에 그 번호를 찍어 보내요. 사용 가이드에 적힌 흐름을 순서대로 옮기면 이렇습니다.
- 연동 신청: 조직 홈 → 사업자 → 해당 사업자의 금융 연동에서 “가상계좌 연동 신청하기”를 눌러요. 신청서를 내면 청구스가 연동을 진행하고 결과를 안내합니다.
- 입금계좌 선택: 연동이 끝나면 청구서 작성 화면의 입금계좌 목록에 “가상계좌(고객 전용 계좌 자동 배정)“가 생겨요.
- 번호 배정: 저장하는 순간 번호가 배정되고, 고객 × 사업자마다 하나로 고정돼 다음 청구서에도 같은 번호가 나가요.
- 입금 처리: 그 계좌로 입금되면 해당 고객의 청구 건에 자동으로 결제 처리돼요. 자동 처리 여부는 설정에서 켜고 끕니다.
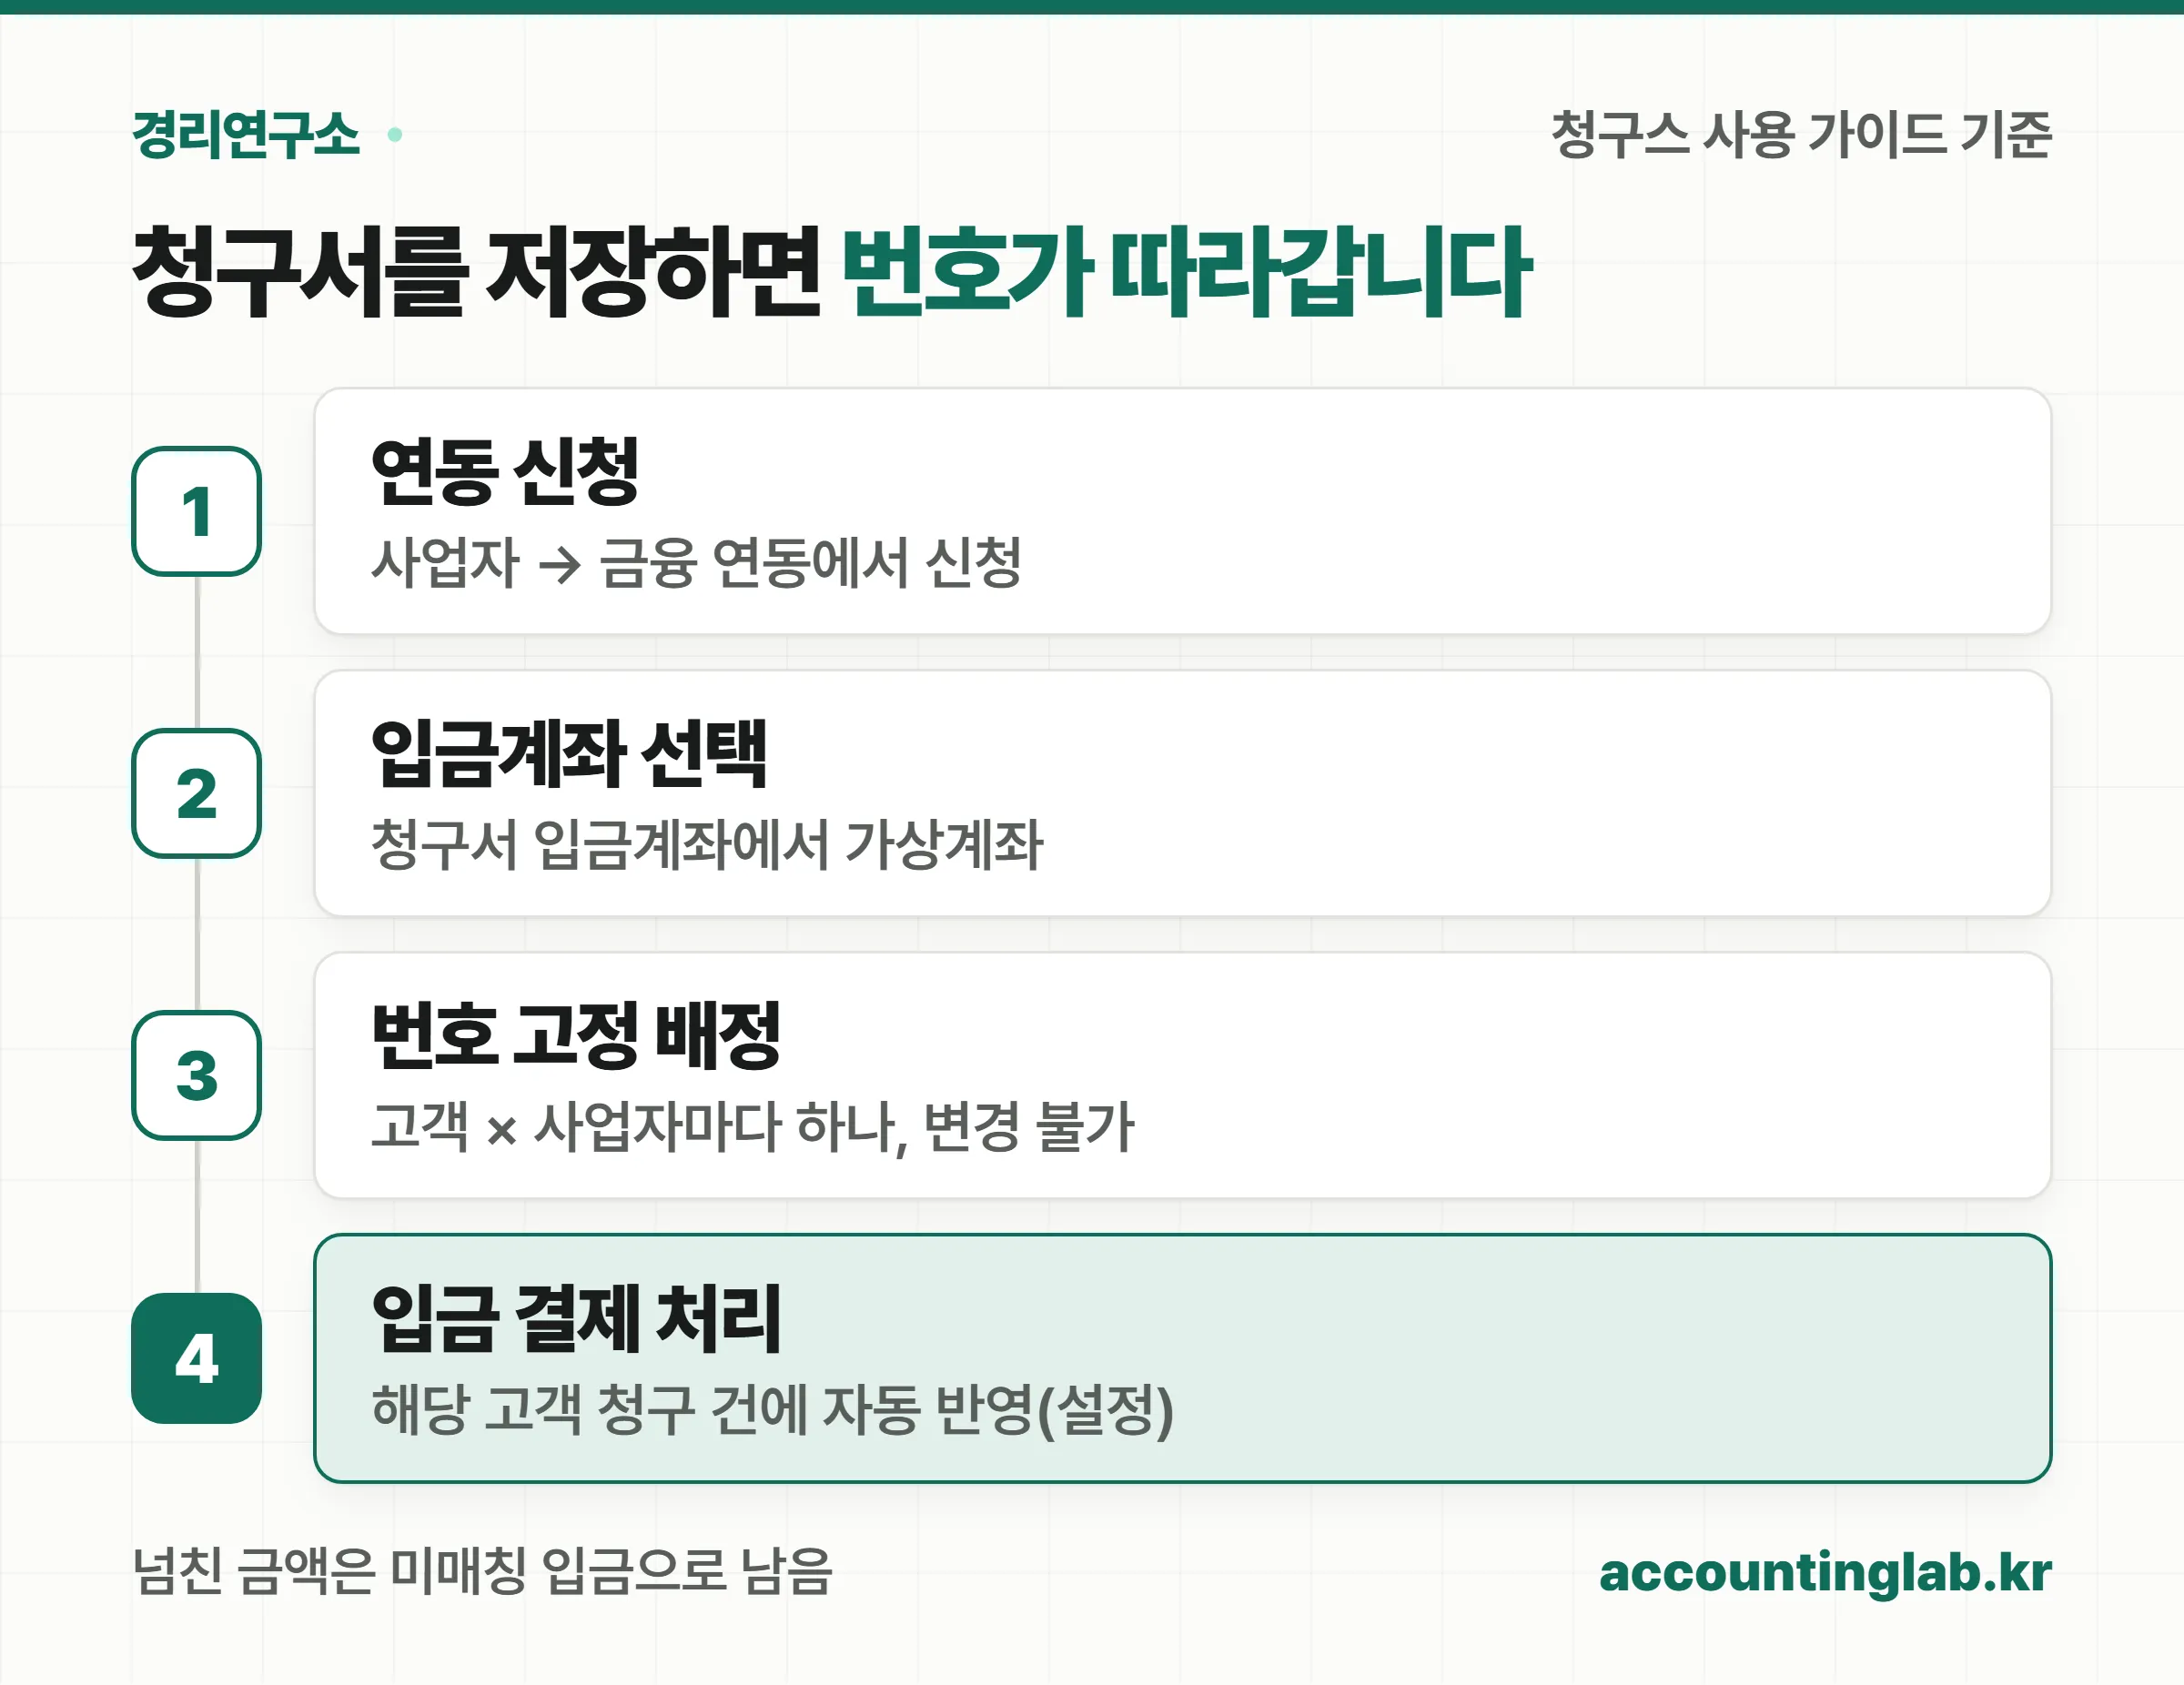
앞에서 “남는다”고 한 입금 중 두 가지는 설정으로 규칙을 정할 수 있어요. 가상계좌 금액 불일치 매칭을 켜면 부족한 입금은 부분 결제로, 넘친 금액은 미매칭 입금으로 남겨요. 같은 고객에게 같은 금액 청구가 여러 건이면 입금 자동 매칭 우선순위를 “가장 오래된 청구서 우선(권장)·가장 최신 청구서 우선·중복 시 자동 수납 안 함” 중에서 고릅니다.
거래처가 많아 월초 대사가 버겁다면 청구서 발송부터 입금 확인까지 이어지는 흐름을 한 번 확인해 보세요.
청구스 가상계좌가 하지 않는 일은 무엇인가요 ⚠️
번호를 바꾸거나, 넘친 돈을 알아서 나눠 붙이지는 않아요. 도입 전에 이쪽을 먼저 보는 편이 기대와 실제가 어긋나지 않습니다.
| 기대하기 쉬운 것 | 공개 가이드에 적힌 실제 |
|---|---|
| 필요하면 번호를 바꿀 수 있다 | 한 번 배정되면 바꿀 수 없어요(고객 × 사업자마다 하나) |
| 넘친 금액도 다음 청구에 알아서 붙는다 | 초과분은 미매칭 입금으로 남아 사람이 확인해요 |
| 가입하면 바로 쓸 수 있다 | 사업자별로 연동을 신청하고 결과 안내 후에 쓸 수 있어요 |
| 연동 안 한 사업자도 선택할 수 있다 | 연동이 끝나지 않은 사업자에서는 목록에 나타나지 않아요 |
| 예전 계좌 입금도 가상계좌로 처리된다 | 가상계좌 규칙은 가상계좌로 들어온 입금에 적용돼요 |
예전 계좌로 들어온 입금은 은행 거래내역 연동의 일반 대사 규칙을 따라요. 공개 가이드에 적힌 조건은 앞의 입금자명 자동 대사 글에 정리해 두었습니다.
가상계좌로 받은 돈도 현금영수증 대상인가요 🧾
소비자에게 받은 돈이면 대상이 될 수 있어요. 가상계좌 입금은 카드가 아니라 현금으로 받은 거래이기 때문입니다.
소득세법 제162조의3 제4항과 법인세법 제117조의2 제4항은 현금영수증 의무발행업종이 건당 10만원(부가세 포함) 이상을 현금으로 받으면, 상대방이 요청하지 않아도 현금영수증을 발급하도록 정해요. 다만 사업자에게 세금계산서를 발급한 거래는 발급하지 않아도 된다는 단서가 붙어 있어 B2B 거래는 대부분 세금계산서로 끝납니다.
발급 시기와 가산세는 현금영수증 발행 방법 글에서 확인할 수 있어요. 이제 우리 회사에 맞는 경로를 골라 볼게요.
우리 회사는 어느 경로가 맞나요 ✅
거래처 수, 반복 여부, 전산 여건 세 가지로 고르면 돼요. 모든 회사에 가상계좌가 필요한 것도 아닙니다.
| 회사 상황 | 맞는 경로 | 이유 |
|---|---|---|
| 거래처 10곳 이하, 입금 월 10건 안팎 | 가상계좌 없이 일반 계좌 | 대사 부담이 작아 수수료·연동 부담이 더 커요 |
| 한 번 사고 끝나는 주문이 대부분 | PG 가상계좌(일반형) | 주문과 계좌번호가 1:1로 묶여요 |
| ERP와 전산팀이 있고 수납 건수가 많음 | 은행 직접 계약 | 전용선으로 대량 입금을 회사 시스템에 바로 받아요 |
| 매달 같은 거래처에 청구서를 보내고 입금을 맞춤 | 청구 도구 연동(고정형) | 청구서 발행·번호 기재·입금 처리가 한 흐름이에요 |
청구스가 맞지 않는 경우도 분명히 있어요. 한 번 파는 온라인 주문이 대부분이면 결제창 중심의 PG가 낫고, 이미 ERP로 은행 가상계좌를 받고 있다면 굳이 경로를 바꿀 이유가 작습니다.
청구스는 청구서 발행·입금 확인·연체 알림·회수를 한 흐름으로 자동화하는 B2B 매출채권·미수금 관리 SaaS입니다.
📎 다른 매체에서 함께 보면 좋은 글
- PG 정산 분개, 110만원 팔고 106만3,700원 들어왔을 때 — 회계한장노트. PG 정산명세서와 수수료 세금계산서를 채권 잔액과 연결하는 순서를 한 단계씩 보여 줘요. 이 글의 PG 경로 분개를 실제 정산명세서로 맞춰 볼 때 도움이 됩니다.
자주 묻는 질문
법인 가상계좌는 어디서 만들 수 있나요?
세 경로가 있어요. 거래 은행과 직접 가상계좌 서비스 계약을 맺거나, PG(전자지급결제대행사)와 가맹 계약을 맺거나, 가상계좌를 연동해 주는 청구 관리 도구를 쓰는 방법입니다.
가상계좌 일반형과 고정형은 무엇이 다른가요?
일반형은 주문마다 새 번호를 발급하고 입금기한이 지나면 번호를 돌려줘요. 고정형은 같은 고객에게 늘 같은 번호가 나가요. 매달 청구하는 거래처가 많다면 고정형이 대사에 유리합니다.
은행 가상계좌 수수료는 얼마인가요?
은행과 계약 조건에 따라 달라요. 예를 들어 SC제일은행 기업 수수료 안내에는 펌뱅킹 원화 가상계좌가 채번 건당 100원, 입금 건당 500원으로 공시돼 있어요. 다른 은행은 개별 협의가 많습니다.
가상계좌를 쓰면 입금 대사가 완전히 없어지나요?
입금자명 문제는 사라지지만 금액이 다른 입금, 여러 청구를 합친 입금, 예전 계좌로 들어온 입금은 남아요. 이 남는 입금을 어떻게 처리할지 미리 정해 두는 것이 도입의 핵심입니다.
청구스 가상계좌는 어떻게 만드나요?
조직 홈 → 사업자 → 금융 연동에서 가상계좌 연동을 신청하면 청구스가 연동을 진행하고 결과를 안내해요. 연동 뒤 청구서 입금계좌로 가상계좌를 고르고 저장하면 고객 전용 번호가 배정됩니다.
PG 가상계좌로 받은 돈은 분개가 어떻게 달라지나요?
고객이 입금한 시점에는 돈이 PG를 거쳐 오므로 외상매출금을 PG 미수금으로 옮겨 두고, 정산일에 실제 입금액과 수수료로 나눠 정리해요. 은행 가상계좌는 입금일에 바로 외상매출금이 닫힙니다.
가상계좌로 받은 돈도 현금영수증을 끊어야 하나요?
현금영수증 의무발행업종이 소비자에게 10만원 이상을 가상계좌로 받았다면 현금으로 받은 것이라 발급 의무가 있어요. 사업자에게 세금계산서를 발급한 거래는 발급하지 않아도 됩니다.
출처
- 청구스 사용 가이드 — 고객마다 전용 입금계좌를 주는 방법(가상계좌 결제 연동), 2026-09-27 확인
- 청구스 사용 가이드 — 견적·청구 설정(입금 자동 매칭 우선순위·가상계좌 금액 불일치 매칭), 2026-09-27 확인
- 청구스 사용 가이드 — 카드 결제 수수료(PG 가상계좌 입금 건당 200원, VAT 별도), 2026-09-27 확인
- 청구스 가격 플랜(베이직 연 360,000원·프로 연 1,140,000원, VAT 별도), 2026-09-27 확인
- 하나은행 기업 — 가상계좌 서비스 안내(정의·이용 절차·필요 서류)
- 우리은행 기업 — 가상계좌집금 서비스 안내
- SC제일은행 — 기업 전자금융 수수료 안내(펌뱅킹 가상계좌 채번·입금 수수료)
- 토스페이먼츠 개발자센터 — 가상계좌(무통장입금) 총정리(일반형·고정형, 입금기한)
- 전자금융거래법 제2조 제19호·제28조 제2항 제4호 — 전자지급결제대행과 등록
- 소득세법 제162조의3 제4항 · 법인세법 제117조의2 제4항 — 현금영수증 의무발행