거래처가 “종이로 한 장 써 주세요” 하는데 서랍에서 꺼낸 양식이 칸투성이라 막막하셨죠? 😅 결론부터 말하면 칸은 많아도 빠지면 문제가 되는 칸은 네 가지뿐이에요.
세금계산서 양식은 부가가치세법 시행규칙 별지 제14호서식이에요. 적색(공급자 보관용)과 청색(공급받는자 보관용) 두 장에 같은 내용을 적고, 청색을 거래처에 줍니다. 이 글은 그 양식을 위에서 아래로 한 칸씩 채우는 순서로 정리했어요.
세금계산서 공식 양식은 어디서 받나요 📥
공식 양식은 부가가치세법 시행규칙 제49조가 가리키는 별지 제14호서식이에요. 국가법령정보센터의 부가가치세법 시행규칙 「별표·서식」에서 HWP와 PDF로 받을 수 있고, 국세청 누리집 「세무서식」에도 같은 서식이 올라와 있어요. 현행본 머리에는 「개정 2021. 10. 28.」이 찍혀 있습니다.
인터넷에 도는 엑셀 양식 대부분은 이 서식을 옮겨 그린 것이에요. 받기 전에 칸 구성이 공식 서식과 같은지만 확인하면 됩니다.
- 📄 크기는 210×148.5mm, A4를 가로로 반 접은 크기예요
- 🟥 적색 = 세금계산서(공급자 보관용)
- 🟦 청색 = 세금계산서(공급받는자 보관용)
두 장에 같은 내용을 적어 청색을 거래처에 주고 적색을 보관해요. 한 장만 쓰면 거래처가 매입 증빙으로 받을 서류가 없습니다. 그럼 양식을 받기 전에, 이걸 써도 되는 사업자인지부터 볼게요.
이 종이 양식을 써도 되는 사업자인가요 ⚠️
법인과 직전 연도 공급가액 8천만원 이상 개인사업자는 이 양식을 쓰면 안 돼요. 부가가치세법 제32조 제2항과 시행령 제68조 제1항이 이들을 전자세금계산서 의무자로 정했습니다. 8천만원에는 면세 공급가액까지 포함돼요.
의무자가 발급 시기에 종이로 끊으면 공급가액의 1% 가 가산세로 붙어요(부가가치세법 제60조 제2항 제2호 가목). 1,000만원짜리 거래면 10만원이에요.
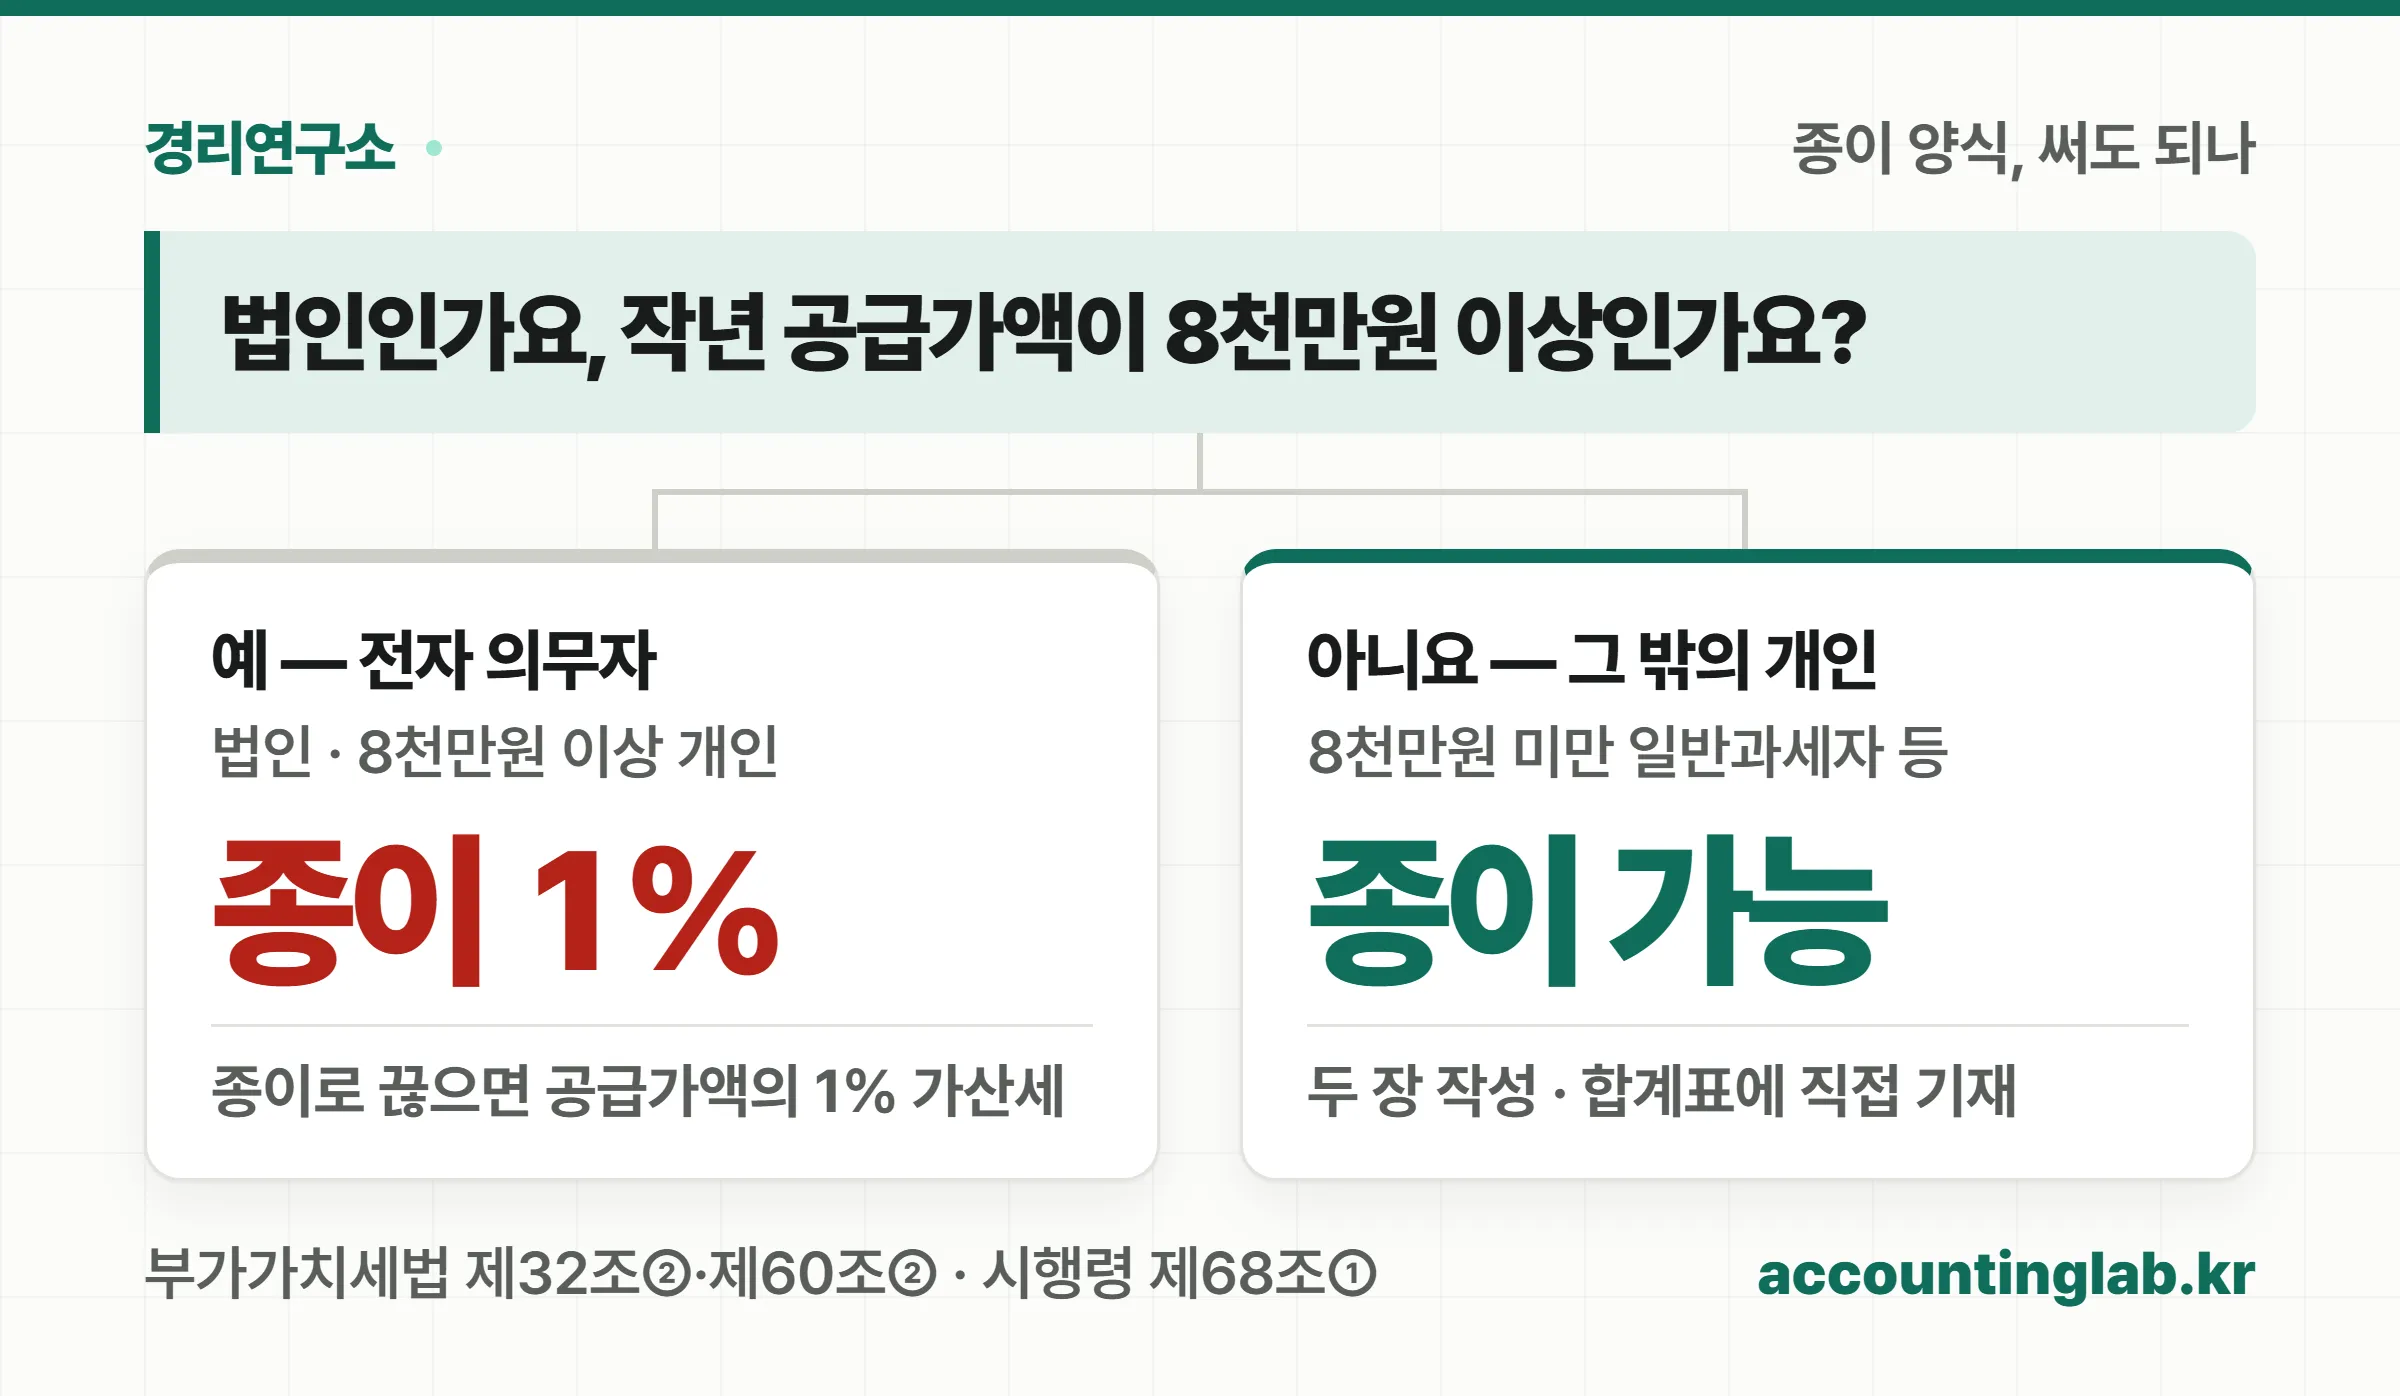
종이 양식을 쓸 수 있는 쪽은 직전 연도 공급가액이 8천만원 미만인 개인 일반과세자와, 세금계산서 발급 의무가 있는 간이과세자 정도예요. 한번 8천만원을 넘기면 매출이 줄어도 다시 종이로 못 돌아가는데, 이 내용은 종이 세금계산서, 매출이 줄어도 다시 못 씁니다에서 자세히 다뤘어요.
양식의 칸 중 꼭 맞아야 하는 칸은 어디인가요 🗺️
꼭 맞아야 하는 칸은 공급자 등록번호·상호(성명), 공급받는자 등록번호, 공급가액·세액, 작성 연월일 네 가지예요. 부가가치세법 제32조 제1항 제1~4호가 정한 필요적 기재사항(빠지거나 틀리면 불이익이 생기는 필수 항목)이 양식의 이 칸들에 들어갑니다.
나머지 칸은 성격이 둘로 갈려요. 주소·업태·종목·품목·단가·수량·공급 월일은 시행령 제67조 제2항이 정한 임의적 기재사항이고, 빈칸 수·책번호·일련번호·결제 칸·영수/청구는 조문 목록에는 없고 서식에만 있는 칸이에요.
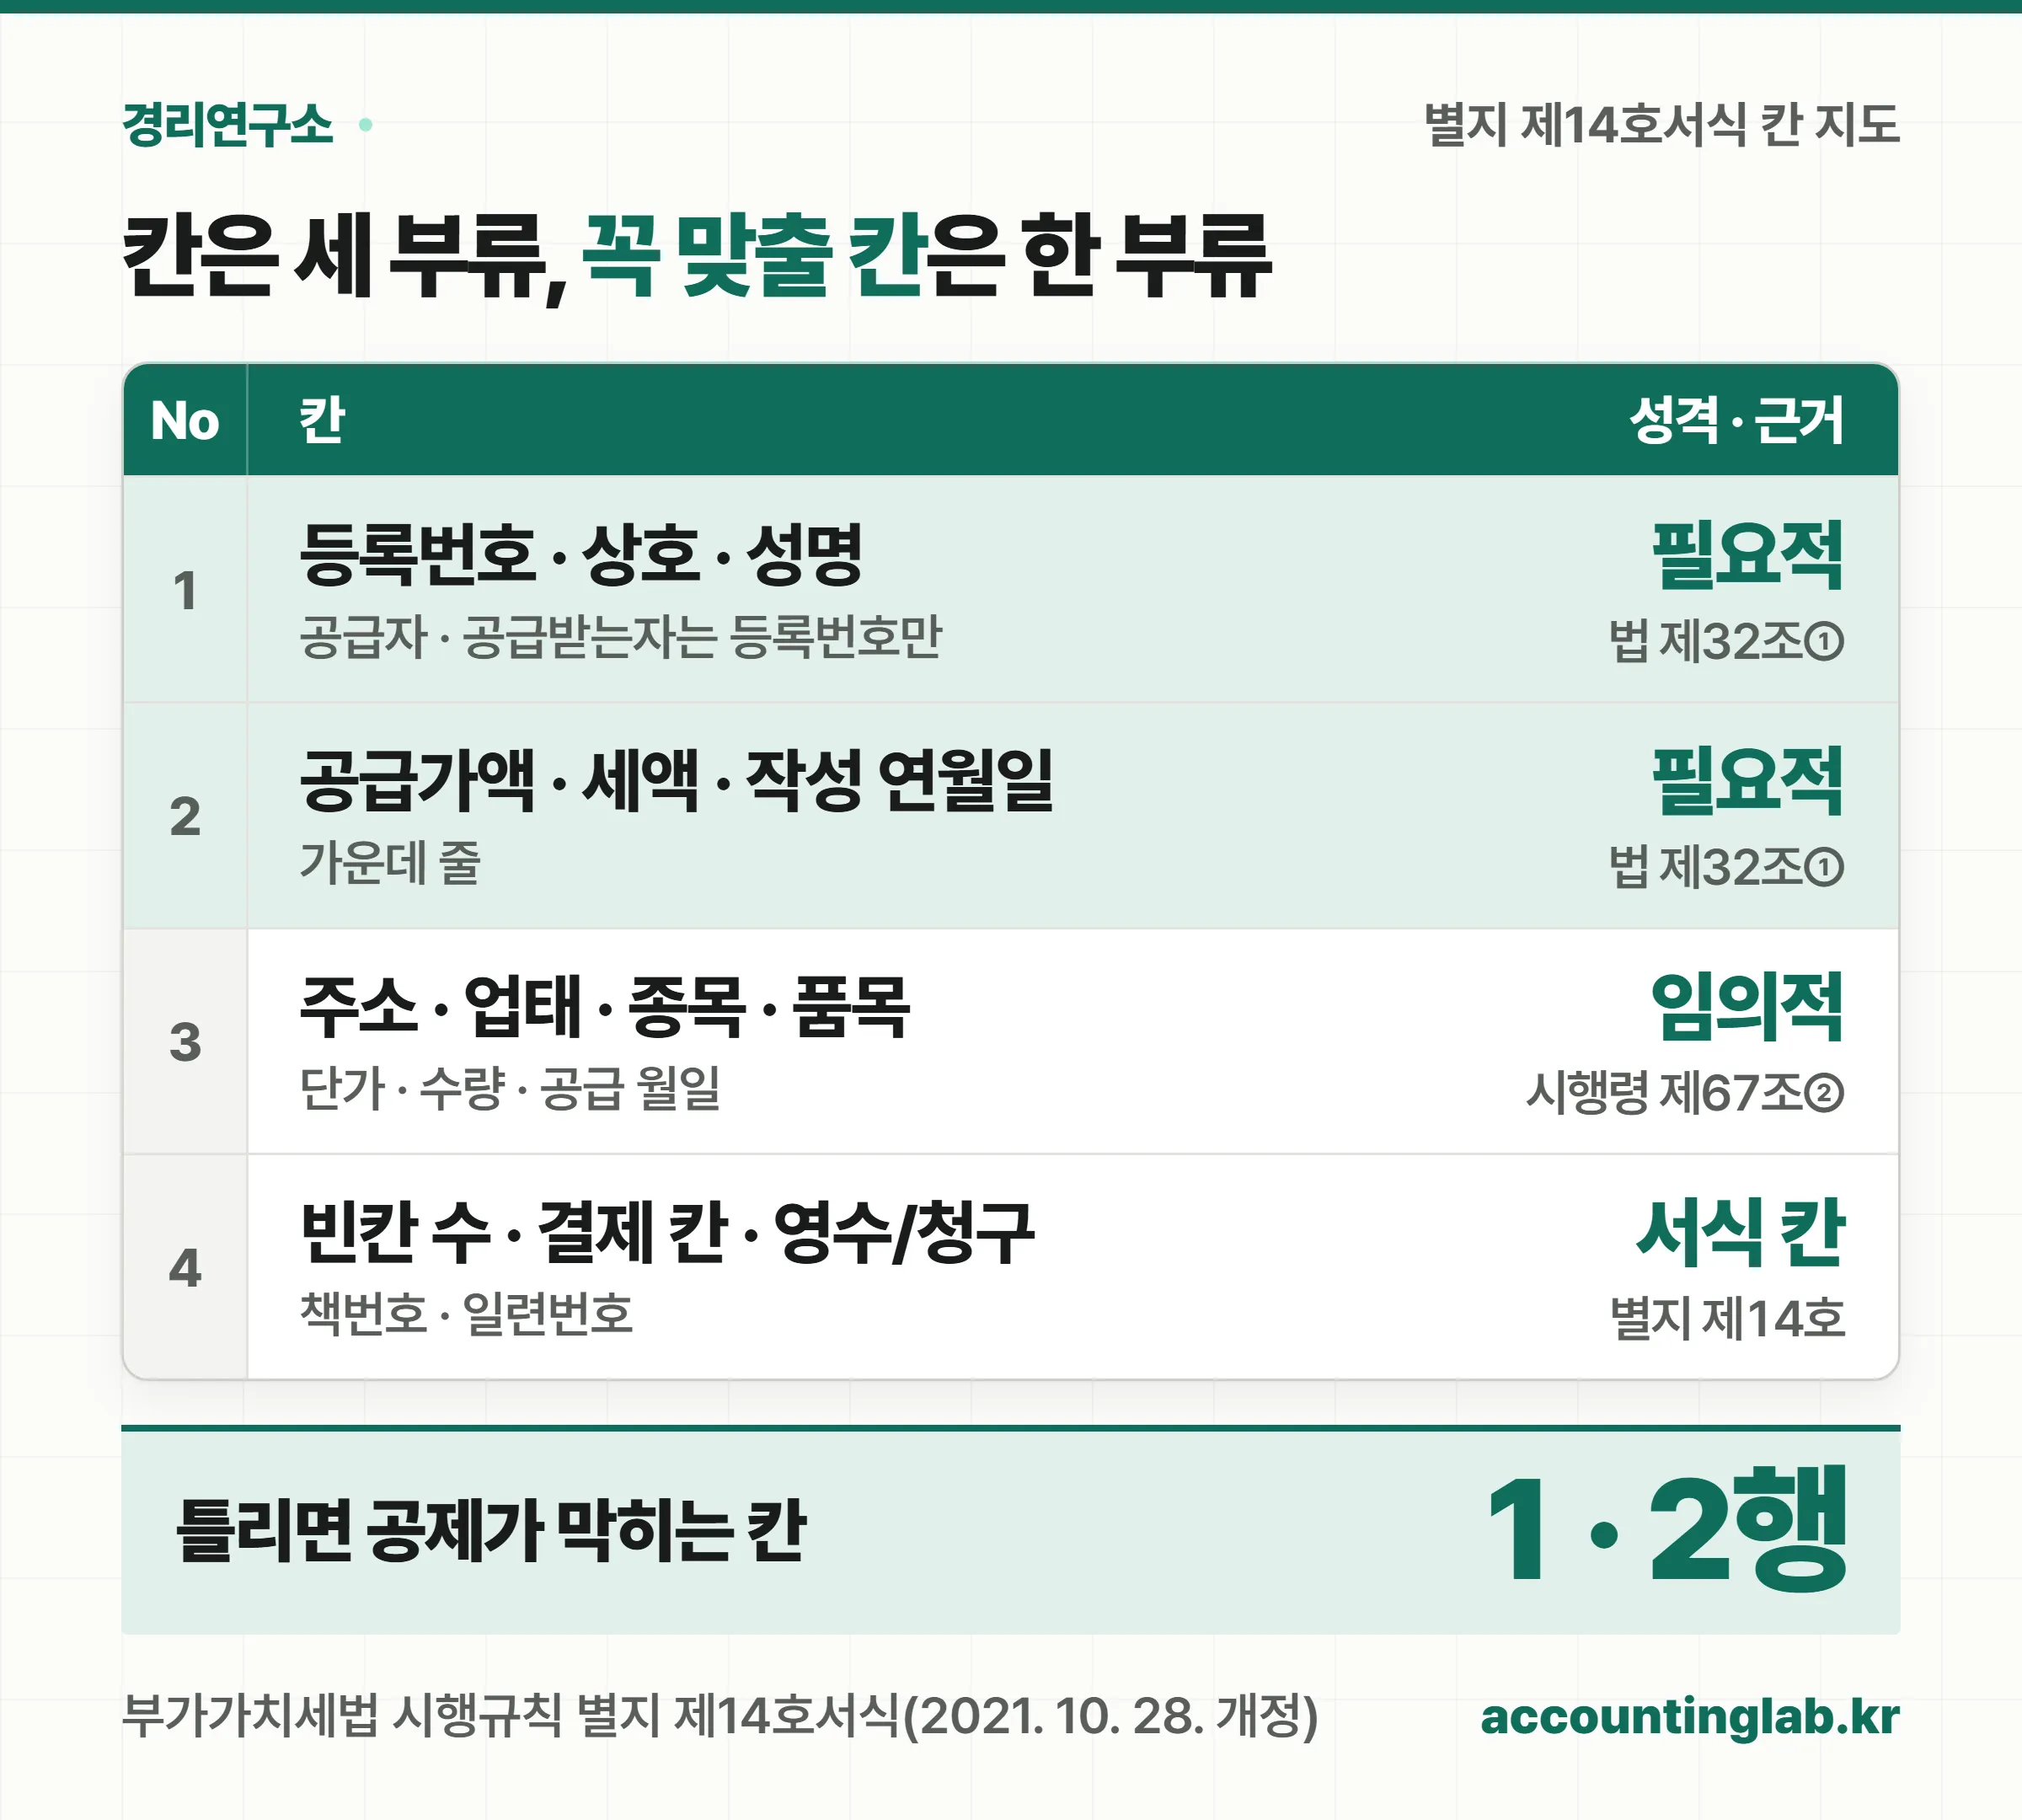
| 칸 | 성격 | 근거 |
|---|---|---|
| 공급자 등록번호·상호·성명 | 필요적 | 법 제32조 제1항 제1호 |
| 공급받는자 등록번호 | 필요적 | 법 제32조 제1항 제2호 |
| 공급가액·세액 | 필요적 | 법 제32조 제1항 제3호 |
| 작성 연·월·일 | 필요적 | 법 제32조 제1항 제4호 |
| 주소·업태·종목, 공급받는자 상호·성명 | 임의적 | 시행령 제67조 제2항 제1~3호 |
| 품목 줄의 월·일·품목·규격·수량·단가 | 임의적 | 시행령 제67조 제2항 제4~6호 |
| 책번호·일련번호·빈칸 수·결제 칸·영수/청구 | 서식 칸 | 별지 제14호서식 |
필요적 기재사항이 틀리면 받은 쪽은 그 부분의 매입세액을 공제받지 못하고(법 제39조 제1항 제2호), 발급한 쪽에는 공급가액의 1% 가산세가 붙을 수 있어요(법 제60조 제2항 제5호). 틀렸을 때 구제받는 길은 세금계산서 작성일자와 필요적 기재사항 — 틀렸을 때 구제에 정리해 뒀어요. 이제 양식 위쪽부터 채워 볼게요.
공급자·공급받는자 칸은 어떻게 채우나요 🏢
등록번호 칸에는 사업자등록증의 10자리 번호를 3-2-5로 나눠 적어요. 양식에도 칸이 「□□□-□□-□□□□□」 모양으로 나뉘어 있습니다. 상호는 사업자등록증에 적힌 상호 그대로, 성명은 대표자 이름을 적어요.
거래처가 사업자가 아니면 어떻게 할까요? 🤔 법 제32조 제1항 제2호 단서에 따라 고유번호나 주민등록번호를 대신 적어요. 고유번호는 비영리단체 등이 세무서에서 받는 번호입니다(시행령 제67조 제1항·제12조 제2항).
- ✅ 공급자 줄: 등록번호 · 상호 · 성명(대표자) · 사업장 주소 · 업태 · 종목
- ✅ 공급받는자 줄: 같은 칸, 거래처 사업자등록증 사본을 보고 옮겨 적기
- 📌 업태·종목은 임의적 기재사항이라 비어도 공제가 막히지는 않아요
등록번호 한 자리 오타가 가장 흔한 실수예요. 거래처 번호는 기억에 의존하지 말고 사업자등록증 사본이나 홈택스 사업자등록상태 조회로 대조하세요.
작성 연월일과 품목 줄의 월·일은 왜 따로 있나요 📅
가운데 줄 왼쪽의 「작성 연·월·일」은 세금계산서를 작성한 날이고, 품목 줄 왼쪽의 「월·일」은 실제로 물건이나 용역을 공급한 날이에요. 앞의 것은 필요적 기재사항, 뒤의 것은 시행령 제67조 제2항 제6호의 임의적 기재사항(공급 연월일)입니다.
두 날짜가 갈리는 대표적인 경우가 월합계 세금계산서예요. 한 달 치 거래를 모아 끊으면 작성 연월일은 그 달의 말일로 적고, 발급은 다음 달 10일까지 하면 돼요(법 제34조 제3항 제1호).
예를 들어 9월 5일·18일·26일에 납품했다면 이렇게 적어요.
- 작성 연월일: 2026년 9월 30일
- 품목 줄: 9월 5일 / 9월 18일 / 9월 26일 각 한 줄씩
- 발급 기한: 10월 12일(10월 10일이 토요일이라 다음 영업일)
품목 줄은 4줄뿐이라 거래가 많으면 품목란에 「9월분 납품 외」처럼 묶어 적는 경우가 많아요. 품목은 임의적 기재사항이라 묶어 적어도 필요적 기재사항 요건에는 문제가 없습니다.
빈칸 수와 조~일 칸은 어떻게 적나요 🧮
공급가액은 맨 오른쪽 「일」 칸부터 한 자리씩 채우고, 금액 앞에 남은 칸 수를 「빈칸 수」에 적어요. 공급가액 칸은 조·천·백·십·억·천·백·십·만·천·백·십·일 13칸이고, 세액 칸은 천억부터 일까지 12칸이에요.
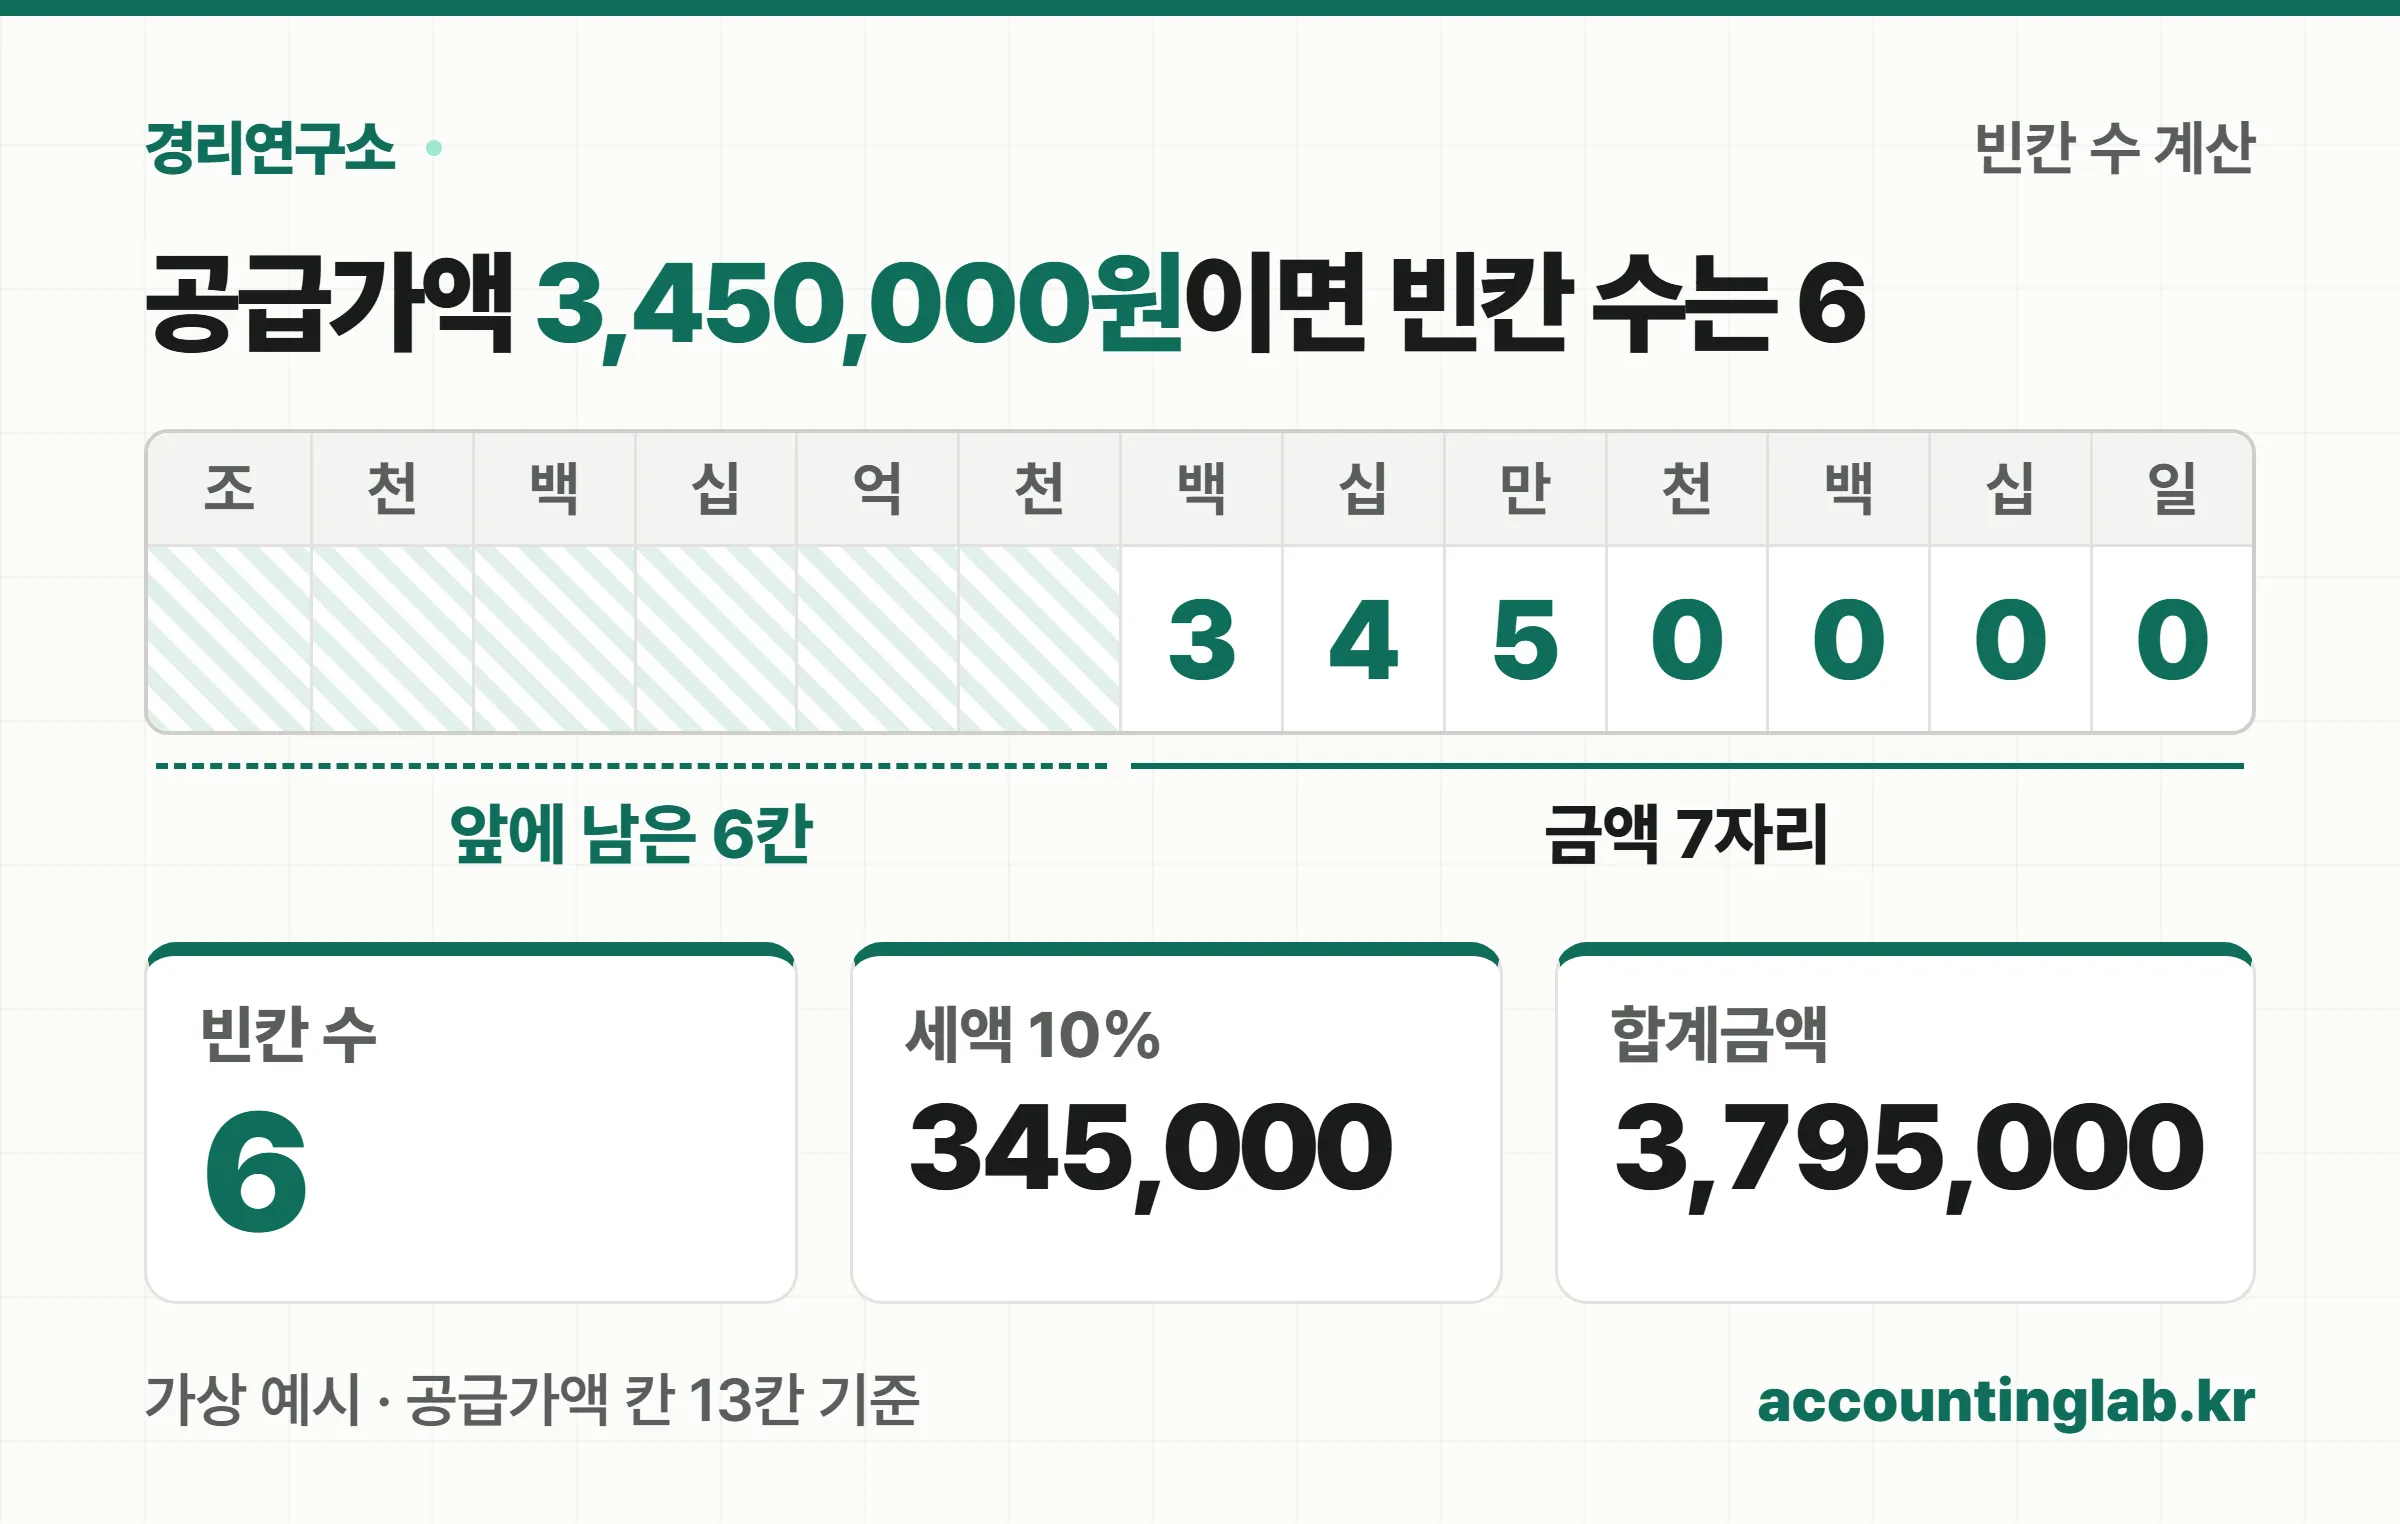
공급가액 3,450,000원(7자리)으로 계산해 볼게요.
| 칸 | 적는 값 | 계산 |
|---|---|---|
| 공급가액 | 3,450,000 | 백만~일 7칸에 한 자리씩 |
| 빈칸 수 | 6 | 13칸 − 7자리 = 6 |
| 세액 | 345,000 | 공급가액 × 10% |
| 합계금액 | 3,795,000 | 3,450,000 + 345,000 |
빈칸 수는 법 조문의 필수 항목은 아니에요. 그래도 금액 앞에 숫자를 덧붙여 3,450,000원을 13,450,000원으로 고치는 변조를 막는 칸이라 꼭 적는 게 관행입니다. 금액 칸 앞자리는 비워 두고, 숫자에 쉼표는 넣지 않아요.
합계금액 옆 결제 칸과 영수·청구는 어떻게 쓰나요 💰
맨 아래 줄에는 합계금액을 적고, 그 금액을 현금·수표·어음·외상미수금 네 칸에 나눠 적은 뒤 「영수」나 「청구」 중 하나에 표시해요. 네 칸의 합은 합계금액과 같아야 합니다.
위 예시에서 계약금 795,000원을 현금으로 받고 나머지는 외상이라면 이렇게 적어요.
- 합계금액 3,795,000 = 현금 795,000 + 외상미수금 3,000,000
- 아직 받을 돈이 남았으니 「이 금액을 청구 함」에 표시
외상미수금 칸에 적은 금액이 곧 장부의 외상매출금이에요. 이 칸을 채울 때 거래처원장에도 같은 금액이 올라가 있는지 함께 보면 나중에 잔액이 어긋날 일이 줄어요.
영수·청구 표시도 필요적 기재사항은 아니에요. 다만 입금을 확인한 뒤 「영수」로 끊으려고 발급을 미루면 발급 시기를 놓칠 수 있는데, 이 문제는 아래 추천 글에서 자세히 다뤘어요.
책번호·일련번호·비고는 비워도 되나요 📎
책번호·일련번호는 회사가 발행 순서를 관리하려고 붙이는 번호라 법 조문이 요구하는 칸이 아니에요. 종이 세금계산서를 묶음으로 쓰는 회사라면 「1권 1호」처럼 매겨 두면 분실·중복 발급을 찾기 쉬워요.
비고란도 대부분 비워 두지만, 법이 비고란을 콕 집어 쓰게 하는 경우가 있어요. 자동차 제조·판매업자가 영수증을 준 뒤 거래처 요구로 세금계산서를 다시 발급하면 비고란에 「영수증 취소분」 이라고 적어야 해요(시행령 제67조 제3항·제73조 제5항).
그 밖에는 계약번호나 현장명처럼 거래처가 대조할 때 필요한 정보를 적는 칸으로 쓰면 됩니다.
엑셀 양식이나 문구점 양식도 괜찮나요 🖨️
별지 제14호서식과 칸 구성이 같다면 엑셀로 만들어 인쇄하거나 문구점 양식을 써도 실무상 문제없이 쓰여요. 시행규칙 제49조는 세금계산서가 「별지 제14호서식과 같다」고만 정하고 있어요.
주의할 것은 칸을 빼거나 새로 설계한 자체 양식이에요. 시행령 제67조 제4항은 필요적 기재사항과 「국세청장에게 신고한 계산서임」을 적은 계산서를 국세청장에게 신고한 뒤 발급할 수 있다고 정합니다. 칸을 바꿔 쓰려면 관할 세무서에 먼저 확인하세요.
도장은 어떨까요? 현행 별지 제14호서식에는 날인란이 없어요. 필요적 기재사항에도 날인은 없고요. 거래처가 내부 규정으로 도장을 요구하면 맞춰 주면 됩니다.
다 쓴 다음에는 무엇을 하나요 ✅
청색을 거래처에 건네고, 적색은 보관하고, 부가세 신고 때 매출처별 세금계산서합계표에 이 거래를 올려요. 전자세금계산서는 국세청 전송으로 합계표 명세가 갈음되지만, 종이는 합계표에 직접 적어야 합니다(법 제54조 제1항·제2항).
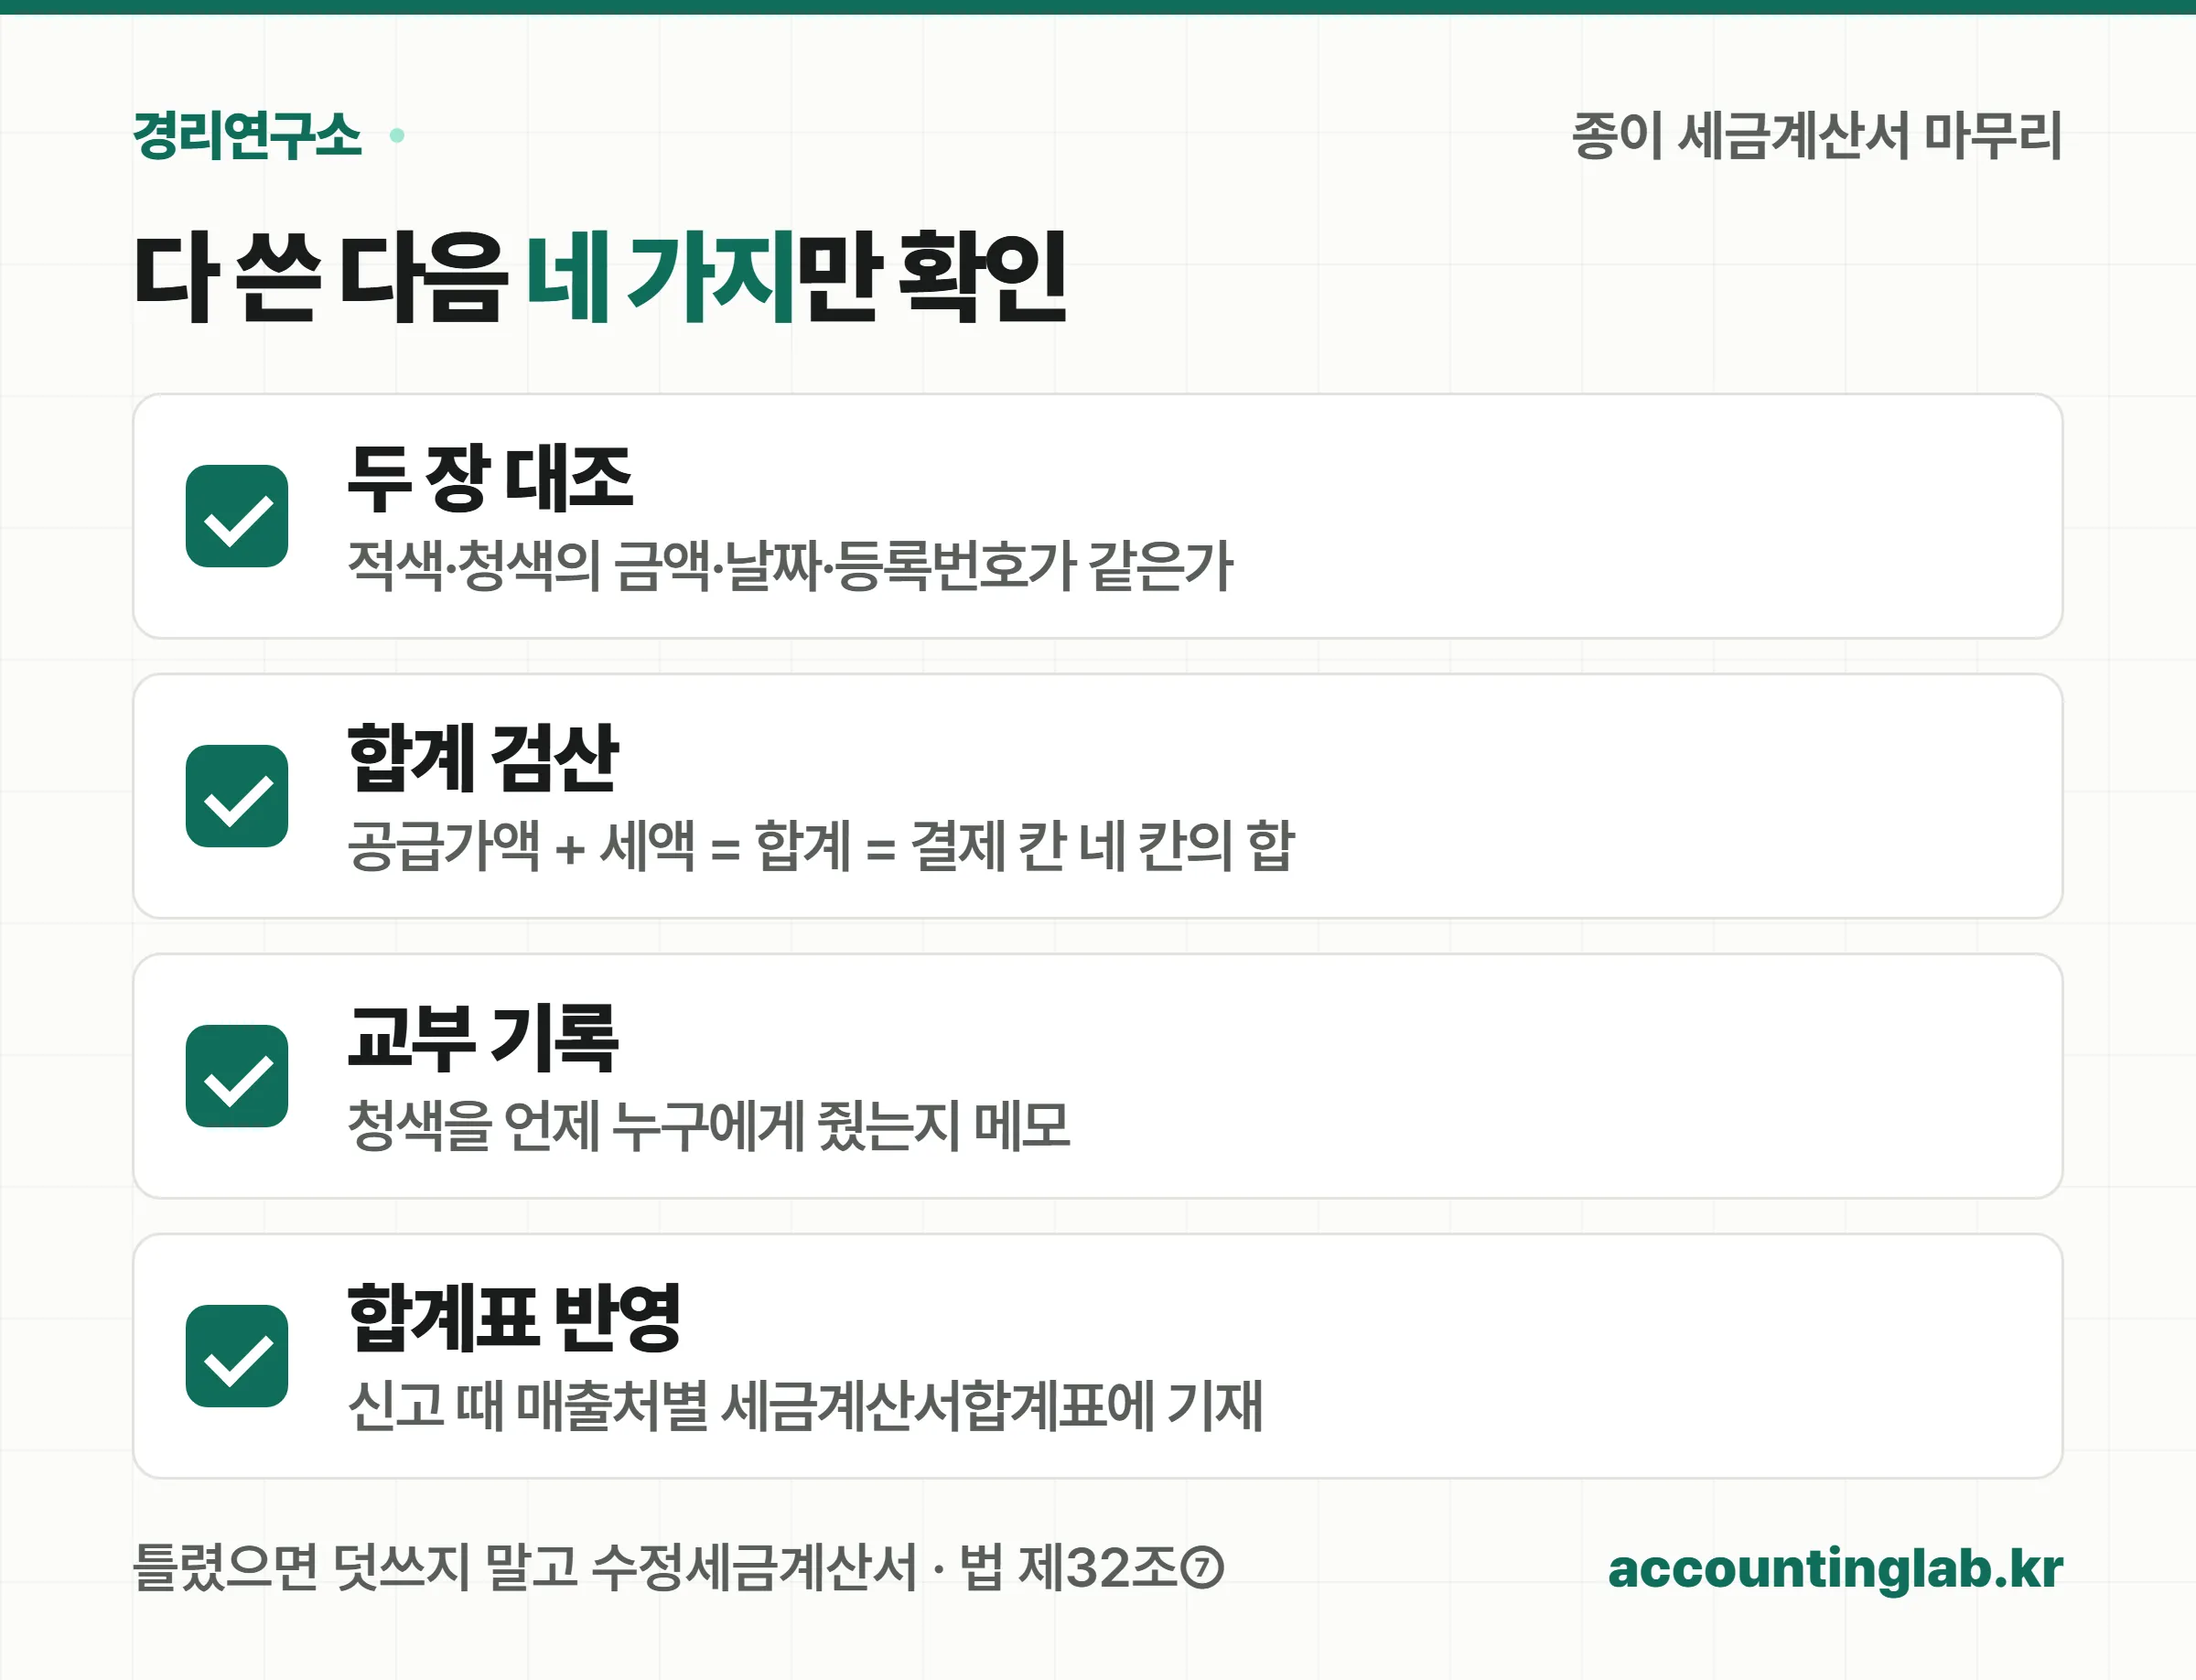
- 두 장 대조: 적색과 청색의 금액·날짜·등록번호가 같은지
- 합계 검산: 공급가액 + 세액 = 합계금액 = 결제 칸 네 칸의 합
- 교부 기록: 청색을 언제 누구에게 줬는지 메모
- 합계표 반영: 신고 기간에 매출처별 세금계산서합계표에 적기
금액이나 거래처를 잘못 적었다면 칼로 긁거나 덧써서 고치지 말고 수정세금계산서를 발급하세요(법 제32조 제7항). 사유별 작성법은 수정세금계산서 발급 사유·작성방법·기한 총정리, 합계표 작성은 세금계산서합계표 작성·제출방법·가산세 총정리을 이어서 보면 돼요.
종이 양식을 매달 손으로 채우다 보면 결국 청구한 날과 세금계산서 날짜를 맞추는 일이 반복돼요. 청구할 때 세금계산서가 함께 나가게 해 두면 칸을 옮겨 적는 일도, 날짜가 어긋날 일도 줄어듭니다. 청구와 세금계산서 발행이 한 번에 이어지는 흐름을 한 번 확인해 보세요.
청구스는 청구서 발행·입금 확인·연체 알림·회수를 한 흐름으로 자동화하는 B2B 매출채권·미수금 관리 SaaS입니다.
📎 다른 매체에서 함께 보면 좋은 글
- 세금계산서 영수 청구, 입금 확인 후 끊으면 늦나요 — 택스노트. 이 글의 맨 아래 「영수·청구」 칸을 언제 어느 쪽으로 표시해야 발급기한을 지키는지 다뤄요. 입금을 기다렸다가 끊는 습관이 있다면 함께 보세요.
자주 묻는 질문
세금계산서 공식 양식은 어디서 받나요?
국가법령정보센터에서 부가가치세법 시행규칙의 별지 제14호서식을 HWP·PDF로 받을 수 있어요. 국세청 누리집 세무서식에서도 같은 서식을 찾을 수 있습니다. 현행본은 2021년 10월 28일 개정본이에요.
세금계산서 적색과 청색은 무엇이 다른가요?
적색은 공급자 보관용, 청색은 공급받는자 보관용이에요. 같은 내용을 두 장에 똑같이 적어 청색을 거래처에 주고 적색을 내가 보관합니다. 한 장만 쓰면 거래처가 받을 서류가 없어요.
세금계산서 빈칸 수는 어떻게 적나요?
공급가액을 오른쪽 일의 자리부터 채우고, 그 앞에 남은 칸 수를 적어요. 공급가액 칸은 조부터 일까지 13칸이라 3,450,000원(7자리)이면 빈칸 수는 6입니다. 금액 앞에 숫자를 덧붙이는 변조를 막는 칸이에요.
세금계산서에서 꼭 적어야 하는 칸은 무엇인가요?
공급자 등록번호와 상호·성명, 공급받는자 등록번호, 공급가액과 세액, 작성 연월일이에요. 부가가치세법 제32조 제1항이 정한 필요적 기재사항이고, 틀리거나 빠지면 받은 쪽 매입세액공제가 막힐 수 있어요.
엑셀로 만든 세금계산서 양식을 써도 되나요?
별지 제14호서식과 칸 구성이 같은 양식이면 인쇄해 쓰는 것이 일반적이에요. 칸을 줄이거나 바꾼 자체 양식은 시행령 제67조 제4항에 따라 국세청장에게 신고한 뒤 쓰도록 돼 있으니 세무서에 먼저 확인하세요.
종이 세금계산서에 도장을 찍어야 하나요?
현행 별지 제14호서식에는 날인란이 없어요. 법 제32조 제1항의 필요적 기재사항에도 날인은 없습니다. 다만 거래처가 내부 규정으로 도장을 요구하면 맞춰 주는 경우가 많아요.
법인도 종이 세금계산서 양식을 써도 되나요?
안 돼요. 법인과 직전 연도 공급가액 8천만원 이상 개인사업자는 전자세금계산서 의무자예요. 의무자가 종이로 끊으면 공급가액의 1%가 가산세로 붙습니다(부가가치세법 제60조 제2항 제2호 가목).